猜你想问
时代新材2026年半年报核心内容有哪些?
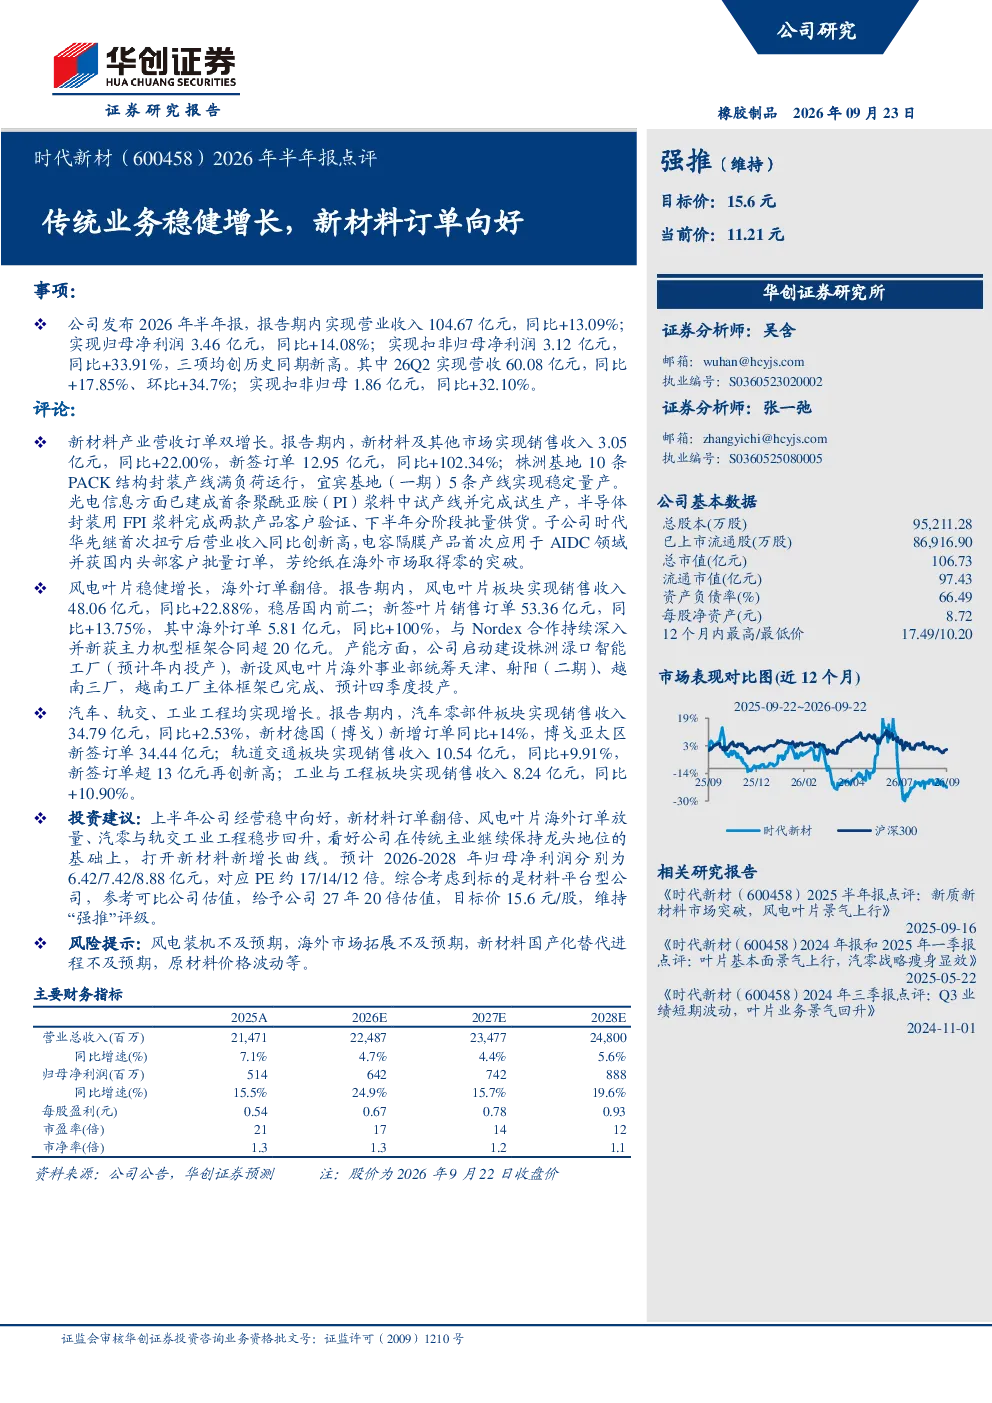
时代新材2026年半年报显示,公司经营稳健向好,传统业务和新材料业务均实现增长。报告期内,公司实现营业收入104.67亿元,同比增长13.09%;归母净利润3.46亿元,同比增长14.08%;扣非归母净利润3.12亿元,同比增长33.91%,三项数据均创历史同期新高。其中,26Q2实现营收60.08亿元,同比增长17.85%,环比增长34.7%;扣非归母净利润1.86亿元,同比增长32.10%。
新材料赛道发展趋势如何?
新材料产业方面,报告期内新材料及其他市场实现销售收入3.05亿元,同比增长22.00%,新签订单12.95亿元,同比增长102.34%。株洲基地10条PACK结构封装产线满负荷运行,宜宾基地(一期)5条产线实现稳定量产。光电信息方面已建成首条聚酰亚胺(PI)浆料中试产线并完成试生产,半导体封装用FPI浆料完成两款产品客户验证、下半年分阶段批量供货。子公司时代华先继首次扭亏后营业收入同比创新高,电容隔膜产品首次应用于AIDC领域并获国内头部客户批量订单,芳纶纸在海外市场取得零的突破。
报告重点分析了哪些业务方向?
报告重点分析了传统业务和新材料业务。传统业务方面,公司经营稳健,业绩持续增长。新材料业务方面,公司积极拓展光电信息、半导体封装、电容隔膜等领域的应用,并取得显著进展。此外,风电叶片业务保持国内领先地位,新签订单同比增长13.75%,其中海外订单增长100%。汽车、轨交、工业工程板块也实现稳健增长。
当前市场对时代新材的判断是什么?
时代新材在传统业务和新材料业务方面均表现出色,公司经营稳健向好,业绩持续增长。新材料业务发展迅速,订单向好,展现出较强的增长潜力。风电叶片业务稳居国内前二,海外市场拓展取得突破。整体来看,时代新材作为材料平台型公司,在多个赛道均有布局,未来发展可期。
研报提示了哪些风险?
研报提示的主要风险包括:风电装机不及预期,可能影响风电叶片业务的市场拓展;海外市场拓展不及预期,可能影响公司国际化进程;新材料国产化替代进程不及预期,可能影响新材料业务的增长速度;原材料价格波动,可能影响公司的成本控制。此外,还需关注行业竞争加剧、技术迭代加快等风险因素。