猜你想问
这份研报主要分析了什么内容?
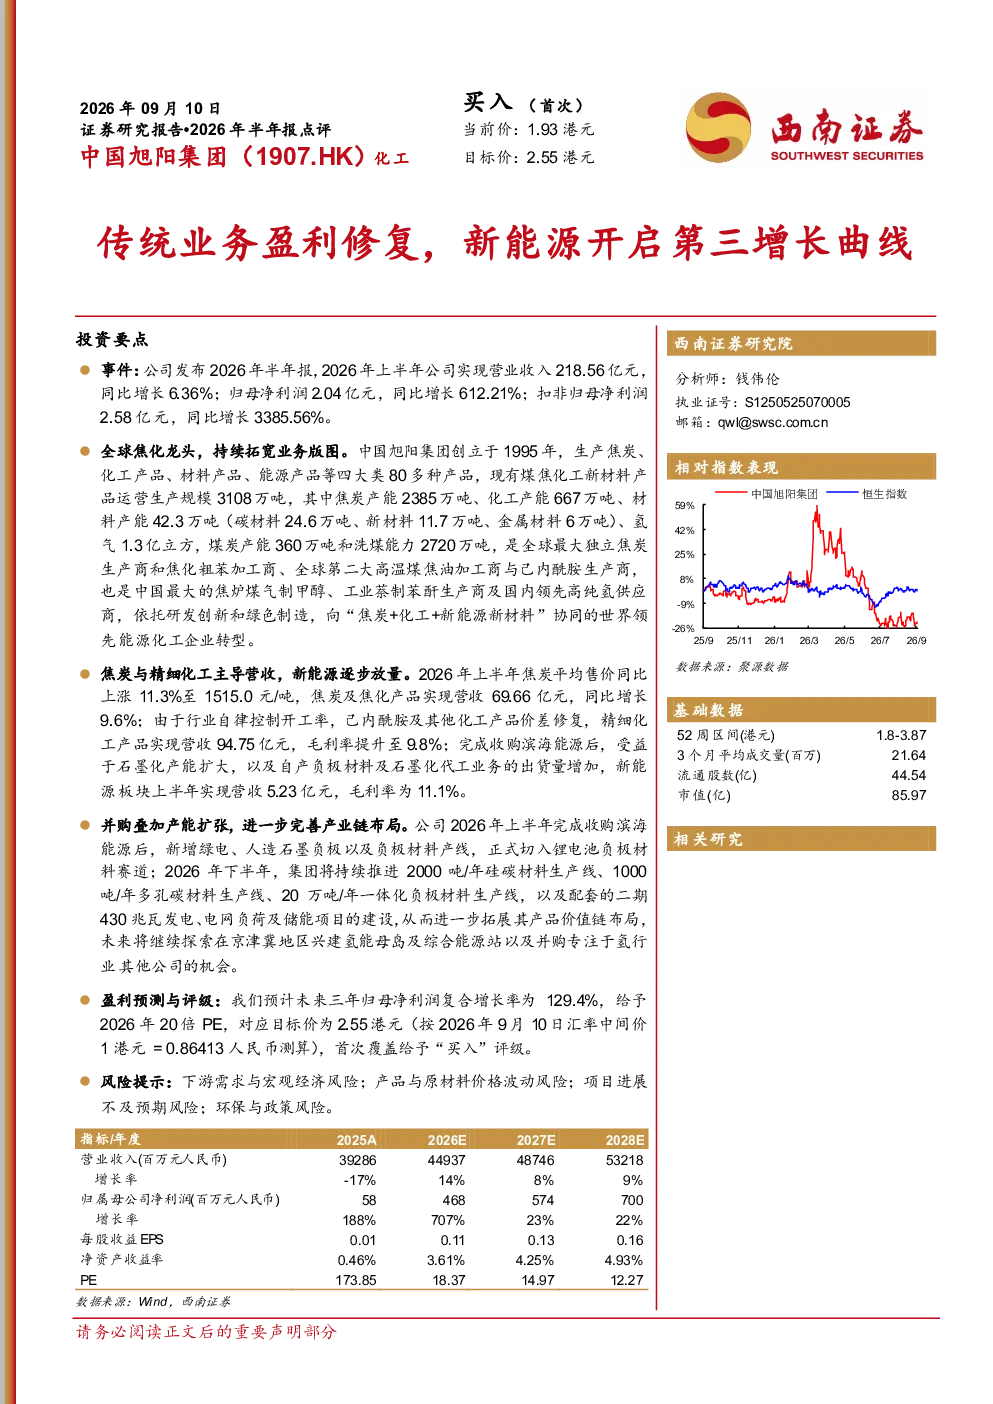
这份研报主要分析了中国旭阳集团2026年上半年的经营情况。报告显示,公司营收218.56亿元,同比增长6.36%;归母净利润2.04亿元,同比大幅反弹612%。传统业务盈利修复,焦炭及精细化工主导营收,新能源板块逐步放量。焦炭平均售价同比上涨11.3%,焦炭及焦化产品实现营收69.66亿元,同比增长9.6%;精细化工产品实现营收94.75亿元,毛利率提升至9.8%;新能源板块实现营收5.23亿元,毛利率为11.1%。
新能源赛道的发展趋势如何?
中国旭阳集团正通过并购滨海能源,切入锂电池负极材料赛道,并持续推进硅碳材料、多孔碳材料、一体化负极材料生产线建设。这些举措表明新能源新材料赛道正成为公司第三增长曲线。从全球范围看,新能源产业持续快速发展,锂电池负极材料作为关键原材料,市场需求旺盛。中国旭阳集团通过多元化布局,有望在新能源产业链中占据一席之地。
研报重点分析了哪些方面?
研报重点分析了传统业务盈利修复情况,以及新能源板块的发展潜力。传统业务方面,焦炭及精细化工产品营收占比高,且毛利率有所提升,显示公司传统业务经营状况改善。新能源板块方面,公司通过并购和自建项目,积极布局锂电池负极材料等新材料领域,并配套建设电力设施,为新能源业务发展提供支撑。研报还预测了公司未来几年的盈利增长情况。
当前市场对焦化行业有何判断?
当前市场对焦化行业的判断是,行业正经历转型升级。中国旭阳集团作为全球焦化龙头,正从传统焦化业务向“焦炭+化工+新能源新材料”协同转型。焦炭行业受供需关系和环保政策影响较大,但精细化工和新材料的拓展为公司提供了新的增长点。行业整体面临成本压力和需求波动,但头部企业通过多元化布局,有望实现稳健发展。
研报提到了哪些风险提示?
研报提到了四类风险:一是下游需求与宏观经济风险,焦化、化工和新能源新材料行业受宏观经济波动影响较大;二是产品与原材料价格波动风险,焦炭、化工产品和原材料价格波动可能影响公司盈利;三是项目进展不及预期风险,公司新能源板块项目进展存在不确定性;四是环保与政策风险,环保政策趋严可能增加公司运营成本。这些风险需引起投资者关注。