猜你想问
优迅股份光通信前端收发电芯片业务核心进展是什么?
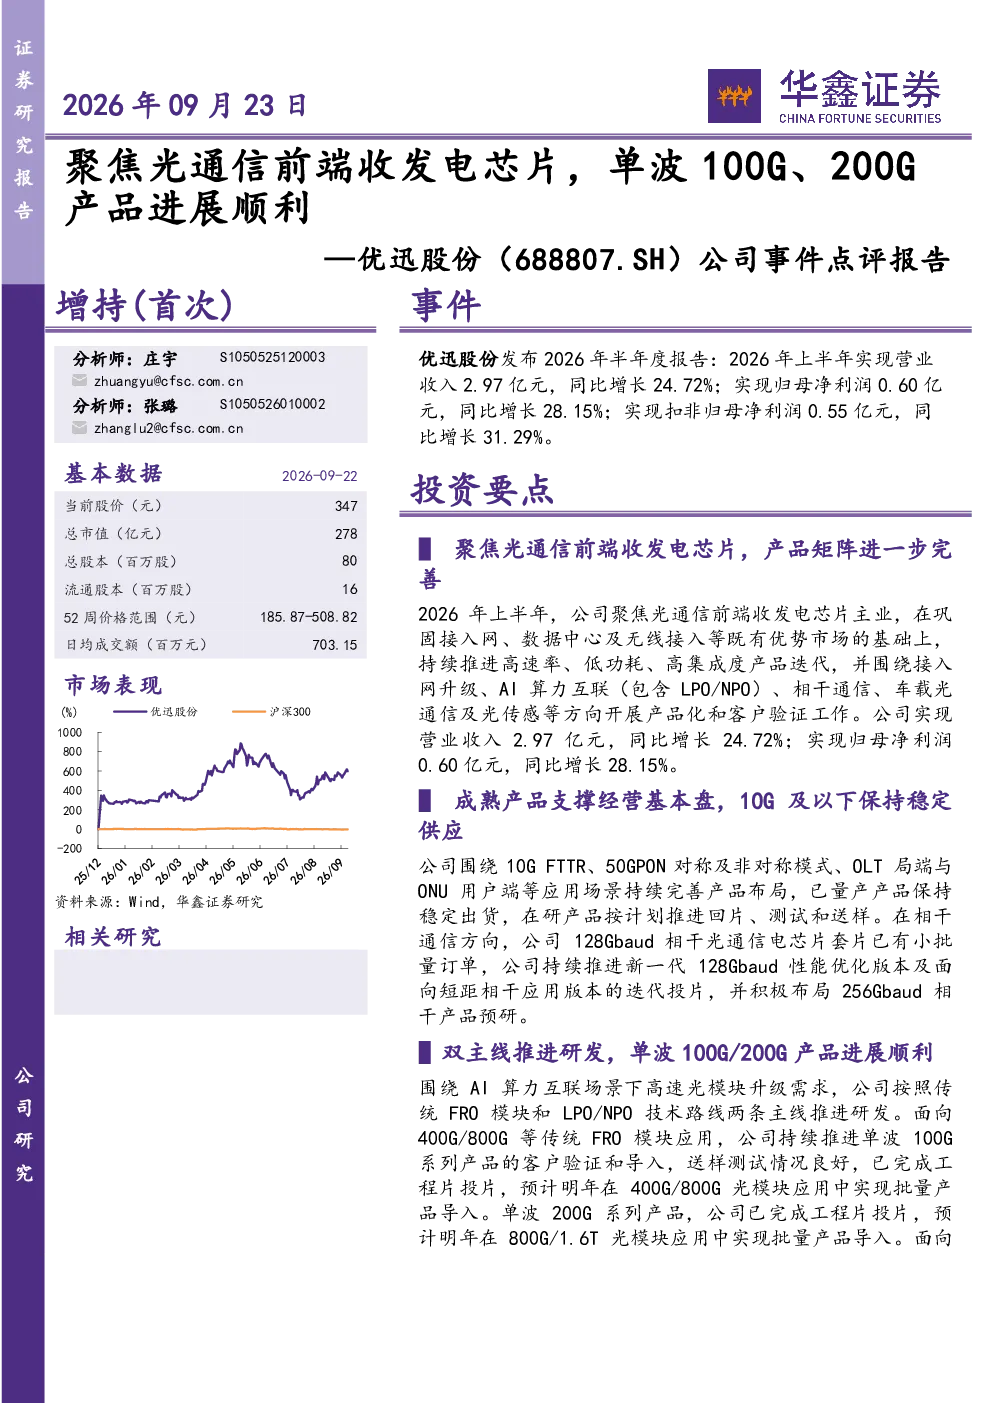
优迅股份聚焦光通信前端收发电芯片主业,产品矩阵不断完善。成熟产品方面,10G及以下产品保持稳定供应,128Gbaud相干光通信电芯片套片已有小批量订单,并积极布局256Gbaud相干产品预研。单波100G/200G产品面向400G/800G等传统FRO模块应用,已完成工程片投片,预计明年批量导入。面向LPO/NPO技术路线,持续推进单波100G、单波200G相关TIA及Driver芯片研发,单波100G LPO方面持续开展样品验证、性能优化及送样准备。
光通信前端收发电芯片赛道发展趋势如何?
光通信前端收发电芯片赛道正朝着高速率、低功耗、高集成度方向发展。AI算力互联、相干通信、车载光通信及光传感等新兴应用场景推动产品迭代。相干通信领域,128Gbaud相干光通信电芯片套片已有小批量订单,256Gbaud产品预研积极。LPO/NPO技术路线下,单波100G/200G相关芯片研发持续推进,市场潜力巨大。行业竞争加剧,但技术迭代带来新机遇。
报告重点分析了哪些方向?
报告重点分析了优迅股份在光通信前端收发电芯片领域的核心竞争力及产品进展。核心产品包括10G及以下成熟产品、单波100G/200G系列产品,以及面向LPO/NPO技术路线的TIA及Driver芯片。报告还关注了公司在相干通信、AI算力互联、车载光通信及光传感等方向的布局,并分析了产品研发、客户验证及市场拓展情况。
当前光通信前端收发电芯片市场现状如何?
当前光通信前端收发电芯片市场呈现高速发展态势。高速率产品需求旺盛,单波100G/200G产品逐步进入批量导入阶段。相干通信市场已有小批量订单,256Gbaud产品预研积极。LPO/NPO技术路线下,相关芯片研发持续推进。行业竞争激烈,但技术迭代带来新机遇。头部企业凭借技术积累和客户资源占据优势地位,但新进入者也有机会通过差异化竞争实现突破。
研报提示了哪些风险?
研报提示了宏观经济风险、产品研发不及预期风险、行业竞争加剧风险、下游需求不及预期风险、扩产不及预期风险。宏观经济波动可能影响行业景气度,产品研发失败可能导致技术落后,行业竞争加剧可能压缩利润空间,下游需求变化可能影响产品销售,扩产不及预期可能限制产能释放。企业需关注这些风险,并采取相应措施应对。