猜你想问
彤程新材研报核心内容有哪些?
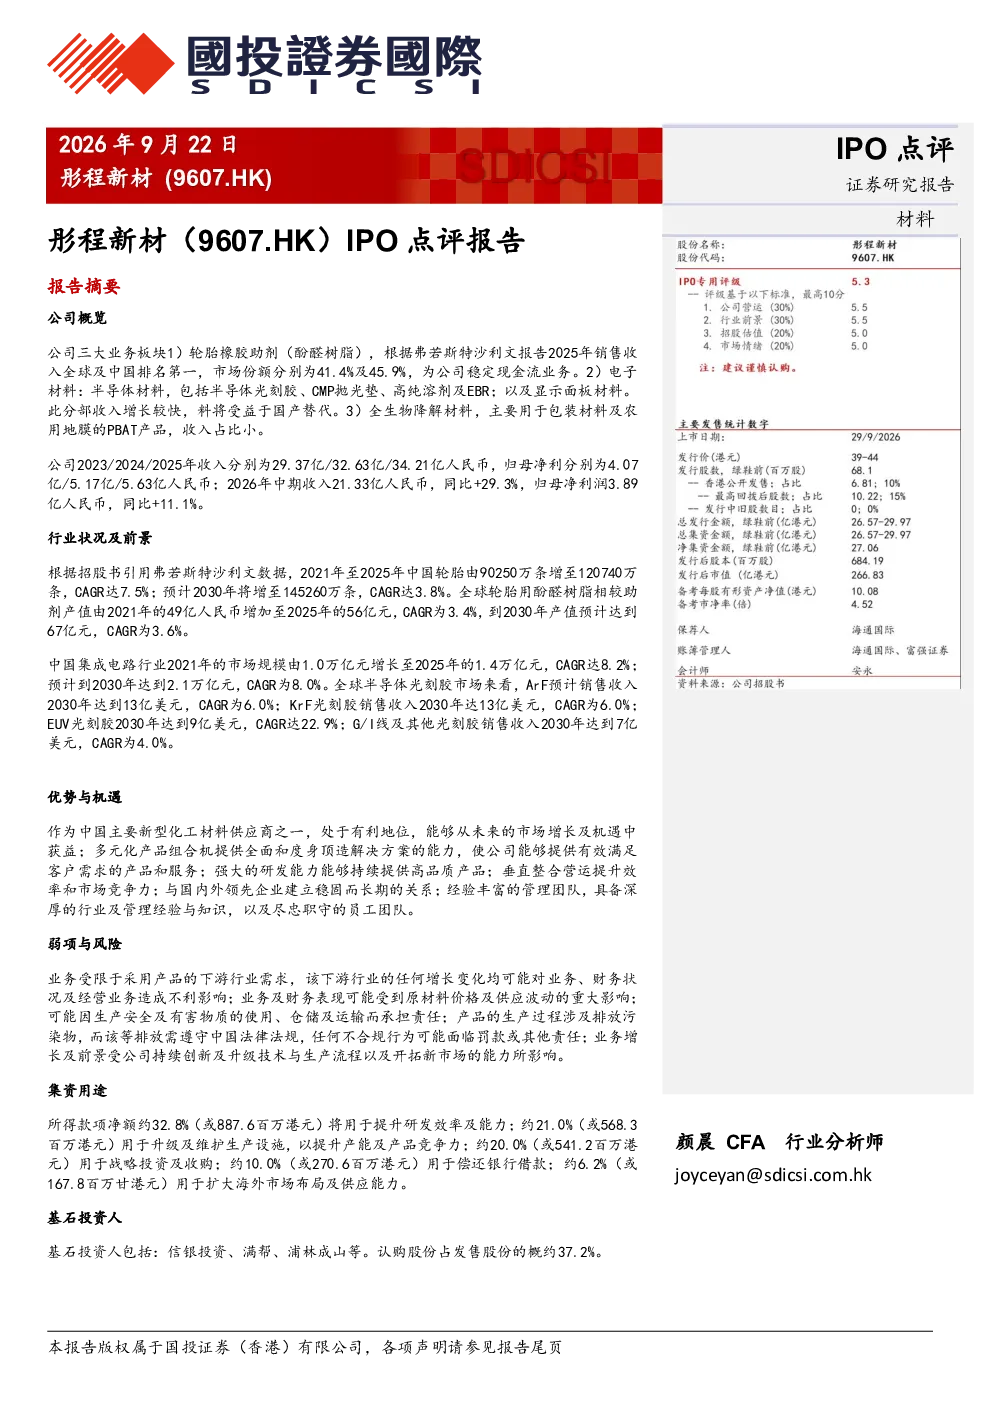
彤程新材研报主要涵盖公司概览、行业状况及前景、优势与机遇、弱项与风险、集资用途、投资建议等板块。公司核心业务包括轮胎橡胶助剂(酚醛树脂)、电子材料(半导体光刻胶等)及全生物降解材料。2023至2025年收入预计增长,2026年中期收入同比大幅提升。报告分析了中国轮胎市场及全球酚醛树脂市场增长趋势,指出公司多元化产品组合及研发能力是其主要优势,但也面临下游需求波动、原材料价格波动等风险。
电子材料赛道发展趋势如何?
电子材料赛道发展趋势向好。中国集成电路行业2021至2025年CAGR达8.2%,市场规模预计2025年达2.1万亿元。半导体光刻胶市场ArF、KrF光刻胶2030年销售收入均将达13亿美元,CAGR为6.0%;EUV光刻胶市场增长更快,2030年达9亿美元,CAGR为22.9%。彤程新材电子材料板块包括半导体光刻胶等,受益于国产替代趋势,收入增长较快,但需关注市场竞争及技术迭代风险。
研报重点分析了哪些方向?
研报重点分析了彤程新材的业务多元化布局,特别是轮胎橡胶助剂和电子材料两大板块的竞争优势及增长潜力。报告详细梳理了公司财务表现,包括近年收入净利增长数据及2026年中期业绩。同时,报告评估了公司在行业中的地位,如全球及中国轮胎用酚醛树脂市场份额第一,并探讨了其研发能力、垂直整合及客户关系等优势,也提示了业务依赖下游需求、原材料波动等风险因素。
当前市场对彤程新材的判断是什么?
当前市场对彤程新材的判断显示公司基本面尚可,但估值不便宜。作为A+H上市企业,其全球及中国轮胎用酚醛树脂市场份额领先,电子材料板块增长较快。港股发售价39.00-44.00港元,折价48%-55%,对应2025年P/E为40x。市场认为公司受益于行业增长及国产替代趋势,但需警惕估值水平及A+H股打新表现一般等因素,建议投资者谨慎评估。
研报提示的主要风险有哪些?
研报提示的主要风险包括:业务受下游行业需求影响较大,如汽车、半导体等行业波动可能传导至公司业绩;原材料价格及供应波动可能影响生产成本及稳定性;生产安全和环保合规风险需持续关注;业务增长依赖持续创新和市场开拓能力,需应对技术迭代及竞争加剧压力。此外,报告也指出公司集资用途中战略投资及收购部分存在不确定性。