猜你想问
这份研报主要讲了什么内容?
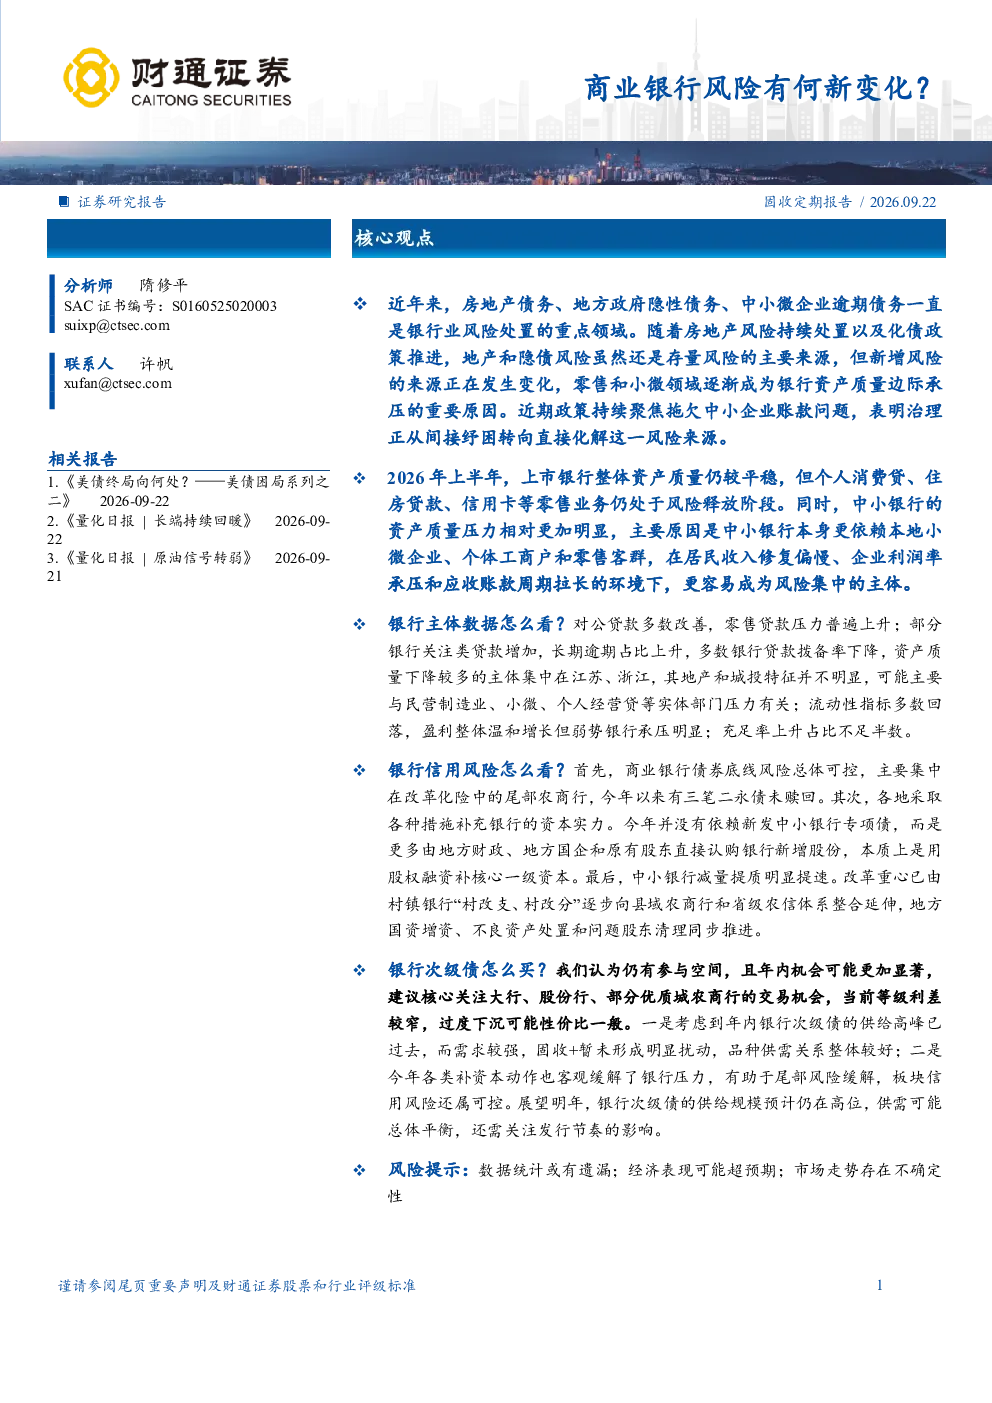
这份研报分析了近年来商业银行风险的新变化,指出房地产债务、地方政府隐性债务、中小微企业逾期债务是风险处置的重点领域。随着房地产风险处置和化债政策推进,新增风险正从地产和隐债转向零售和小微领域,政策也正从间接纾困转向直接化解中小企业拖欠问题。报告还分析了2026年上半年商业银行整体表现,包括规模增长放缓、资产质量分化、资本充足水平下降、盈利能力不一等特点,并详细解读了资产规模、负债增速、资产质量、资本充足水平、盈利能力等方面的具体数据。此外,报告还探讨了银行主体数据,如对公贷款、关注类贷款、长期逾期、贷款拨备率、流动性指标、盈利能力和资本充足率等,以及银行次级债的底线风险、资本补充、减量提质和投资建议。最后,报告提示了数据统计可能存在遗漏、经济表现可能超预期、市场走势存在不确定性等风险因素。
银行业未来的发展趋势如何?
银行业未来的发展趋势呈现多方面特点。首先,房地产风险和地方政府隐性债务虽然仍是存量风险的主要来源,但新增风险正逐渐转向零售和小微领域,这表明银行需要更加关注零售和小微贷款的风险管理。其次,政策层面正从间接纾困中小企业转向直接化解拖欠问题,这将有助于改善中小企业的经营状况,但也可能带来新的风险。此外,商业银行整体呈现规模增长放缓、资产质量分化、资本充足水平下降、盈利能力不一等特点,这反映了银行业正面临转型压力。未来,银行需要通过优化资产结构、加强风险管理、提升资本实力等措施来应对挑战。同时,中小银行的减量提质明显提速,改革重心已由村镇银行逐步向县域农商行和省级农信体系整合延伸,这有助于提升银行业的整体竞争力。最后,大行、股份行、部分优质城农商行仍具有较好的发展潜力,但弱势银行仍面临较大压力。
报告重点分析了哪些方向?
报告重点分析了商业银行风险的新变化及其对银行业的影响。首先,报告详细分析了房地产债务、地方政府隐性债务、中小微企业逾期债务等风险领域的处置情况和风险特征,指出新增风险正逐渐转向零售和小微领域。其次,报告重点分析了2026年上半年商业银行整体表现,包括资产规模、负债增速、资产质量、资本充足水平、盈利能力等方面的具体数据,揭示了银行业面临的挑战和机遇。此外,报告还深入探讨了银行主体数据,如对公贷款、关注类贷款、长期逾期、贷款拨备率、流动性指标、盈利能力和资本充足率等,以及银行次级债的底线风险、资本补充、减量提质和投资建议。最后,报告提示了数据统计可能存在遗漏、经济表现可能超预期、市场走势存在不确定性等风险因素,为投资者提供了全面的风险提示。
当前银行市场的现状如何?
当前银行市场的现状呈现多方面特点。首先,商业银行整体呈现规模增长放缓、资产质量分化、资本充足水平下降、盈利能力不一等特点。具体来看,资产规模持续增长但扩表速度放缓,股份行增速逆势回升;负债增速同步回落,整体仍略高于资产增速;城农商行及民营银行不良率上行,拨备覆盖率下降;资本充足水平较年初下降,二季度有所修复,核心一级资本回升幅度较小;部分银行资产利润率回升,净息差总体仍有压力。其次,银行主体数据方面,对公贷款多数改善,零售贷款压力普遍上升;关注类贷款部分银行增加,主要集中在江苏、浙江、江西等,地产类贷款占比相对偏高;长期逾期占比上升,主要集中在江苏,地产和城投特征并不明显;贷款拨备率多数银行下降,拨备率大幅下滑的地区主要集中于江苏、浙江;流动性指标多数回落;盈利能力整体温和增长但弱势银行承压明显;资本充足率上升占比不足半数。此外,银行次级债方面,债券底线风险总体可控,主要集中在改革化险中的尾部农商行;资本补充主要依靠地方财政、地方国企和原有股东直接认购银行新增股份;中小银行减量提质明显提速,改革重心已由村镇银行逐步向县域农商行和省级农信体系整合延伸。最后,大行、股份行、部分优质城农商行仍具有较好的发展潜力,但弱势银行仍面临较大压力。
研报中有哪些风险提示需要注意?
研报中提示了几个重要的风险因素需要注意。首先,数据统计可能存在遗漏,这意味着报告中的数据可能无法完全反映实际情况。其次,经济表现可能超预期,经济波动可能对银行业产生重大影响,例如经济增长放缓可能导致贷款需求下降,而经济过热可能加剧通货膨胀和资产泡沫。最后,市场走势存在不确定性,金融市场的不稳定可能影响银行的资产质量和盈利能力,例如股市和债市的大幅波动可能影响银行的投资收益和融资成本。此外,政策变化也可能对银行业产生重大影响,例如货币政策调整可能影响银行的信贷扩张能力和盈利水平,而监管政策的变化可能影响银行的风险管理要求和业务发展空间。因此,投资者在关注银行业发展时需要综合考虑这些风险因素,并采取相应的风险管理措施。