猜你想问
国信期市周刊第117期能化报告主要分析了哪些行业?
该研报重点分析了原油、轮胎、天然橡胶、甲醇、PTA、沥青和尿素等能化行业的最新市场动态。原油方面关注沙特冲突影响及供需关系;轮胎行业分析开工率与成本压力;天然橡胶聚焦非洲减产及供应变化;甲醇关注库存与烯烃利润;PTA探讨供需分化与成本支撑;沥青关注供应与需求回升;尿素则分析供应充裕与淡季影响。
报告对原油行业的短期走势有何判断?
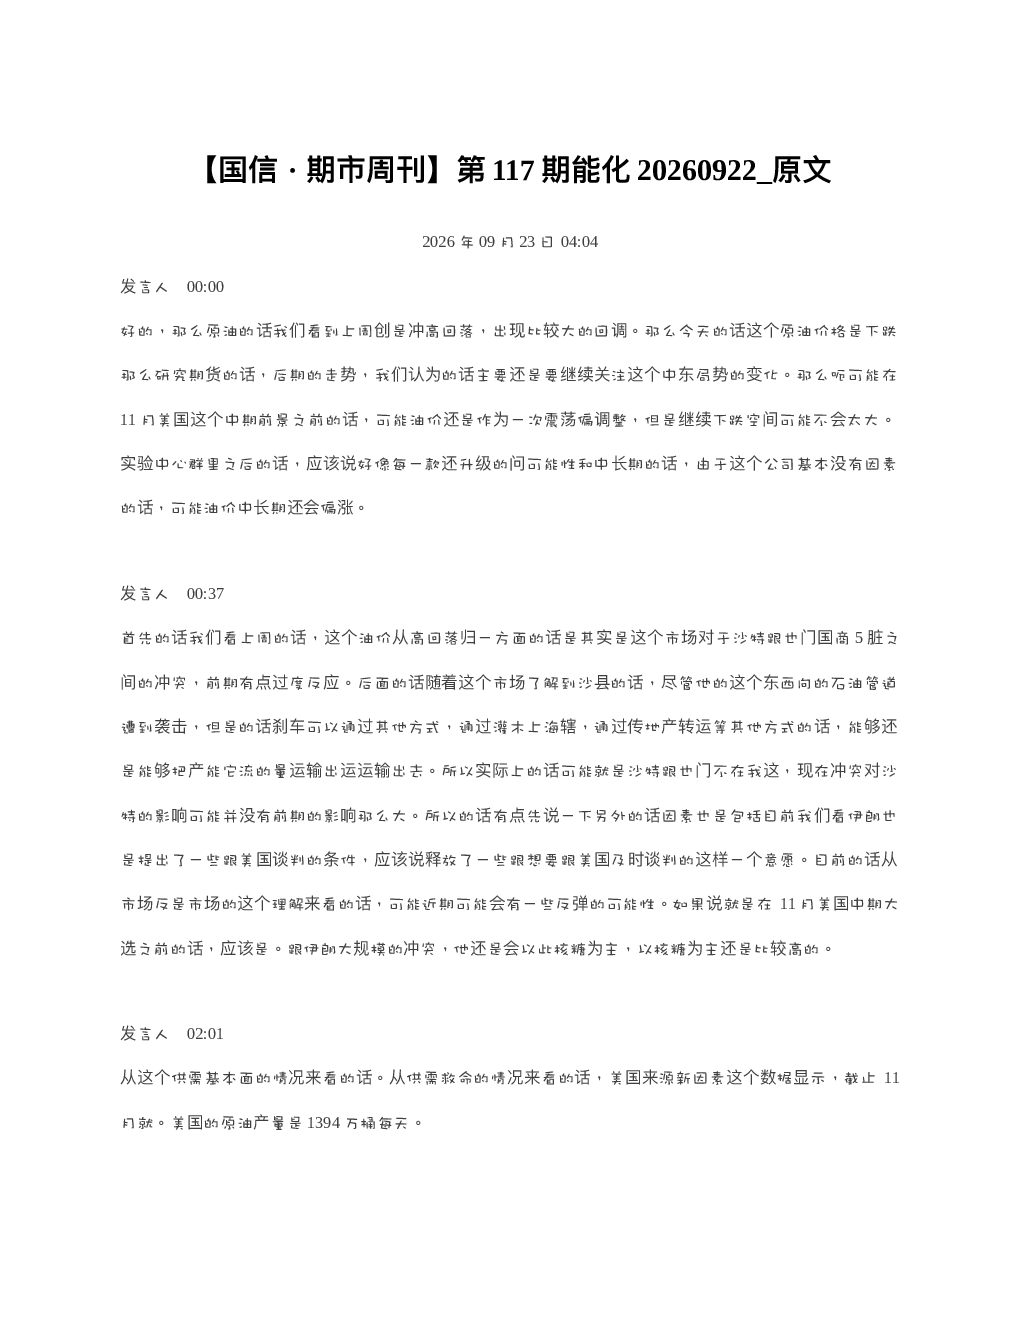
报告指出原油上周高开回落,主要受沙特与也门冲突影响,但实际影响有限。美国原油产量增加,库存下降,但需求偏弱,整体支撑力度不足。预计油价中期偏强,主要受全球原油供应紧张影响,但短期内可能震荡调整。11月美国中期选举前,油价可能震荡整理,美国原油产量维持在1394万桶/天,库存下降64万桶,8月份中国原油进口量大幅回升。
轮胎行业当前面临的主要问题是什么?
轮胎行业当前面临开工率下降、成本压力较大、轮胎需求有限、价格传导不畅等问题。9月17日中国轮胎企业开工率64.7%,同比下降9.88%;8月份中国轮胎开工率比去年同期下降6.7%。中秋和国庆假期期间,轮胎需求偏弱,价格可能承压,但上游供应端支撑较强。
报告如何评估天然橡胶市场的供需状况?
报告显示非洲天然橡胶减产导致东亚供应减少,中国天然橡胶进口量下降,青岛港口库存下降,但整体供应仍偏紧。预计天然橡胶价格中期偏强,但短期内可能震荡调整。今年前八个月非洲天然橡胶产量同比下降1.9%,9月11日青岛港口天然橡胶库存下降0.4万吨。
研报对能化行业整体存在哪些风险?
研报指出能化行业整体存在供需失衡、价格传导不畅、季节性需求变化等风险。例如甲醇库存极低但烯烃利润较差;PTA供需面分化;尿素供应充裕且需求进入淡季;沥青虽然供应端支撑较强但需求回升缓慢。这些因素可能导致部分品种价格短期内承压,整体市场波动性增加。
你可能感兴趣
国信 期市周刊 第112期能化
未知机构2026-08-18
期市早餐20260922 原文
未知机构2026-09-22
国信期市周刊第115期:有色及新材料分析
未知机构2026-09-08
国信 期市周刊 第114期农产品
未知机构2026-09-01
国信期市周刊第116期农产品行情分析
未知机构2026-09-15
国信 期市周刊 第111期有色及新材料
未知机构2026-08-04
国信 期市周刊 第110期农产品
未知机构2026-07-28
国信 期市周刊 第113期农产品
未知机构2026-08-25
东吴宏观经济早班车第152期-中选前后美伊局势走势展望20260922 原文
未知机构2026-09-22
格林大华期市早班车--股指(20260922)
格林大华期货2026-09-22