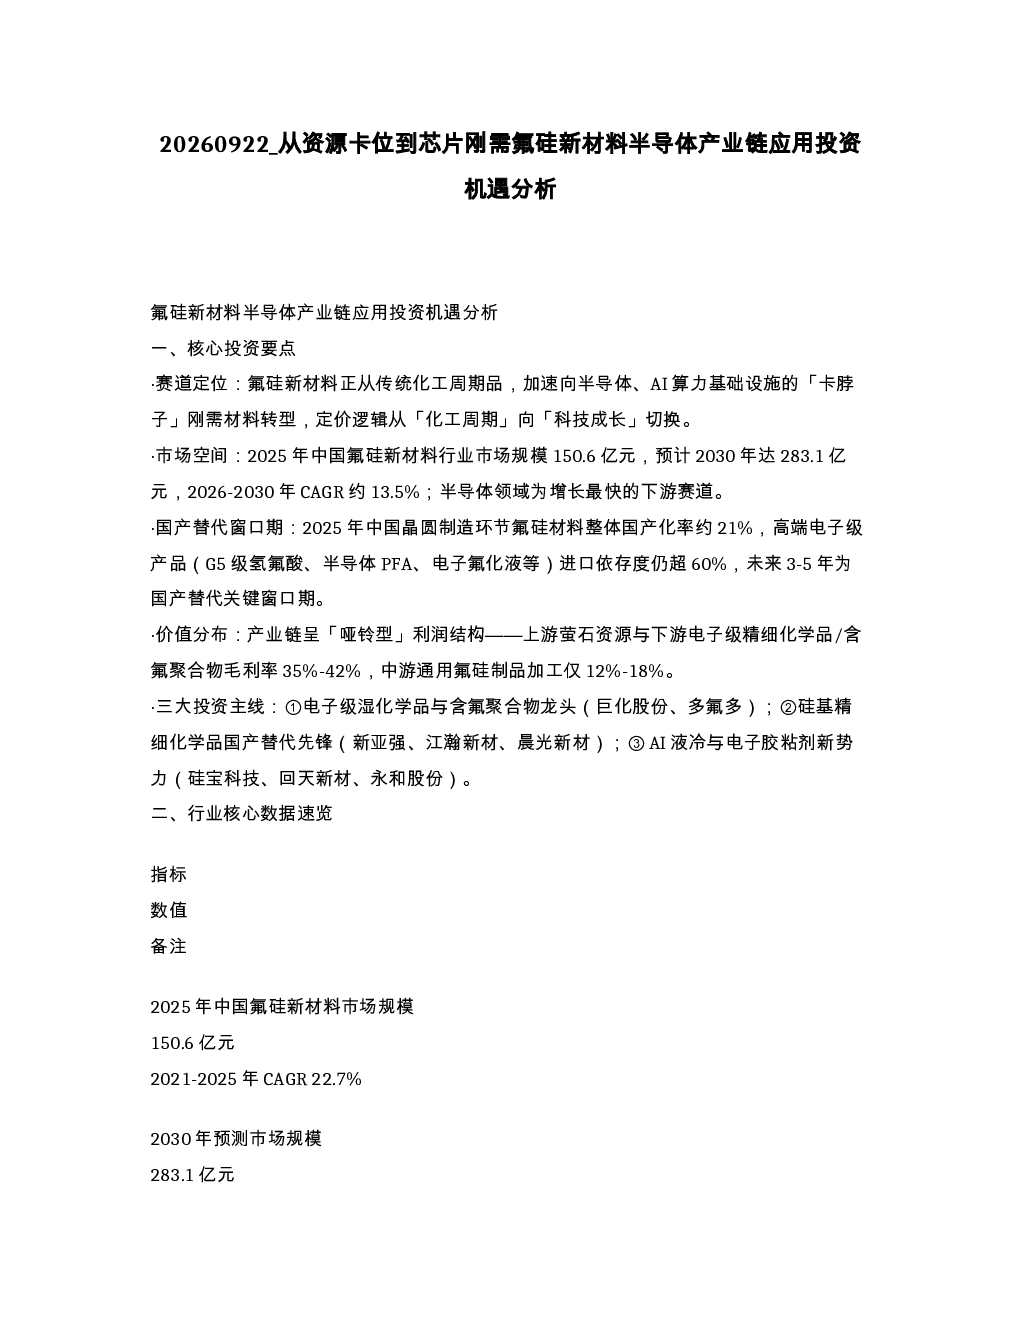
氟硅新材料半导体产业链应用投资机遇分析总结
一、核心投资要点
- 赛道定位:氟硅新材料正从传统化工周期品加速向半导体、AI算力基础设施的「卡脖子」刚需材料转型,定价逻辑从「化工周期」向「科技成长」切换。
- 市场空间:2025年中国氟硅新材料行业市场规模150.6亿元,预计2030年达283.1亿元,2026-2030年CAGR约13.5%;半导体领域为增长最快的下游赛道。
- 国产替代窗口期:2025年中国晶圆制造环节氟硅材料整体国产化率约21%,高端电子级产品(G5级氢氟酸、半导体PFA、电子氟化液等)进口依存度仍超60%,未来3-5年为国产替代关键窗口期。
- 价值分布:产业链呈「哑铃型」利润结构——上游萤石资源与下游电子级精细化学品/含氟聚合物毛利率35%-42%,中游通用氟硅制品加工仅12%-18%。
- 三大投资主线:
- ①电子级湿化学品与含氟聚合物龙头(巨化股份、多氟多)
- ②硅基精细化学品国产替代先锋(新亚强、江瀚新材、晨光新材)
- ③AI液冷与电子胶粘剂新势力(硅宝科技、回天新材、永和股份)
二、行业核心数据速览
| 指标 | 数值 | 备注 |
|-----------------------|-----------------------|--------------------------------------------------------------|
| 2025年中国氟硅新材料市场规模 | 150.6亿元 | 2021-2025年CAGR 22.7% |
| 2030年预测市场规模 | 283.1亿元 | |
| 2026-2030年CAGR | 13.5% | |
| 晶圆制造环节氟硅材料国产化率 | 约21% | 较2022年提升9pct |
| G5级电子氢氟酸国产化率 | 不足30% | 国产替代空间最大的品类之一 |
| 半导体级PFA国产化率 | 不足20% | 巨化股份打破美日垄断 |
| FFKM全氟醚橡胶国产化率 | - | |
三、增长三动力与催化因素
- 增长三动力:
- 高端制造需求扩容(光伏/锂电/IC年均增速10%+)
- 技术迭代带动单耗提升(晶圆制程精度提升带动氟硅助剂单耗年均+12%)
- 高端国产替代进入深水区(特种级产品占比从41%→55%+)
- 催化因素:
- 大基金三期落地
- 本土晶圆厂持续扩产
- 日韩贸易摩擦/欧盟PFAS限产收缩海外供给
- 首批次新材料保险补偿解决「下游不敢试用」痛点
四、半导体产业链六大应用环节
| 应用环节 | 核心产品 | 2025年市场规模(中国) | 国内代表企业 |
|-------------------|-----------------------------------|------------------------|------------------------------|
| 湿电子化学品 | G5级电子氢氟酸、电子级硫酸 | 15亿美元 | 巨化股份、多氟多、天赐材料 |
| 含氟电子特气 | NF₃、WF₆、CF₄、六氟丁二烯 | 47.3亿元 | 巨化股份、多氟多 |
| 含氟聚合物 | PFA、FFKM、PTFE、FEP | 约25亿(半导体级) | 巨化股份、永和股份 |
| 电子氟化液 | PFPE全氟聚醚 | 19亿美元(2026E 28亿美元) | 巨化股份、永和股份 |
| 硅基精细化学品 | HMDS、硅烷偶联剂、高纯四氯化硅、TEOS | 约35亿美元 | 新亚强、江瀚新材、晨光新材 |
| 有机硅胶粘剂/导热材料 | 底部填充胶、TIM1导热材料、密封胶 | 48亿美元 | 硅宝科技、回天新材、康达新材 |
核心结论:氟硅材料贯穿半导体制造23道核心工序,从晶圆清洗、刻蚀、薄膜沉积到先进封装、芯片散热全流程覆盖。当前国产替代呈「特气快、湿化学品中、聚合物慢」的差异化节奏,国产化率从40%+到不足10%梯度分布。
五、重点A股上市公司梳理
第一梯队:全产业链一体化氟化工龙头
- 巨化股份:氟硅一体化绝对龙头,半导体材料矩阵最全
- 半导体布局:G5级氢氟酸2.1万吨、电子级硫酸6万吨、超纯PFA 1万吨、电子氟化液5000吨规划、FFKM全氟橡胶
- 客户覆盖:中芯国际、长江存储、台积电、三星、英伟达、华为、阿里云
- 催化:47.2亿元上游扩产2026-2027年投产,萤石自供率提升至75%+
- 多氟多:G5级电子氢氟酸行业绝对龙头
- G5级电子氢氟酸产能4万吨/年,国内第一;规划新增3万吨2026年底投产
- 产品纯度7N~11N,国内唯一同时供货台积电3nm、三星、SK海力士、中芯国际、长鑫存储的企业
- 新突破:电子级氨水通过全球芯片代工龙头认证并批量供货
- 天赐材料:锂电龙头跨界半导体湿电子化学品
- 电子氢氟酸产能3万吨(G5级约1.2万吨),已批量供货台积电、三星、中芯国际、长江存储
第二梯队:硅基精细化学品国产替代先锋
- 新亚强:全球HMDS龙头,电子级硅氮烷国产替代标杆
- 全球HMDS市占率30%+(国内45%+),工信部单项冠军
- 电子级HMDS纯度99.999%,产能3000吨,稳定供应中芯国际、长江存储、台积电;毛利率高达约80%
- 邯郸国资战略入主赋能,湖北5.5万吨项目2026年投产,高端产品占比从20%→45%
- 江瀚新材:全球功能性硅烷龙头,半导体级硅烷突破台积电认证
- 全球功能性硅烷前三,市占率近20%;14个系列200+品种,外销50%
- 高纯硅烷(99.999%)通过台积电认证;低金属硅烷用于CMP抛光
- 6N级四氯化硅2026年建成,9N级TEOS 2027年投产;远期半导体级硅烷空间130-150亿元
- 晨光新材:功能性硅烷全品类布局,全球氨基硅烷第一
- 硅烷偶联剂产能12万吨(国内第一、全球第三),出口超50%
- 客户覆盖光伏、光纤、半导体全链条,直接受益于高纯四氯化硅价格上行
- 宏柏新材:含硫硅烷全球龙头,布局高纯四氯化硅
- 含硫硅烷连续6年全球市占率第一;规划2万吨高纯四氯化硅+5000吨电子级TEOS,2027年投产
第三梯队:电子胶粘剂、资源配套与细分材料
- 硅宝科技:有机硅密封胶龙头,TIM导热材料突破服务器芯片
- 国内有机硅密封胶龙头,2025年有机硅材料产能18万吨,营收规模行业第一
- 半导体布局:18W/m·K导热凝胶、TIM1导热界面材料进入服务器芯片/光模块客户测试;Micro-LED巨量转移硅胶取得突破
- 客户覆盖:中芯国际、长电科技、通富微电、华为、宁德时代等
- 回天新材:半导体胶粘剂国产替代先锋,底部填充胶批量供货
- 国内工程胶粘剂龙头,电子胶粘剂营收占比超30%
- 半导体布局:底部填充胶、导热材料、导电胶通过头部半导体企业验证并批量供货;UV胶、环氧胶等覆盖封装全流程
- 客户覆盖:沪硅产业、立昂微、华润微、士兰微等全产业链客户
- 永和股份:氟化工全产业链新锐,浸没式液冷氟化液量产
- 拥有萤石→氢氟酸→氟聚合物全产业链,2026年H1营收同比+28%、净利同比+89%
- 半导体布局:FEP/PFA/PTFE品质持续提升;浸没式冷却液已量产;含氟电子特气布局推进中
- 催化:包头基地5.4万吨氟聚合物项目2026-2027年逐步投产,电子级产品占比提升
- 润禾材料:有机硅深加工专精企业,AI液冷有机硅材料布局
- 入选2024全球有机硅TOP20,专注有机硅深加工与精细化学品
- 半导体布局:AI算力液冷、电子领域高端有机硅材料研发,导热硅脂、电子灌封胶等产品推进中
- 合盛硅业:工业硅/有机硅全球龙头,上游资源霸主
- 工业硅与有机硅产能全球第一,产业链上游绝对霸主
- 半导体关联:具备碳化硅(SiC)量产能力,为第三代半导体提供关键衬底材料;间接受益于硅基精细化学品需求扩张
- 金石资源:萤石资源龙头,战略资源卡位价值凸显
- 国内萤石资源保有量与开采量领先的上市公司,萤石年产能约75万吨
- 战略价值:萤石为不可再生战略资源,国家年开采总量控制在1800万吨以内,供给刚性极强,氟硅产业链上游核心资产
- 华阳新材:国企新材料转型平台,布局氟硅新材料
- 山西华阳集团旗下新材料平台,依托国企资源推进转型
- 布局方向:氟硅新材料等化工新材料领域,转型弹性较大
- 扬农化工:含氟精细化学品龙头,化工中间体技术深厚
- 国内农药与精细化工龙头,含氟化学品技术积累深厚
- 半导体关联:含氟精细化学品与化工中间体技术能力可为氟硅产业链提供上游配套
- 富邦科技:氟硅功能性助剂,精细助剂细分技术储备
- 涉及氟硅功能性助剂业务,精细助剂细分领域具备技术储备
- 半导体关联:氟硅助剂在半导体制造清洗、抛光等环节有应用前景
- 康达新材:电子胶粘剂重要参与者,封装胶粘剂布局
- 国内环氧胶龙头,布局电子胶粘剂、环氧胶、有机硅胶粘剂
- 半导体布局:电子封装胶粘剂领域有产品布局,受益于先进封装国产替代
六、投资主线研判
- 主线一:电子级湿化学品与含氟聚合物龙头
- G5级电子氢氟酸、半导体级PFA/FFKM是半导体制造中消耗量最大、认证壁垒最高、国产化率最低的品类
- 日韩贸易摩擦与欧盟PFAS限产导致海外供给收缩,国内晶圆厂扩产提供充足验证场景
- 重点关注:巨化股份(产品矩阵最全)、多氟多(G5氢氟酸国内产能第一)
- 主线二:硅基精细化学品细分冠军
- 电子级HMDS、高纯四氯化硅、电子级硅烷偶联剂等具有用量小但技术壁垒极高、毛利率高(40%-80%)、客户粘性极强的特点
- 国产替代弹性突出
- 重点关注:新亚强(全球HMDS龙头)、江瀚新材(高纯硅烷通过台积电认证)
- 主线三:AI液冷与电子胶粘剂新势力
- AI服务器单机柜功耗突破200kW,浸没式液冷成为必选项,电子氟化液需求爆发(2026年全球28亿美元)
- AI芯片热流密度接近600W/cm²,TIM1等高端导热产品需求快速增长
- 重点关注:巨化股份、永和股份、硅宝科技、回天新材
七、风险提示
- 需求周期风险:半导体需求复苏不及预期、晶圆厂资本开支放缓将直接影响电子级氟硅材料采购节奏
- 认证进度风险:晶圆厂认证周期长达3-5年,核心产品认证进度将影响国产替代业绩兑现节奏
- 技术突破风险:超高纯氟硅材料涉及痕量杂质控制等核心技术,关键技术突破滞后将制约高端产品放量
- 产能扩张风险:多家企业公告扩产计划,若新增产能集中释放或导致竞争加剧、产品价格承压
八、小结
氟硅新材料正站在产业价值重构的关键节点——从传统化工周期品向半导体、AI基础设施的「刚需卡脖子材料」转型,定价逻辑从「化工周期」向「科技成长」切换。
- 核心判断:半导体氟硅材料处于国产替代3-5年关键窗口期,国产化率有望从21%提升至40%-50%,对应百亿级进口替代空间;全产业链一体化龙头将获得超额收益;AI液冷氟化液、芯片导热材料等新兴场景打开第二增长曲线。
- 投资建议:沿「电子级湿化学品/含氟聚合物龙头→硅基精细化学品细分冠军→AI液冷与电子胶粘剂新势力」三条主线布局,重点关注巨化股份、多氟多、新亚强、江瀚新材、硅宝科技、回天新材、永和股份等具备核心技术壁垒与客户认证优势的上市公司。