猜你想问
聚烯烃最新市场动态如何?
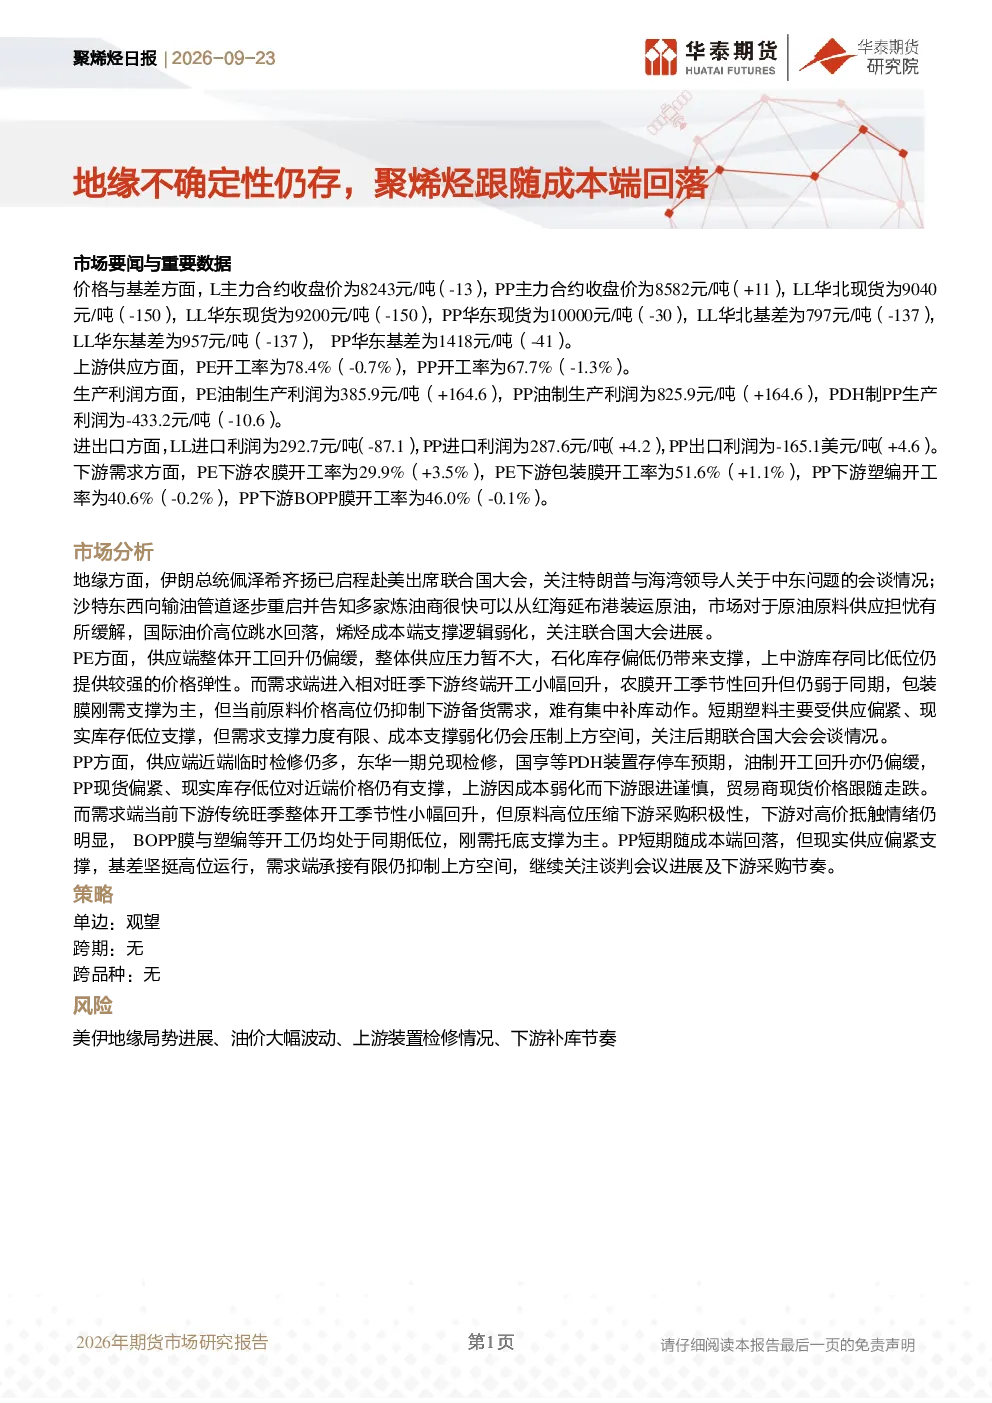
最新数据显示,L主力合约收盘价8243元/吨(-13),PP主力合约收盘价8582元/吨(+11)。LL华北现货9040元/吨(-150),LL华东现货9200元/吨(-150),PP华东现货10000元/吨(-30)。基差方面,LL华北基差797元/吨(-137),LL华东基差957元/吨(-137),PP华东基差1418元/吨(-41)。供应端,PE开工率78.4%(-0.7%),PP开工率67.7%(-1.3%)。进口利润方面,LL进口利润292.7元/吨(-87.1),PP进口利润287.6元/吨(+4.2)。下游需求端,PE下游农膜开工率29.9%(+3.5%),包装膜开工率51.6%(+1.1%),PP下游塑编开工率40.6%(-0.2%),BOPP膜开工率46.0%(-0.1%)。这些数据反映了当前聚烯烃市场的供需关系和价格走势。
聚烯烃行业发展趋势如何?
聚烯烃行业正面临地缘不确定性带来的挑战,如中东会谈和伊朗总统赴美等事件。同时,沙特输油管道重启缓解了原油供应担忧,导致国际油价回落,削弱了烯烃的成本端支撑。从供应端看,PE和PP开工率均有所下降,显示供应端存在一定压力。需求端,PE下游农膜和包装膜开工率有所回升,但PP下游塑编和BOPP膜开工率处于同期低位,显示出下游需求的分化。总体来看,聚烯烃行业发展趋势受多重因素影响,市场参与者需密切关注供需变化和成本端波动。
报告重点分析了哪些方向?
本报告重点分析了聚烯烃市场的供需关系、价格走势以及成本端支撑变化。在供应端,报告关注了PE和PP的开工率变化,以及检修情况对市场的影响。在需求端,报告分析了PE下游农膜、包装膜开工率,以及PP下游塑编、BOPP膜开工率的变化,揭示了下游需求的季节性特征和分化。此外,报告还分析了基差、生产利润、进出口利润等关键指标,以全面评估聚烯烃市场的现状和未来趋势。这些分析为市场参与者提供了重要的参考信息。
当前聚烯烃市场现状如何判断?
当前聚烯烃市场现状表现为供需关系紧张,但成本端支撑减弱。供应端,PE和PP开工率下降,显示供应端存在一定压力。需求端,PE下游农膜和包装膜开工率有所回升,但PP下游开工率处于同期低位,显示出下游需求的分化。价格方面,L主力合约和PP主力合约价格有所波动,基差普遍下降,显示市场对成本端支撑的依赖减弱。总体来看,聚烯烃市场现状复杂多变,市场参与者需密切关注供需变化和成本端波动,以做出合理的市场判断。
研报提示哪些风险?
本报告提示了聚烯烃市场面临的主要风险,包括美伊地缘局势进展、油价大幅波动、上游装置检修情况以及下游补库节奏。美伊地缘局势的不确定性可能对国际油价和烯烃成本端产生重大影响。上游装置检修情况将直接影响供应端,进而影响市场价格。下游补库节奏的变化将影响需求端,对市场走势产生重要影响。这些风险因素需引起市场参与者的重视,以便及时调整市场策略。