猜你想问
聚烯烃日报主要分析了哪些内容?
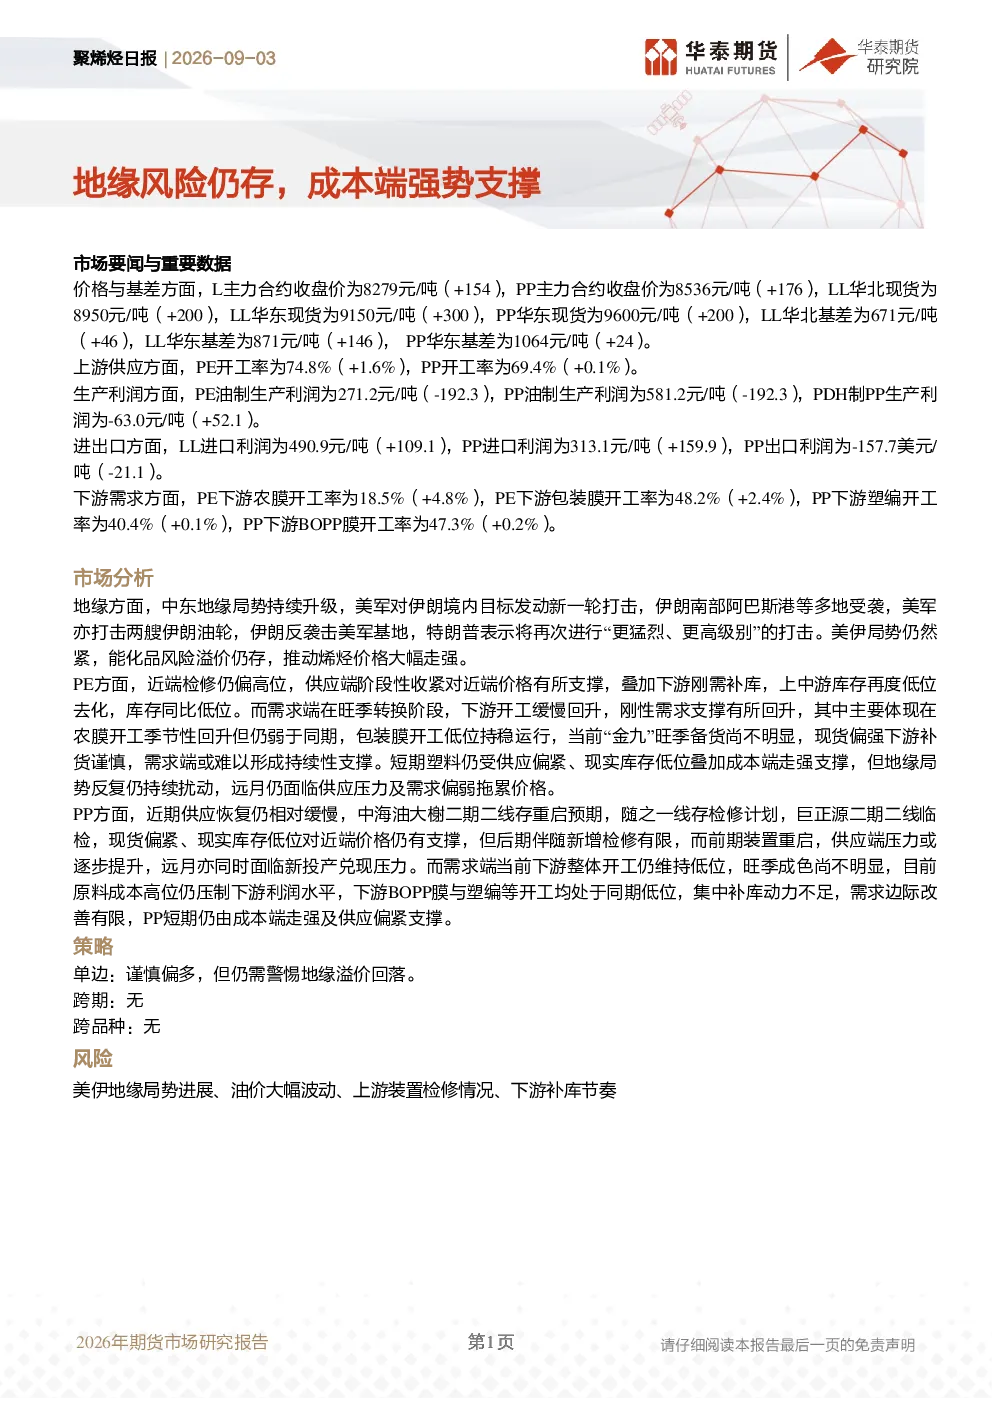
聚烯烃日报主要分析了地缘风险对烯烃价格的影响、上下游供需情况、生产利润变化、进出口情况以及下游需求表现。报告指出中东地缘局势升级和美伊冲突持续推动烯烃价格走强,供应端阶段性收紧支撑近端价格,但下游需求边际改善有限,成本高位压制下游利润。
烯烃行业未来发展趋势如何?
烯烃行业未来发展趋势需关注地缘因素变化、上游装置检修情况以及下游补库节奏。当前中东地缘局势和美伊冲突持续带来风险溢价,供应端PE开工率74.8%,PP开工率69.4%,但后期供应压力可能提升。下游PE农膜开工率18.5%,包装膜开工率48.2%,PP塑编开工率40.4%,BOPP膜开工率47.3%,整体开工率处于低位,旺季备货不明显。
报告重点分析了哪些方向?
报告重点分析了地缘因素对烯烃价格的影响、PE和PP市场的供需平衡、生产利润变化以及进出口情况。地缘风险推动烯烃价格走强,PE供应端阶段性收紧支撑近端价格,下游刚需补库带动库存低位去化,但旺季备货不明显。PP供应恢复缓慢,后期供应压力或提升,需求端开工低位,成本高位压制下游利润。
当前烯烃市场现状如何判断?
当前烯烃市场现状表现为地缘风险支撑价格,成本端强势,但下游需求疲软。L主力合约收盘价8279元/吨,PP主力合约收盘价8536元/吨,LL华北现货8950元/吨,LL华东现货9150元/吨,PP华东现货9600元/吨,基差普遍扩大。PE开工率74.8%,PP开工率69.4%,但下游开工率较低,PE农膜开工率18.5%,包装膜开工率48.2%,PP塑编开工率40.4%,BOPP膜开工率47.3%。
研报提示哪些风险?
研报提示的主要风险包括美伊地缘局势进展、油价波动、上游装置检修以及下游补库节奏。中东地缘局势升级和美伊冲突持续带来能化品风险溢价,但需警惕地缘溢价回落。上游PE开工率74.8%,PP开工率69.4%,若装置检修可能影响供应。下游开工率整体偏低,补库节奏的不确定性也构成风险。