猜你想问
全球加息周期重启对经济影响是什么?
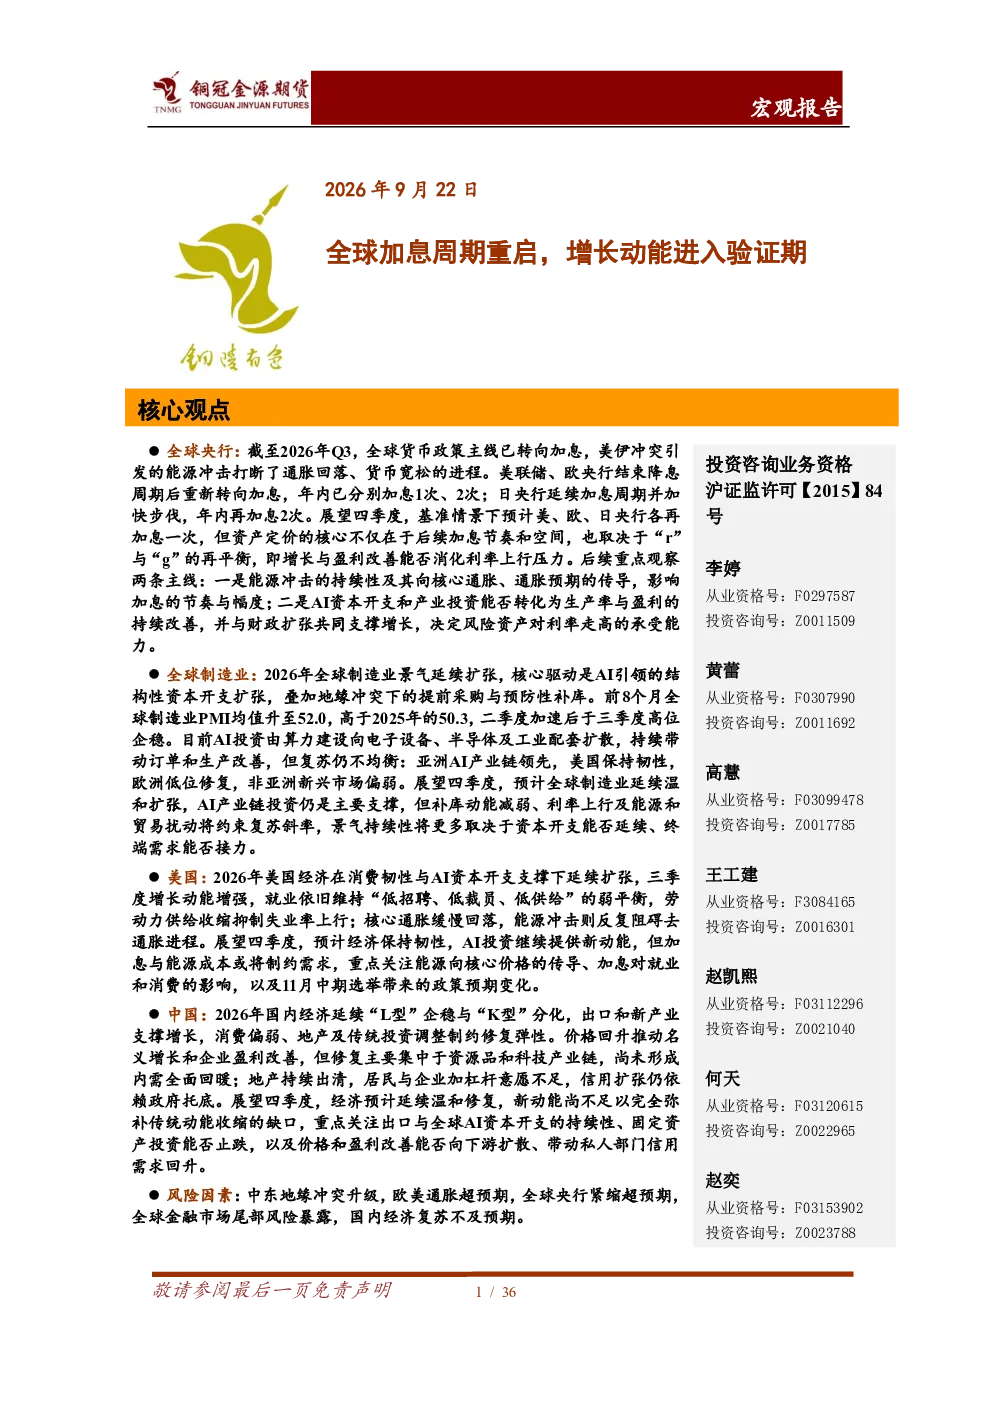
全球加息周期重启主要受美伊冲突引发的能源冲击影响,全球通胀预期升温。主要央行如美联储、欧央行、日央行结束降息周期转向加息,预计年内各再加息一次。加息节奏和幅度取决于能源冲击持续性和传导路径,以及AI资本开支和产业投资能否转化为生产率与盈利的持续改善,并与财政扩张共同支撑增长。此举对经济影响主要体现在抑制通胀、增加借贷成本、可能放缓经济增长等方面。
AI产业链投资对制造业有何影响?
AI产业链投资成为全球制造业投资的重要增量来源,推动2026年全球制造业景气延续扩张。主要驱动是AI引领的结构性资本开支扩张,叠加地缘冲突下的提前采购与预防性补库。AI产业链投资仍是主要支撑,但补库动能减弱、利率上行及能源和贸易扰动将约束复苏斜率。AI技术提升生产效率,但也面临技术成熟度、投资回报周期等挑战。
报告如何分析美国和中国经济走势?
报告分析美国经济展现韧性,2026年上半年维持温和扩张,私人部门实际需求成色偏强。消费韧劲延续,AI驱动的设备投资成为增长新动能。就业市场弱平衡延续,维持低流动性。能源主导通胀波动,核心通胀缓慢回落。中国经济延续‘L型’企稳与‘K型’分化,出口和新产业支撑增长,消费偏弱、地产及传统投资调整制约修复弹性。价格回升推动名义增长和企业盈利改善,但修复主要集中于资源品和科技产业链,尚未形成内需全面回暖。
当前全球经济面临哪些风险?
当前全球经济面临的主要风险包括全球通胀压力上升,能源价格波动是主要风险因素。各国经济底部企稳,但修复弹性和持续时间存在差异。全球制造业复苏的持续性仍需观察,加息周期可能放缓经济增长。地缘政治冲突、贸易保护主义抬头等因素也可能对全球经济造成冲击。投资者需关注主要央行的政策动向和全球通胀走势。
报告对投资者有何提示?
报告提示投资者关注全球经济复苏斜率放缓,各国分化明显。美国经济展现韧性,中国经济温和修复。AI产业链投资成为全球制造业投资的重要增量来源,但制造业复苏的持续性仍需观察。全球通胀压力上升,能源价格波动是主要风险因素。各国经济底部企稳,但修复弹性和持续时间存在差异。投资者需谨慎评估风险,关注政策变化和行业发展趋势。