猜你想问
全球加息周期重启对经济有什么影响?
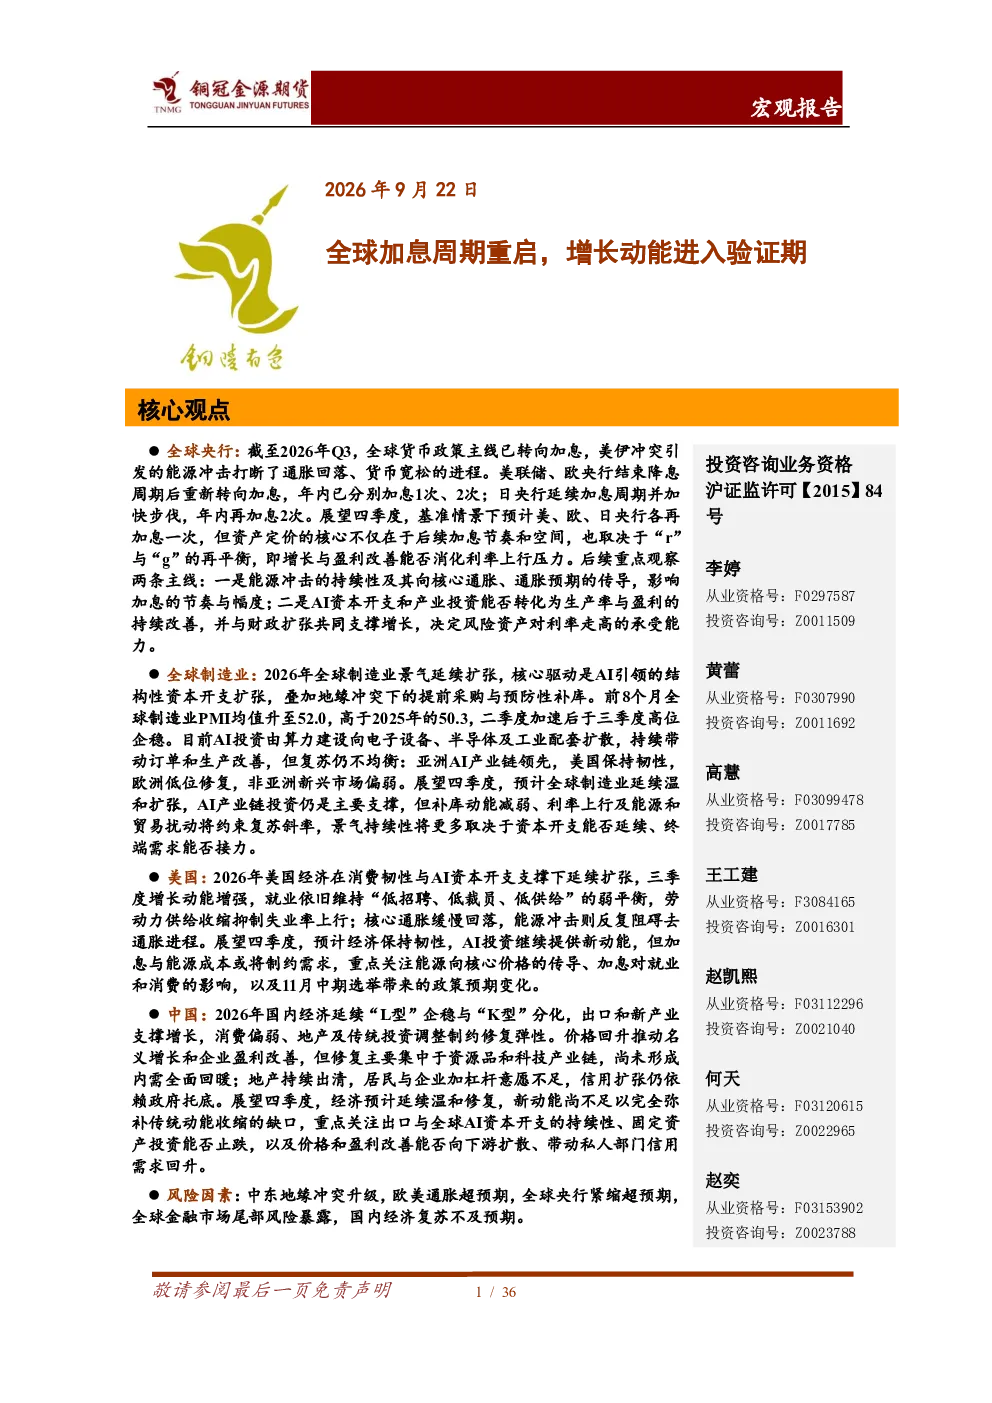
全球加息周期重启主要受美伊冲突引发的能源冲击影响,导致全球通胀预期升温。主要央行如美联储、欧央行、日央行结束降息周期,重新转向加息。市场预计美、欧、日央行年内各再加息一次。这一政策转向对经济增长动能带来验证期,加息节奏和幅度取决于能源冲击的持续性和传导路径,以及AI资本开支和产业投资能否转化为生产率与盈利的持续改善,并与财政扩张共同支撑增长。
AI产业如何影响全球制造业周期?
AI产业引领的结构性资本开支扩张是2026年全球制造业景气延续扩张的主要驱动力。地缘冲突下的提前采购与预防性补库进一步助推扩张,其中AI产业链投资仍是主要支撑。然而,补库动能减弱、利率上行及能源和贸易扰动将约束复苏斜率。AI产业升级推动全球制造业复苏,但复苏不均衡,需关注其结构性影响。
美国经济的主要增长动能是什么?
美国经济保持温和韧性,消费韧劲延续,AI驱动的设备投资正成为增长新动能。就业市场维持“低招聘、低裁员、低供给”的弱平衡状态。能源冲击打断了去通胀进程,核心通胀缓慢回落。美国经济增长动能主要来自消费和AI投资,但需关注能源冲击带来的通胀压力。
中国经济当前处于什么修复阶段?
中国经济延续“L型”企稳与“K型”分化,出口和新产业支撑增长,消费偏弱、地产及传统投资调整制约修复弹性。价格回升推动名义增长和企业盈利改善,但修复主要集中于资源品和科技产业链。中国经济温和修复,出口和新产业是主要支撑,但消费和传统投资仍偏弱,地产调整仍在进行中。
全球经济面临哪些风险提示?
全球经济面临通胀和增长的双重挑战,货币政策转向加息,经济增长动能进入验证期。AI产业升级和结构性资本开支扩张成为全球制造业复苏的主要驱动力,但复苏不均衡。需关注能源冲击、利率上行、贸易扰动等因素对全球经济复苏斜率的约束。未来经济能否进入更强的内生修复阶段,取决于居民资产负债表逐步修复、企业盈利预期改善,以及私人部门信用扩张重新成为增长动力。
你可能感兴趣
宏观报告:全球加息周期重启,增长动能进入验证期
铜冠金源期货2026-09-22
海外宏观周报(2026年第36期)全球主要央行进入加息周期
民银国际2026-09-21
全球宏观研究:中国尚未进入加息周期,美联储内部对二次定量宽松规模分歧较大
天相投顾2010-10-25
宏观·周度报告:政策超级周落幕,市场或进入验证期
国贸期货2023-07-30
传媒行业点评报告:AI投入进入回报验证期,云厂商率先兑现增长闭环
文化传媒东吴证券2026-08-04
天风电子存储系统性供需瓶颈筑牢长周期板块进入盈利质量验证期核心
未知机构2026-03-19
十五五抽水蓄能规划超预期验证全球可靠稳定和调节电源投资的进入景气大周期
未知机构2026-03-16
港股8月份投资策略:全球震荡期间港股逆势上涨,AI硬件进入核心圈验证期
国信证券2026-08-07
黑色月报:宏观预期走弱 2月进入钢材需求验证期
国元期货2023-02-08
宏观期市评论:人民币重启逆周期因子 金稳会急研化风险专题
国投期货2018-08-27