猜你想问
USDA9月供需报告对美豆市场有何影响?
USDA9月供需报告显示美豆单产上调至52.8蒲式耳/英亩,高于市场预期,引发多头平仓导致CBOT大豆期价大幅回落。报告上调全球大豆产量至4.423亿吨,期末库存下调至1.2402亿吨,但库存用量比仍下调至6.78%,整体供应充裕。美国库存减少对全球市场形成支撑,但单产上调预期差是最大利空因素。南美大豆产量及库存保持稳定,巴西产量不变,阿根廷结转库存上调至2447万吨。报告对美豆市场短期形成压力,长期需关注中美贸易关系及南美播种期天气变化。
国内豆粕市场目前供需情况如何?
国内豆粕市场基本面显示供应偏宽松。2026年7月大豆进口量达1147.72万吨,1-7月累计进口6186.72万吨,同比增加82万吨。9月预计到港大豆1019万吨,10-11月到港量850-980万吨。油厂大豆库存947.5万吨,豆粕库存超110万吨。后续大豆到港量预计下降,豆粕累库速度或放缓。需求端受养殖端持续亏损压制,生猪养殖利润为-174.07元/头,饲料企业随用随买,猪料豆粕添加比例下调,四季度生猪存栏预计环比下滑,需求走弱。
美豆单产上调对市场有哪些具体影响?
美豆单产上调0.1蒲式耳/英亩至52.8蒲式耳/英亩,高于市场预期,导致CBOT大豆期价大幅回落。产量增加1600万蒲至45.35亿蒲式耳,出口预估上调2500万蒲至16.85亿蒲式耳,但期末库存净减1000万蒲至3.10亿蒲式耳,高于市场预期,库存用量比下调至6.78%。南美大豆产量及库存保持稳定,巴西产量不变,阿根廷结转库存上调至2447万吨。美豆单产上调预期差是最大利空因素,短期对CBOT大豆形成压力,长期需关注中美贸易关系及南美播种期天气变化。
当前豆粕市场处于什么阶段?
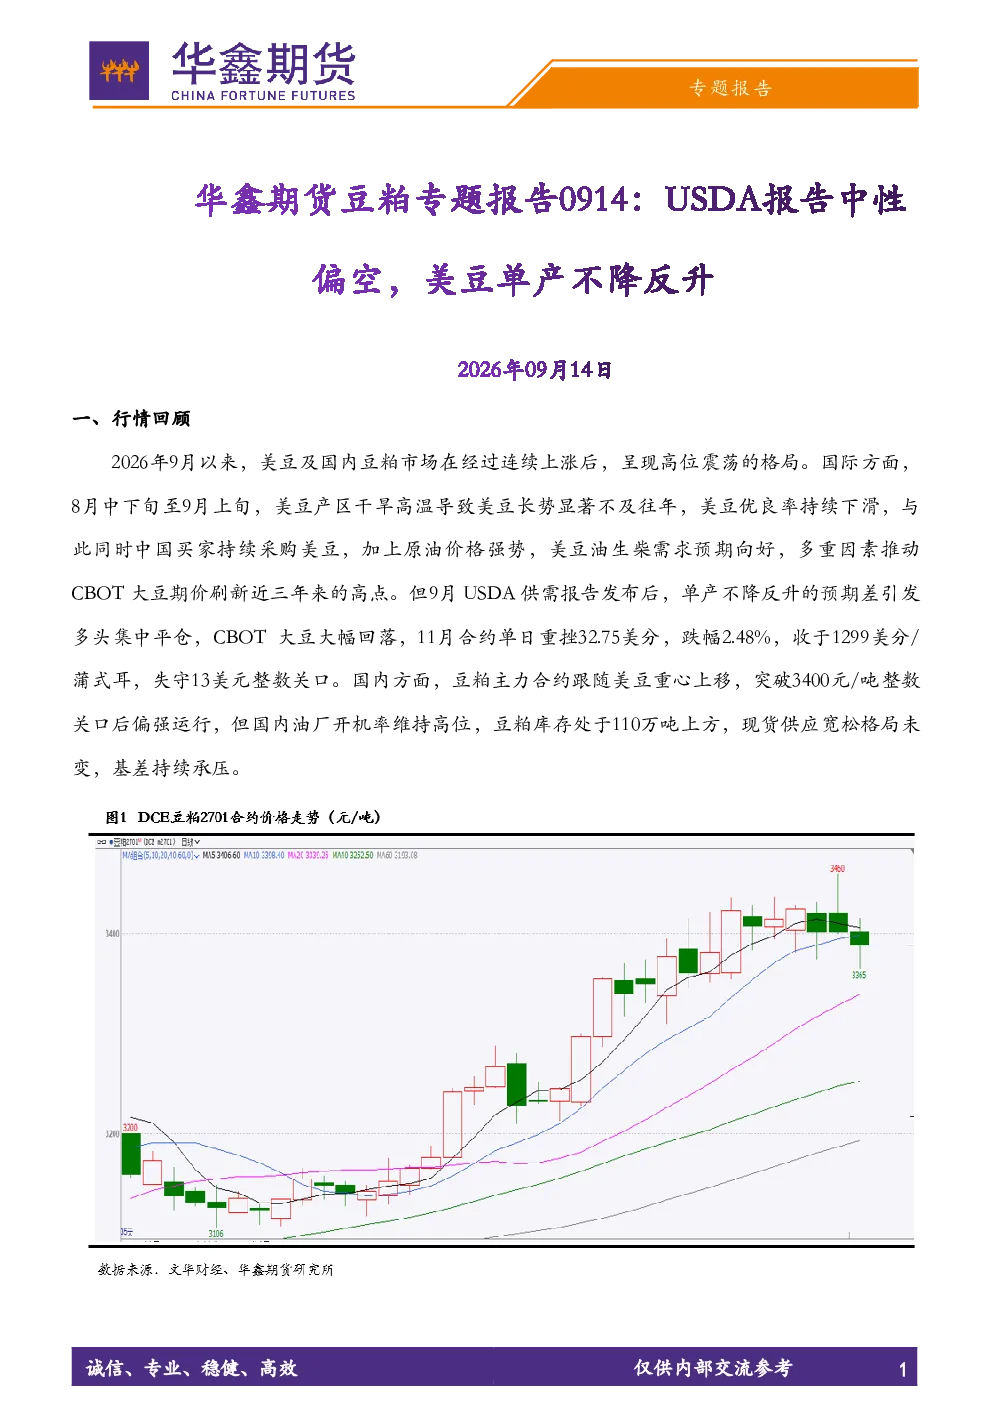
当前豆粕市场处于高位震荡阶段。2026年9月以来,美豆及国内豆粕主力合约跟随美豆上移,突破3400元/吨,但油厂开机率高位、豆粕库存110万吨以上,现货供应宽松,基差承压。USDA9月供需报告整体偏空,美豆单产上调预期差引发多头平仓,CBOT大豆大幅回落。国内豆粕市场基本面供应偏宽松,需求端受养殖端持续亏损压制,猪料豆粕添加比例下调,四季度生猪存栏预计环比下滑。短期市场跟随外盘震荡调整,中长期需关注中美贸易政策变化及国内豆粕库存去化节奏。
本报告有哪些风险提示?
本报告提示以下风险:USDA报告数据可能存在偏差,美豆单产上调预期差可能引发市场情绪波动;中美贸易关系不确定性可能影响美豆出口需求;南美大豆播种期天气变化可能改变全球大豆供应格局;国内豆粕需求端受养殖利润压制,若养殖端持续亏损可能进一步打压需求;油厂大豆库存及豆粕库存较高,若进口大豆到港量超预期可能加剧供应压力。需持续关注美豆收割进度、中美贸易政策变化、南美播种期天气及国内豆粕库存去化节奏。