猜你想问
这份研报主要分析了哪些内容?
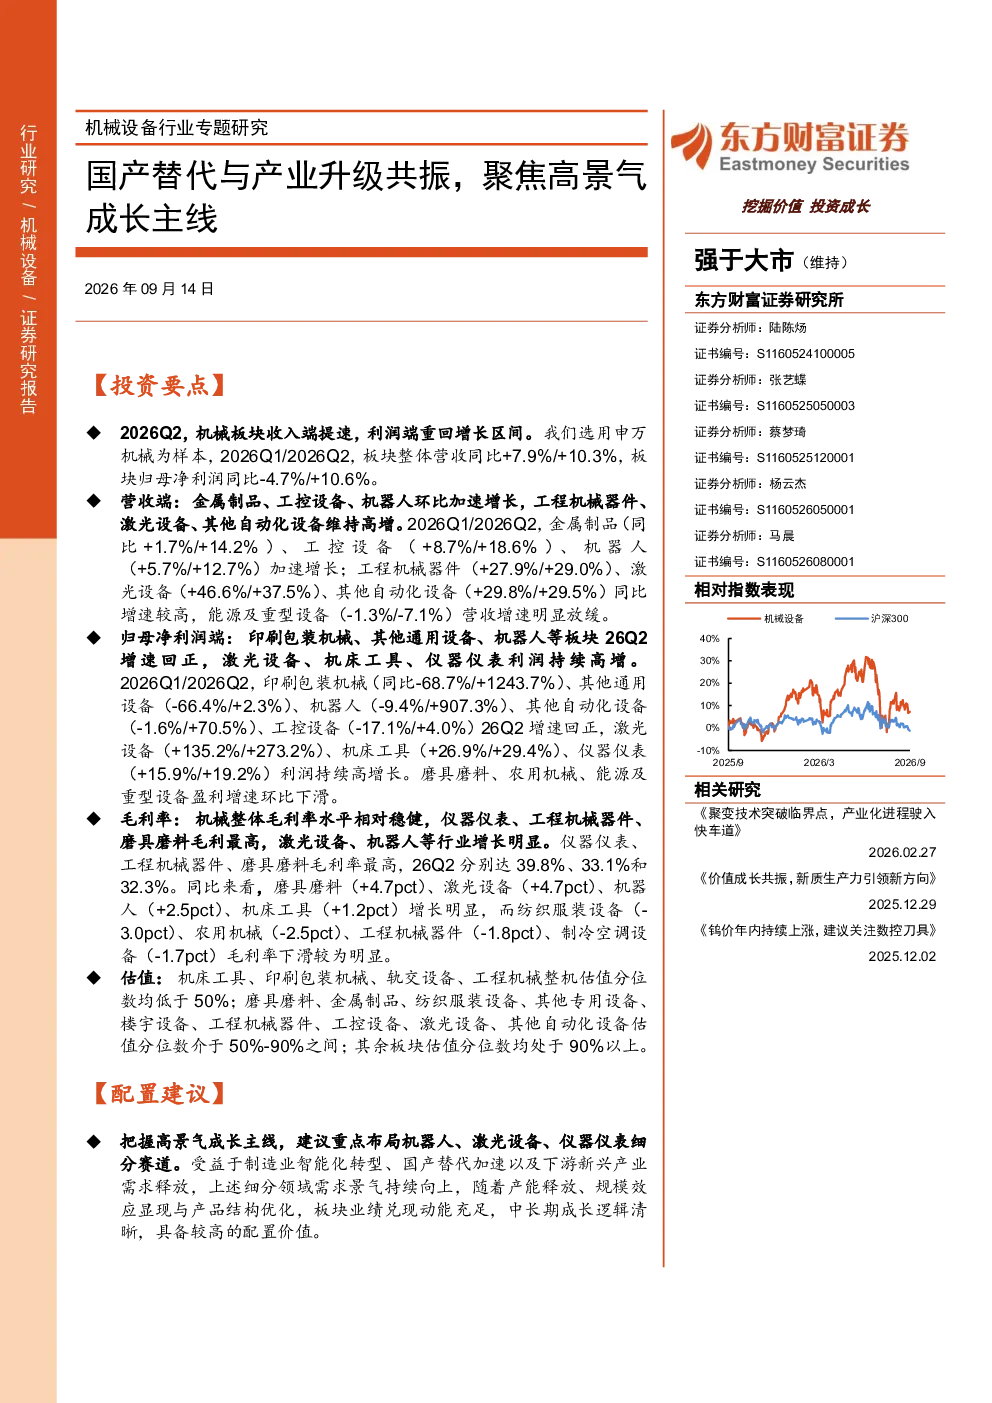
这份研报主要分析了2026年第二季度机械设备行业的整体表现及各子板块的差异化增长情况。报告指出机械板块整体收入和净利润均实现双增长,其中自动化设备板块增长最快,专用设备板块净利润增长显著,通用设备板块收入增长稳健,轨交设备板块受招标放量驱动业绩修复,工程机械板块收入增长但净利润有所下降。报告还分析了板块毛利率、期间费用率等关键数据,并对机床工具、印刷包装机械等细分板块的估值进行了分位数排名。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势呈现国产替代加速和产业升级共振的特点。报告重点指出自动化设备、机器人与激光设备表现亮眼,仪器仪表行业景气度持续向上,专用设备中的其他专用设备行业表现最优。这些细分领域受益于制造业智能化转型、下游新兴产业需求释放,需求景气持续向上,展现出中长期成长逻辑。同时,报告也提到通用设备、专用设备、轨交设备等板块的持续增长潜力。
研报重点分析了哪些细分赛道?
研报重点分析了自动化设备、专用设备、通用设备、轨交设备和工程机械设备等细分赛道。其中,自动化设备板块增长最快,净利润同比增长高达58.3%;专用设备板块净利润增长18.6%;通用设备板块收入增长12.2%;轨交设备板块受招标放量驱动业绩修复;工程机械设备板块中工程器件板块弹性更强。报告特别推荐机器人、激光设备、仪器仪表等细分赛道,认为这些领域具备较高的配置价值。
当前机械设备市场现状如何?
当前机械设备市场呈现收入利润双增长态势,但各子板块表现分化。机械板块整体收入同比增长10.3%,净利润同比增长10.6%,整体毛利率提升0.3个百分点至24%。自动化设备板块表现突出,收入同比增长23.7%,净利润同比增长58.3%。专用设备板块净利润增长18.6%,通用设备板块收入增长12.2%,轨交设备板块收入增长5.1%。然而,工程机械板块收入同比增长16.6%,但净利润同比下降3.3%。此外,机床工具、印刷包装机械等板块估值分位数均低于50%,而磨具磨料、金属制品等板块估值介于50%-90%之间。
研报提示了哪些风险?
研报提示了机械设备行业可能面临的风险,包括下游需求不及预期风险、原材料成本上升风险以及出口关税波动风险。报告指出,虽然机械设备行业整体呈现增长态势,但下游需求的变化可能影响行业表现。同时,原材料成本的上升和出口关税的波动也可能对企业的盈利能力造成压力。这些风险因素需要投资者关注,并在投资决策中予以考虑。