猜你想问
2026年8月债券市场主要表现是什么?
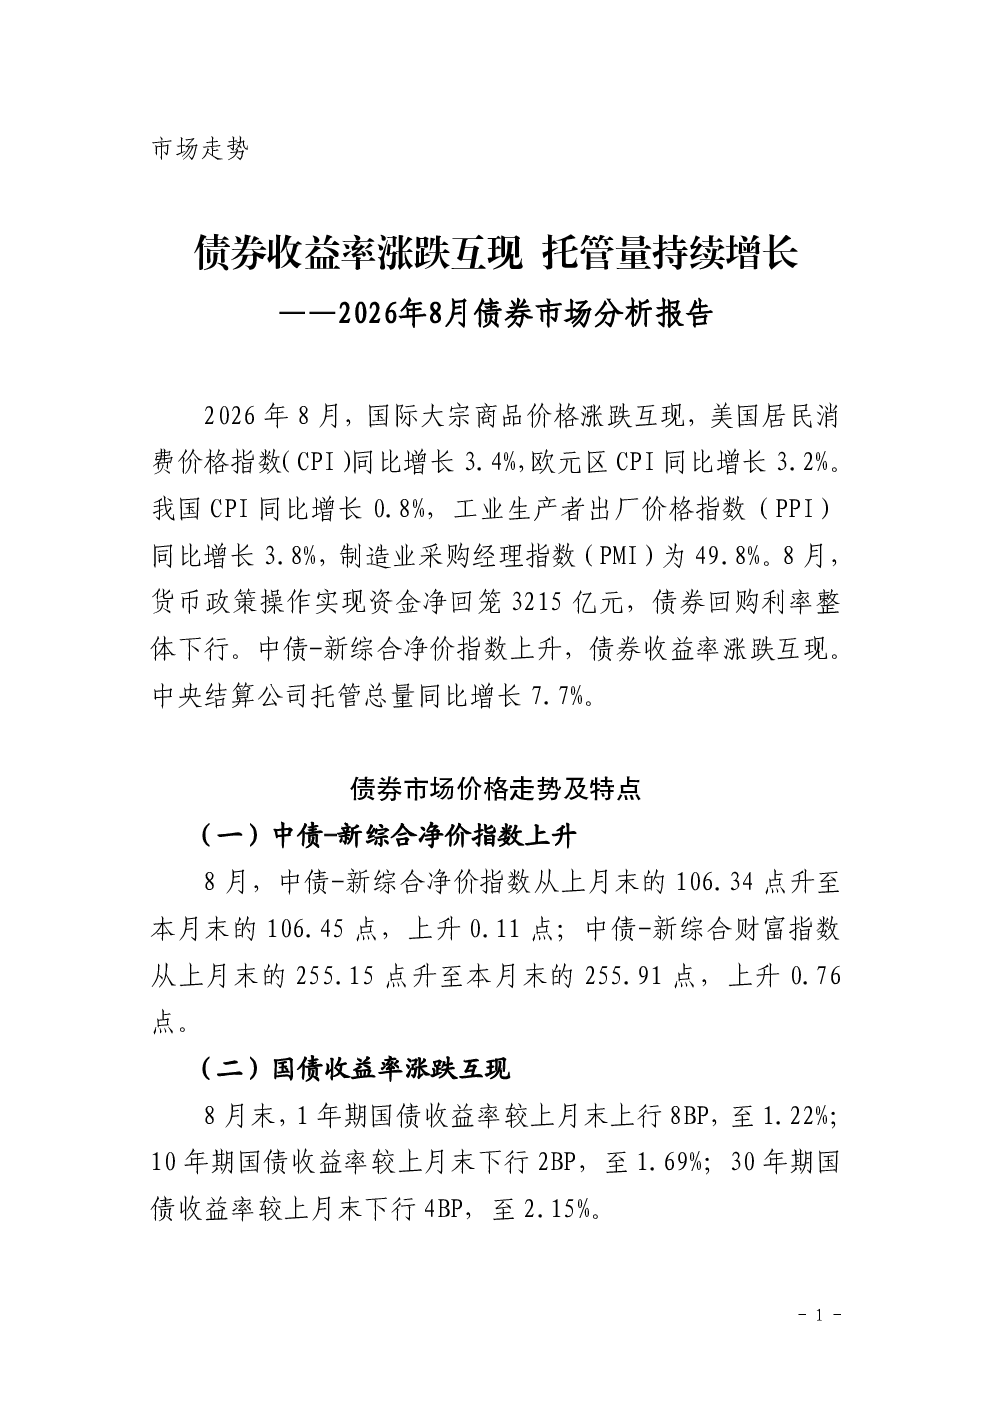
2026年8月,债券市场呈现涨跌互现的走势。中债-新综合净价指数上升,显示市场整体有所回暖。国债收益率方面,1年期上行8BP,而10年期和30年期则分别下行2BP和4BP,体现短期资金压力与长期利率预期的分化。政策性银行债和企业债(AAA)收益率也呈现不同变化,分别下行1.64BP和1.9BP。同时,债券回购利率整体下行,表明流动性环境有所宽松。中央结算公司托管总量同比增长7.7%,显示市场活跃度有所提升。
债券市场交易结算呈现哪些特点?
2026年8月,债券市场交易结算量同比下降16.39%,达到132.48万亿元,其中现券交易结算量24.45万亿元,回购交易结算量103.48万亿元。从参与机构来看,商业银行、证券公司、非法人产品是现券结算量最大的三类机构。债券换手率平均为17.98%,政策性银行债、国债、商业银行债券的换手率分别为47.72%、22.90%、10.04%,反映不同券种的市场流动性差异。银行间交易所两市互联互通规模同比增加30.84%,显示市场互联互通水平持续提升。
债券市场存量和发行情况如何?
2026年8月,债券市场发行规模为3.10万亿元,其中国债、地方政府债、政策性银行债发行量分别为13336.50亿元、11919.93亿元、4803.90亿元。截至8月末,债券托管总量达到135.60万亿元,同比增长7.7%。境外机构托管量为2.77万亿元,全球通持债占比为78.18%,显示外资配置中国债券市场意愿较强。这些数据表明,债券市场在8月维持了较为稳定的存量和发行节奏,规模持续增长。
当前债券市场面临哪些风险因素?
当前债券市场面临的主要风险因素包括:货币政策走向的不确定性,若后续货币政策收紧可能对债券价格形成压力;通胀水平分化带来的利率预期波动,特别是PPI持续高企可能影响长期利率走势;市场流动性变化,虽然近期回购利率下行,但若资金面突然收紧仍可能影响市场表现;此外,债券发行规模持续扩大也可能对市场供需关系产生影响,需关注潜在的资金压力。
未来债券市场发展趋势如何?
未来债券市场发展趋势需关注多重因素。首先,宏观经济修复进程将影响通胀预期和货币政策节奏,进而影响利率走势。其次,债券市场结构性分化可能加剧,不同券种、期限的收益率表现或将分化。此外,境外机构配置需求的变化、市场参与主体的行为模式调整等也将影响市场动态。投资者需关注政策信号、经济数据和市场成交量的变化,以把握市场节奏。