猜你想问
国新健康健康服务业务增长原因是什么?
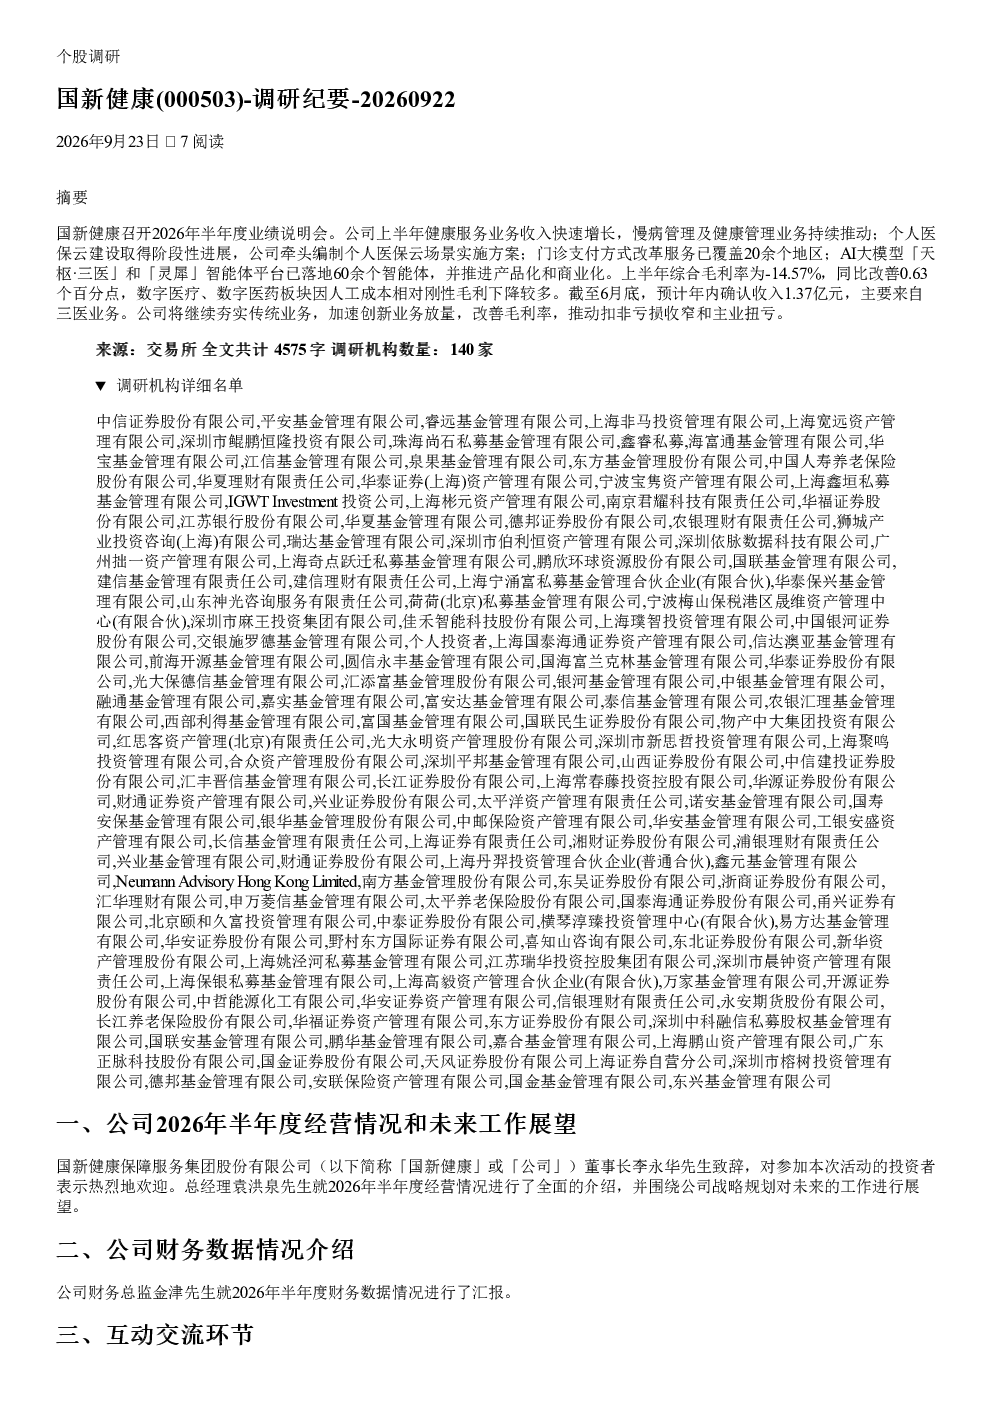
国新健康健康服务业务收入快速增长主要得益于慢病管理及健康管理业务的持续推动。公司在AI+医疗领域积极布局,已建成「天枢·三医」大模型和「灵犀」智能体平台,并在多个场景落地应用。个人医保云建设取得阶段性进展,公司牵头编制个人医保云场景实施方案。门诊支付方式改革服务已覆盖20余个地区。公司核心竞争力在于依托在「三医」领域长期积累,持续完善慢病管理服务体系,强化供应保障、平台支撑和智能化服务能力,并积极推动AI技术与健康服务场景融合。公司在山东地区的慢病管理业务持续推进,未来将继续做好现有项目精细化运营和服务能力提升。
AI+医疗领域发展趋势如何?
公司在AI+医疗领域已建成「天枢·三医」大模型和「灵犀」智能体平台,目前已落地60余个智能体,并在医保基金监管、医疗服务、医药监管、健康服务等领域形成应用。公司AI相关能力主要结合具体客户需求和业务场景,通过项目建设、软件及平台服务等模式实现落地。AI技术与健康服务场景融合是未来重要趋势,公司持续推动该领域发展,未来将重点围绕「服务于人」和「服务于药」两个方向持续拓展医保数据应用场景。DRG/DIP 2.0各地推进节奏不一,公司将持续跟踪重点区域政策落地和项目采购动态,及时做好项目储备和市场响应。
报告重点分析了哪些方面?
报告重点分析了国新健康在慢病管理、AI+医疗、个人医保云建设、门诊支付方式改革等方面的业务进展和未来规划。公司在慢病管理业务持续推进,未来将继续做好现有项目精细化运营和服务能力提升。围绕国家医保局个人医保云建设,公司已取得阶段性进展,并积极参与相关省市开展个人医保云试点。公司将持续跟进个人医保云实施方案后续批复和建设安排,积极参与相关场景和能力体系建设。关于门诊支付方式改革,公司持续开展相关业务,已覆盖20余个地区,未来将持续优化方案,深化服务内容,拓展覆盖范围。公司在AI+医疗领域已建成「天枢·三医」大模型和「灵犀」智能体平台,目前已落地60余个智能体,并在医保基金监管、医疗服务、医药监管、健康服务等领域形成应用。
当前市场现状如何?
公司上半年综合毛利率为-14.57%,同比改善0.63个百分点,数字医疗、数字医药板块因人工成本相对刚性毛利下降较多。预计年内确认收入1.37亿元,主要来自三医业务。公司将继续夯实传统业务,加速创新业务放量,改善毛利率,推动扣非亏损收窄和主业扭亏。公司收入季节性特征明显,主要收入集中在第四季度,今年实现扣非亏损收窄需要满足的条件是夯实传统业务基本盘,推动收入规模与质量双提升,加快创新业务拓展落地,培育高毛利业务增长点。公司在山东地区的慢病管理业务持续推进,未来将继续做好现有项目精细化运营和服务能力提升。围绕国家医保局个人医保云建设,公司已取得阶段性进展,并积极参与相关省市开展个人医保云试点。公司将持续跟进个人医保云实施方案后续批复和建设安排,积极参与相关场景和能力体系建设。
研报提示哪些风险?
公司上半年综合毛利率为-14.57%,主要原因是数字医疗、数字医药板块人工成本相对刚性,部分项目收入确认滞后,成本未能同比例下降。下半年公司将强化人工智能赋能业务发展,进一步优化业务结构、加强业务管理,提升交付效率,严控非必要成本费用支出,多措并举推动公司改善毛利率水平、提升经营质量。DRG/DIP 2.0各地推进节奏不一,公司将持续跟踪重点区域政策落地和项目采购动态,及时做好项目储备和市场响应。公司尚未履行完毕的合同预计可在年内确认的收入约为1.37亿元,主要来自三医业务。预计2026年公司收入确认仍将重点集中在第四季度。公司收入季节性特征明显,主要收入集中在第四季度,今年实现扣非亏损收窄需要满足的条件是夯实传统业务基本盘,推动收入规模与质量双提升,加快创新业务拓展落地,培育高毛利业务增长点。