猜你想问
8月中国半导体设备进口增速如何?
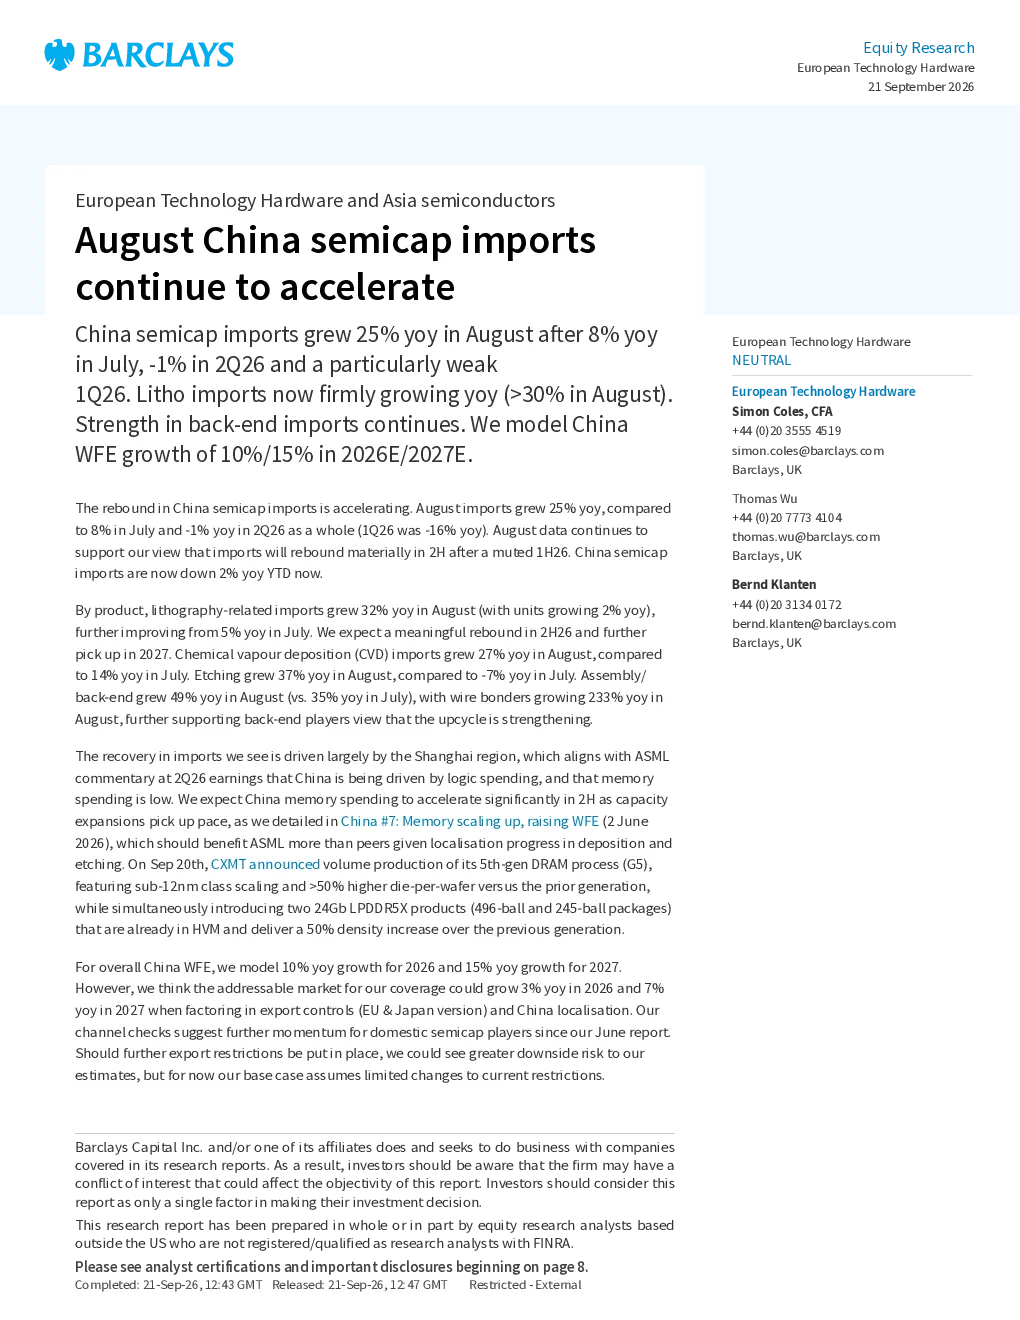
8月份中国半导体设备进口同比增长25%,继7月份同比增长8%后,显示出进口反弹正在加速。第二季度整体同比下降1%(2026年第一季度同比下降16%),但8月份数据支持2026年下半年进口将显著反弹的观点,截至目前,中国半导体进口同比下降2%。按产品分类,凸版印刷相关进口同比增长32%;化学气相沉积(CVD)进口同比增长27%;蚀刻同比增长37%;组装/后端同比增长49%,其中键合机同比增长233%
中国半导体设备进口复苏的主要驱动因素是什么?
进口复苏主要是由上海地区驱动的,反映中国正由逻辑芯片支出驱动,而存储芯片支出则较低。预计随着产能扩张步伐加快,中国存储芯片支出将在2026年下半年显著加速,这将使ASML比竞争对手受益更多,因为沉积和刻蚀的本土化进程正在推进。CXMT宣布其第五代DRAM工艺(G5)实现量产,采用小于12纳米的制程技术,晶圆单片集成度较上一代提升超过50%
中国半导体设备市场未来发展趋势如何?
对于整体中国WFE市场,预测2026年将实现10%的年同比增长,2027年将实现15%的年同比增长。但考虑到出口管制(欧盟和日本版本)和中国本地化因素,覆盖范围内的可拓展市场在2026年可能实现3%的年同比增长,在2027年可能实现7%的年同比增长。渠道调研显示,国内半导体设备厂商的势头进一步增强
当前中国半导体设备市场面临哪些风险?
如果进一步实施出口限制,可能会看到对预测的更大下行风险。当前基准情景假设当前限制将不会发生重大变化。出口管制(欧盟和日本版本)对中国半导体设备市场的影响是主要风险因素之一
报告对中国半导体设备厂商有何启示?
报告显示国内半导体设备厂商的势头进一步增强,但需关注出口管制风险。随着产能扩张和本土化进程推进,中国半导体设备市场存在结构性机会,特别是沉积和刻蚀领域。ASML等领先企业在存储芯片支出较低的情况下仍将受益于本土化趋势
你可能感兴趣
欧洲科技硬件与亚洲半导体:2026年第二季度后点评——基本面改善但仍存高期待
电子设备巴克莱银行2026-08-28
欧洲科技硬件与亚洲半导体:2Q26业绩回顾——基本面改善
电子设备巴克莱银行2026-08-28
机械制造行业2019年8月周报第3期:电梯增长逻辑正从施工向加装转换,半导体设备加速进口替代
机械设备国泰君安证券2019-08-18
中金科技硬件产业整合有望加速落地聚焦半导体设备国产化各位投
未知机构2025-03-10
中国晶圆制造设备:进口降幅收窄与半导体贸易逆差扩大
电子设备杰富瑞2026-04-23
亚洲半导体行业:最新报告:22年第三季度科技库存——硬件停滞不前,半导体库存接近峰值
瑞士信贷2022-11-26
中国CPU国产替代与人工智能加速(亚洲半导体)
电子设备瑞信2020-07-01
中金科技硬件海外制裁或将落地关注半导体设备材料国产化进程今
未知机构2024-12-02
【中金科技硬件】半导体设备材料板块速评今日半导体设备板块涨幅较大
未知机构2022-11-11
半导体设备行业8月数据点评:半导体设备龙头积极完善产业链布局,进口替代加速进行
电子设备东吴证券2019-09-01