猜你想问
这份研报主要分析了什么内容?
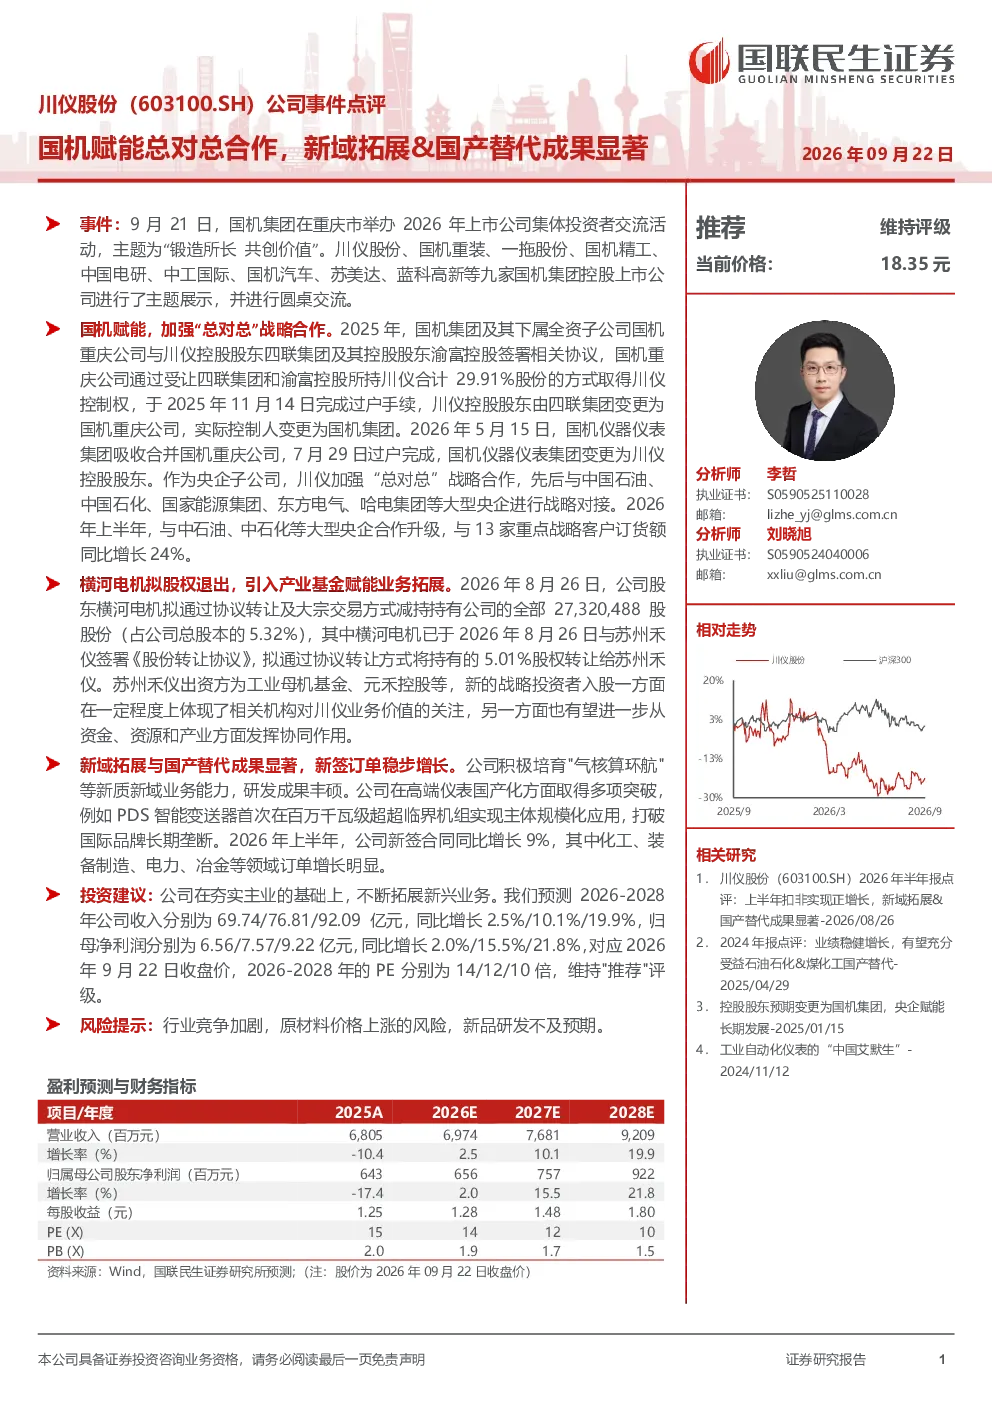
本研报重点分析了国机集团通过旗下国机仪器仪表集团赋能川仪股份,加强“总对总”战略合作,并与中石油、中石化等大型央企合作升级的情况。上半年与13家重点战略客户订货额同比增长24%。同时关注了横河电机拟减持5.32%股份,引入工业母机基金、元禾控股等产业基金,助力业务拓展。川仪股份积极拓展“气核算环航”等新质新域业务,在高端仪表国产化方面取得突破,PDS智能变送器首次在百万千瓦级超超临界机组实现规模化应用。2026年上半年,公司新签合同同比增长9%,化工、装备制造、电力、冶金等领域订单增长明显。预计2026-2028年公司收入分别为69.74/76.81/92.09亿元,同比增长2.5%/10.1%/19.9%;归母净利润分别为6.56/7.57/9.22亿元,同比增长2.0%/15.5%/21.8%,对应2026年9月22日收盘价,2026-2028年的PE分别为14/12/10倍,维持“推荐”评级。
高端仪表国产化行业发展趋势如何?
高端仪表国产化行业发展趋势向好,随着国内企业技术进步和产业政策支持,国产替代进程加速。川仪股份在高端仪表国产化方面取得突破,PDS智能变送器首次在百万千瓦级超超临界机组实现规模化应用,表明国内企业在核心技术上逐步追赶国际水平。化工、装备制造、电力、冶金等领域对高端仪表的需求持续增长,为国内企业提供了广阔的市场空间。未来,随着国内产业链供应链的完善和自主创新能力的提升,高端仪表国产化率有望进一步提高。
研报对川仪股份的重点分析方向是什么?
研报对川仪股份的重点分析方向包括其与国机集团的战略合作、新质新域业务的拓展、高端仪表国产化成果以及未来业绩增长预期。报告详细分析了川仪股份通过与国机集团合作,加强“总对总”战略合作,并与中石油、中石化等大型央企合作升级,提升市场竞争力的情况。同时,关注了公司在“气核算环航”等新质新域业务的拓展进展,以及在高端仪表国产化方面的突破。此外,报告还预测了川仪股份2026-2028年的收入和净利润增长情况,并给出了相应的估值和评级。
当前高端仪表市场的市场现状如何?
当前高端仪表市场呈现国内企业加速崛起的态势。随着国产替代政策的推进和技术进步,国内企业在高端仪表领域的竞争力逐步提升。川仪股份等国内企业在关键技术上取得突破,产品性能和可靠性接近国际先进水平,市场份额逐步扩大。然而,高端仪表市场仍以国际巨头为主导,国内企业在品牌影响力和市场份额方面仍有差距。未来,随着国内产业链供应链的完善和自主创新能力的提升,国内企业有望进一步扩大市场份额,推动高端仪表市场向国内企业主导的方向发展。
研报提示了哪些风险?
研报提示了高端仪表行业面临的风险,包括行业竞争加剧、原材料价格上涨、新品研发不及预期等。高端仪表市场竞争激烈,国内外企业竞争加剧可能导致价格战和利润率下降。原材料价格波动对高端仪表生产成本影响较大,原材料价格上涨可能导致企业盈利能力下降。新品研发需要大量投入和时间,如果新品研发不及预期,可能影响企业未来的增长潜力。此外,宏观经济波动和政策变化也可能对高端仪表行业产生影响。因此,投资者在关注高端仪表行业发展的同时,也需要关注相关风险因素。