猜你想问
2026年评级调整有哪些主要特征?
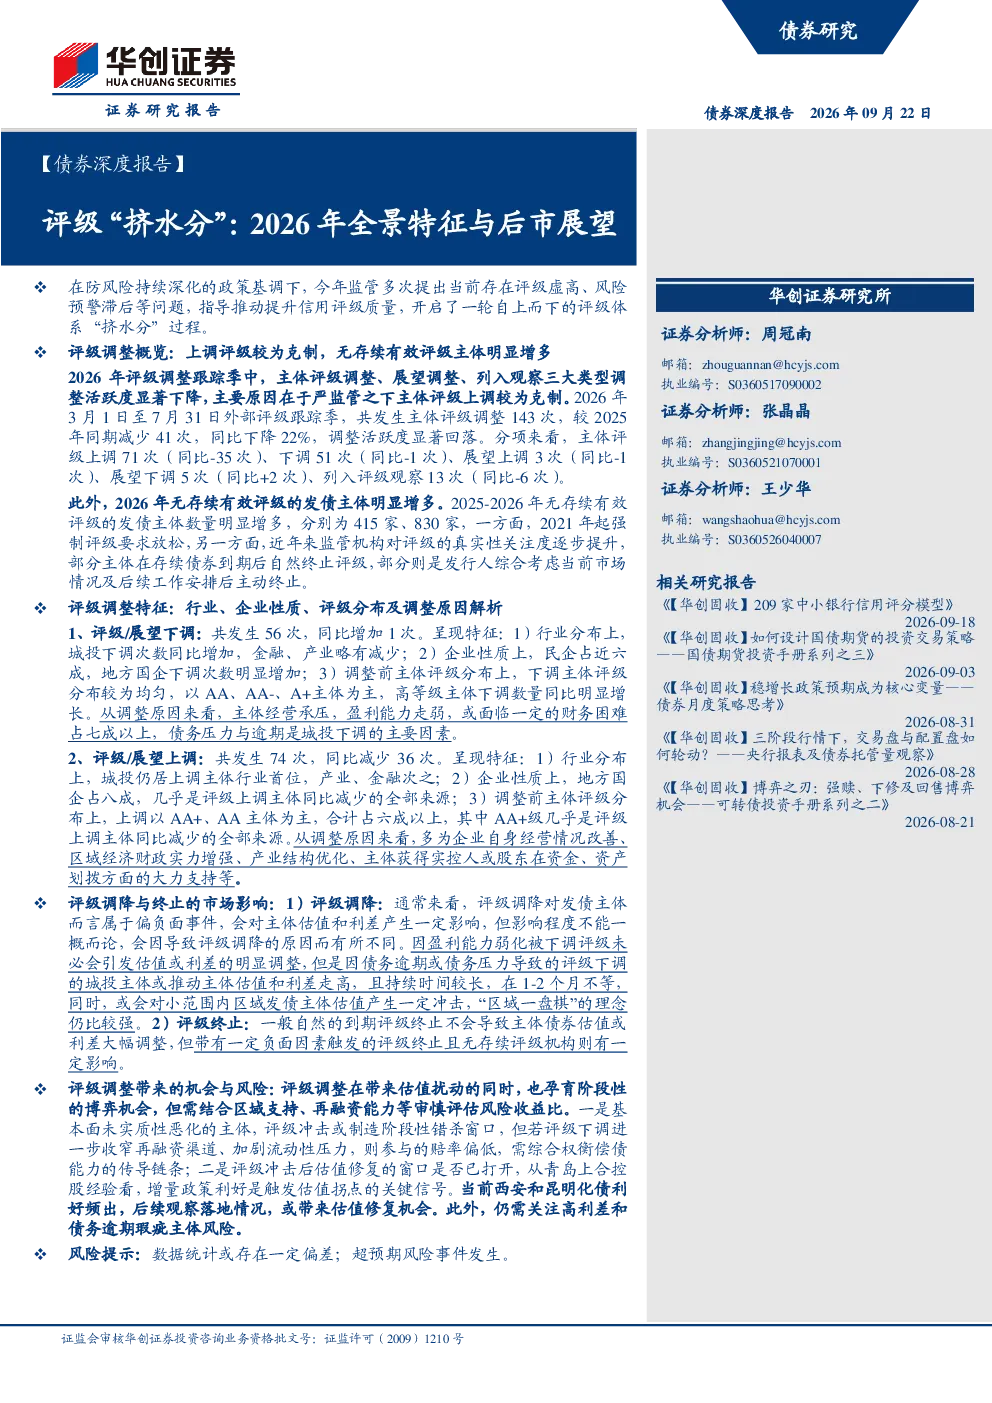
2026年评级调整呈现三大特征:一是调整活跃度显著下降,全年主体评级调整143次,同比下降22%;二是无存续有效评级的发债主体增多,2025-2026年分别为415家、830家,主因是监管趋严及评级真实性提升;三是评级下调主体中,城投占比增加,高等级主体下调数量同比明显增长,主要原因是经营承压、债务压力与逾期。
哪些行业或企业类型在2026年评级调整中表现突出?
城投仍是评级调整最活跃的行业,但下调次数同比增加。企业类型上,民企占比近六成,地方国企下调次数显著增加。评级上调方面,城投仍居首位,地方国企占上调主体八成。调整前主体评级以AA、AA-、A+为主,上调主体多为AA+、AA级。从调整原因看,下调主因是经营承压、盈利能力走弱,上调主因是企业经营改善、区域财政支持等。
评级调整对发债主体和投资者有何影响?
评级调整对发债主体估值和利差有影响,但程度因原因而异。因盈利能力弱化下调的,影响相对有限;因债务逾期或压力下调的城投,则可能推高估值和利差。评级终止中,自然到期影响不大,但负面因素触发的无存续评级终止需关注。投资者需结合区域支持、再融资能力评估风险收益比,基本面未恶化的主体可能存在阶段性错杀窗口。
2026年评级调整反映的市场现状如何?
2026年评级调整反映严监管下主体评级上调趋于克制,同时评级真实性监管加强导致无评级主体增多。市场呈现城投、地方国企调整活跃,高等级主体下调增多,民企受压明显等特点。区域经济支持、再融资能力成为影响主体应对评级冲击的关键因素,青岛上合控股的案例显示政策利好是触发估值拐点的关键。
研报提示的主要风险有哪些?
研报提示需关注高利差和债务逾期瑕疵主体风险。评级下调可能收窄再融资渠道、加剧流动性压力,参与需审慎评估赔率。当前西安、昆明化债利好频出,但需观察落地效果。此外,监管政策变化、主体经营恶化等均可能引发评级调整,进而影响估值和利差,需持续跟踪区域支持力度和主体基本面变化。
你可能感兴趣
本轮市场反弹特征分析与后市展望
华西证券2022-07-18
【债券深度报告】:历年评级调整全景及2023年新特征
华创证券2023-08-18
量化漫谈:卖方分析师团队评价体系与特征全景
国金证券2023-02-14
全景透视母婴人群消费特征与购物路径
商贸零售CTR移动用户指数事业部2016-09-16
后市展望和思考两会政策窗口已全面开启政府工作报告提出的2026年经济社
未知机构2026-03-06
宏观专题:详解2026年财政预算:特征、细节与影响
国盛证券2026-04-06
从2026年《财富》世界500强看能源企业特征画像、业务布局与管控体系
综合中智咨询2026-09-15
凝心聚力 新质创新:中国股权市场特征与展望
金融中信智库2025-08-26
当前国债期货跨期价差定价特征与展望
广发期货2025-06-18
商业银行业:提前还贷的国内特征、国际经验与后续展望
金融国泰君安证券2023-08-13