猜你想问
这份研报的核心内容是什么?
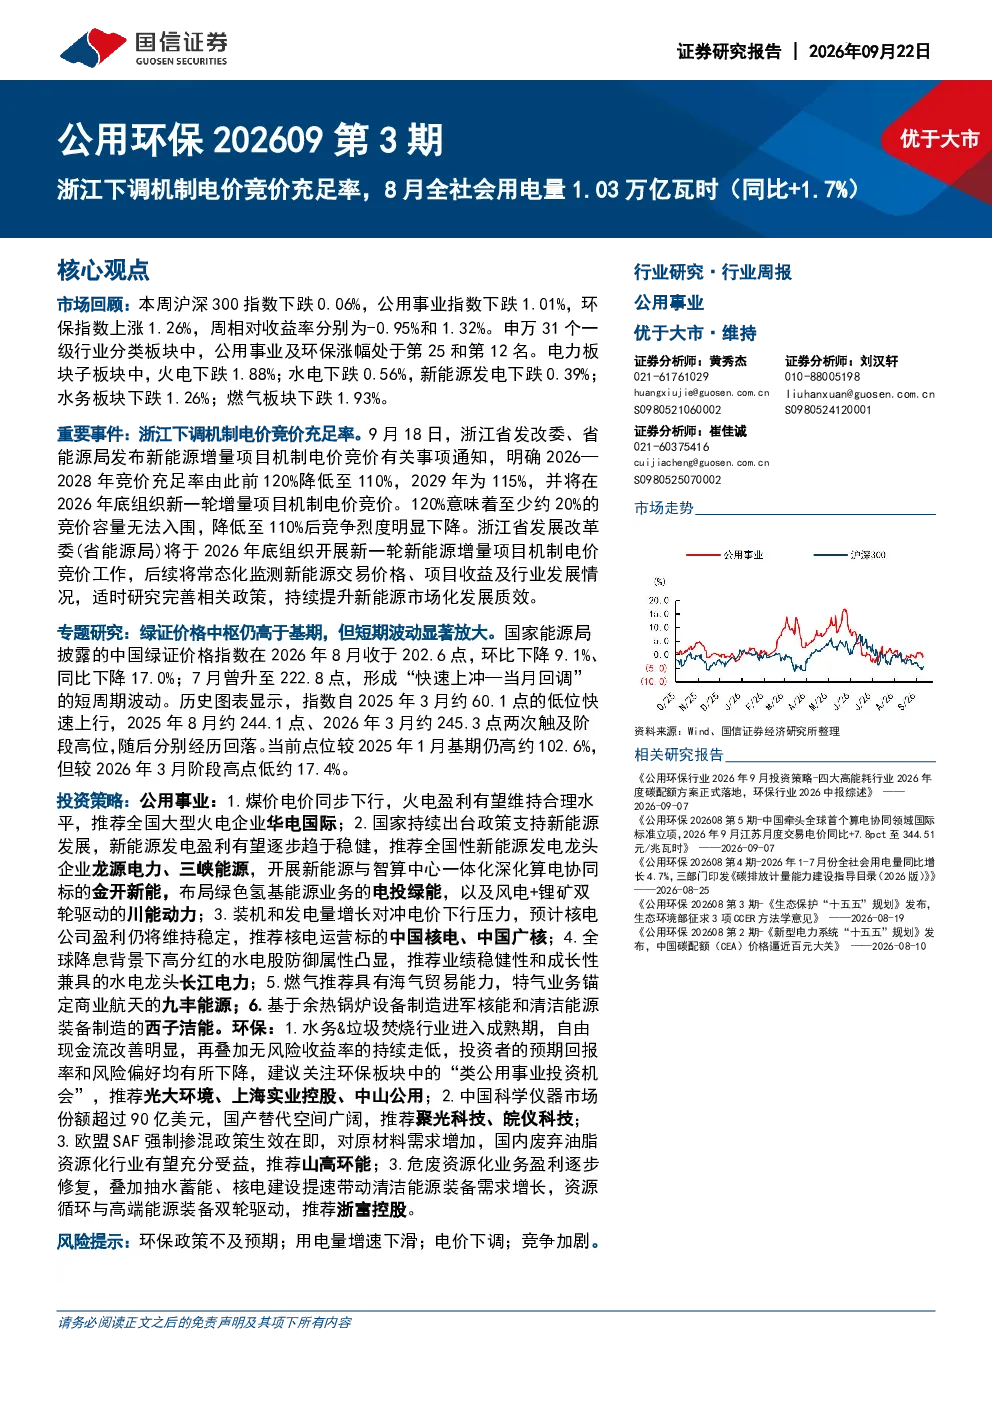
这份研报分析了碳中和背景下公用事业行业的发展趋势,重点探讨了环保和电力两个细分领域。环保方面,建议关注水务、垃圾焚烧等成熟行业,推荐光大环境、上海实业控股等;电力方面,火电盈利有望维持合理水平,新能源发电盈利逐步趋于稳健,推荐龙源电力、三峡能源等。研报还关注了浙江下调机制电价竞价充足率等政策变化对行业的影响。
环保行业未来发展趋势如何?
环保行业进入成熟期,自由现金流改善明显。未来,中国科学仪器市场份额将进一步提升,国产替代空间广阔。欧盟SAF强制掺混政策将增加国内废弃油脂资源化行业的需求。危废资源化业务盈利逐步修复,叠加抽水蓄能、核电建设提速,资源循环与高端能源装备双轮驱动行业发展。推荐山高环能、浙富控股等企业。
报告重点分析了哪些方向?
报告重点分析了环保和电力两个方向。环保方面,关注水务、垃圾焚烧、科学仪器、废弃油脂资源化、危废资源化等细分领域。电力方面,分析了火电、新能源发电、核电、水电、燃气等领域的现状和趋势。报告还关注了绿证价格、电价政策等关键因素。
当前电力市场现状如何?
当前电力市场呈现用电量稳步增长、电力交易活跃、装机容量持续提升等特点。2026年8月全社会用电量同比增长1.7%,用电负荷创历史新高。全国各电力交易机构累计完成交易电量同比增长23.4%。火电盈利有望维持合理水平,新能源发电盈利逐步趋于稳健,核电公司盈利预计仍将维持稳定,水电股防御属性凸显。推荐华电国际、龙源电力、中国核电等企业。
研报提到了哪些风险提示?
研报提示了环保政策不及预期、用电量增速下滑、电价下调、竞争加剧等风险。环保政策变化可能影响环保企业的盈利能力;用电量增速下滑可能影响电力企业的收入;电价下调可能影响火电和新能源发电企业的盈利;竞争加剧可能压缩企业的利润空间。投资者需关注这些风险因素。
你可能感兴趣
公用环保行业202606第3期15月全社会用电量累计4.2万亿千瓦时(+5.7%),五部门发布联合开展重点行业节能降碳改造攻坚三年行动
公用事业国信证券2026-06-24
环保与公用事业行业202209第3期:8月全社会用电量增长10.7%,发电量增长9.9%,部分公司绿电收益分析
公用事业国信证券2022-09-18
公用环保202504第3期:工信部组织开展2025年度工业节能监察工作,3月全社会用电量同比增长4.8%
公用事业国信证券2025-04-21
公用环保 202307第3期:深化电力体制改革构建新型电力系统,6月全社会用电量同比增长3.9%
公用事业国信证券2023-07-16
公用环保202603第4期:辽宁建立核电可持续发展价格结算机制,2026年1-2月份全社会用电量同比增长6.1%
公用事业国信证券2026-03-24
环保与公用事业202303第3期:2月全国全社会用电量同比增长2.3%,虚拟电厂政策梳理
公用事业国信证券2023-03-19
公用环保行业202406第4期:1-5月全社会用电量3.8万亿千瓦时(+8.6%),我国核能综合利用拓展至工业供汽领域
公用事业国信证券2024-06-23
公用环保行业202605第4期:1-4月全社会用电量3.3万亿kWh(+5.4%),今夏全国最高用电负荷预计将达到16亿千瓦左右
公用事业国信证券2026-05-26
公用环保202503第4期:1-2月全社会用电量1.56万亿kWh(+1.3%),关注绿证价值重估
公用事业国信证券2025-03-24
公用环保行业202509第3期:新型储能规模化发展推进,新能源发电就近消纳电价机制完善
公用事业国信证券2025-09-14