猜你想问
美联储加息对资产配置有何影响?
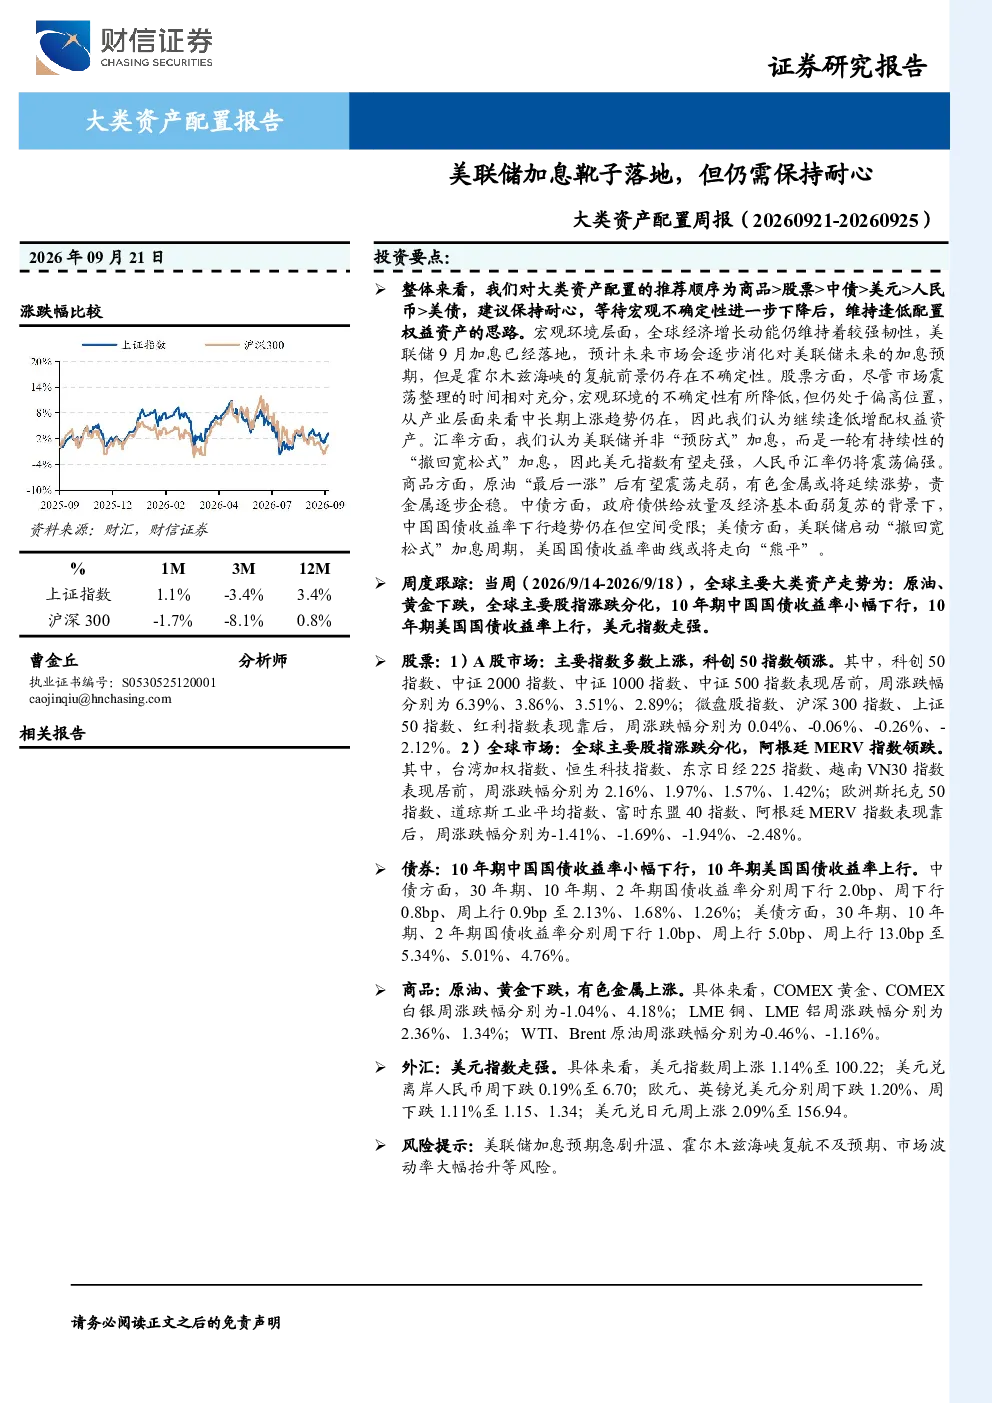
美联储加息对资产配置产生多方面影响。报告指出整体资产配置推荐顺序为商品>股票>中债>美元>人民币>美债,建议保持耐心等待宏观不确定性下降后逢低配置权益资产。美联储启动鹰派加息,12比0投票加息25bp,重申不提供前瞻性指引,市场预计2026年10月加息概率提升至50.9%,未来或部分撤回降息操作。中国经济动能回升,美国经济动能边际回落,美联储政策利率区间3.75%-4%,隔夜逆回购协议规模维持低位,流动性宽松。中国资金利率DR007、R007下行。A股配置性价比提升,股债收益比升至4.12(历史百分位95.8%),中美利差走阔至-332.8bp(历史百分位0.0%)。商品配置方面,金银比、金铜比分别处于55.3%、94.7%,铜仍具配置价值。报告强调美联储启动“撤回宽松式”加息周期,美债收益率曲线或将走向“熊平”,人民币汇率震荡偏强,商品中原油或震荡走弱,有色金属延续涨势,贵金属企稳。中债收益率下行空间受限,建议关注政府债供给与经济弱复苏影响。
报告如何分析A股投资机会?
报告对A股投资机会的分析主要基于资产比价与配置价值。当前A股配置性价比显著提升,股债收益比升至4.12(历史百分位95.8%),显示股市相对债市更具吸引力。同时中美利差走阔至-332.8bp(历史百分位0.0%),也支持A股的相对价值。报告建议在保持耐心的前提下,可关注A股的配置机会,但强调需等待宏观不确定性下降后逢低介入。此外,报告指出科创50指数领涨,显示科技创新板块表现突出,可作为A股投资方向之一。但整体配置策略仍需结合全球经济增长动能、美联储政策走向、地缘政治风险等多重因素综合考量。
报告对商品市场的配置建议是什么?
报告对商品市场的配置建议主要集中在金银比、金铜比及铜的配置价值上。当前金银比处于55.3%,金铜比处于94.7%,均处于相对高位,表明金银相对铜更具配置价值。同时报告特别指出铜仍具配置价值,LME铜价格上涨,显示铜市场基本面仍相对稳健。此外,报告预测商品中原油或震荡走弱,而有色金属延续涨势,贵金属企稳。整体来看,报告建议关注商品市场的结构性机会,特别是铜等具有基本面支撑的品种,但需注意商品市场受全球经济、供需关系、地缘政治等多重因素影响,波动性较大,需谨慎配置。
当前市场面临哪些主要风险?
当前市场面临的主要风险包括美联储加息预期持续影响全球流动性、地缘政治风险加剧以及经济动能不确定性。美联储启动“撤回宽松式”加息周期,市场预计2026年10月加息概率提升至50.9%,未来或部分撤回降息操作,这将持续对全球资产价格产生影响。报告指出全球地缘政治风险指数上行,霍尔木兹海峡复航存在不确定性,可能引发市场避险情绪波动。此外,虽然中国经济动能回升,但经济弱复苏的态势仍存不确定性,可能影响国内资产表现。报告还提到散户情绪看空占比升至53.3%,VIX指数虽回落至14.81,但仍需关注市场波动风险。这些因素共同构成了当前市场面临的主要风险。
报告如何提示投资风险?
报告在提示投资风险时强调了多重不确定性因素。首先,美联储加息周期尚未结束,市场需消化加息预期,未来货币政策走向仍存在不确定性。其次,全球经济增长动能虽强,但地缘政治风险、霍尔木兹海峡复航等事件可能引发市场波动。报告指出全球地缘政治风险指数上行,提示投资者需关注相关风险。此外,虽然A股配置性价比提升,但中债收益率下行空间受限,政府债供给与经济弱复苏可能影响债市表现。商品市场方面,原油或震荡走弱,贵金属企稳,但整体商品市场波动性较大。报告建议投资者保持耐心,等待宏观不确定性下降后逢低配置,并关注各资产类别的结构性机会与风险,谨慎进行资产配置决策。