猜你想问
亚玛芬体育AS.N的研报主要分析了哪些核心内容?
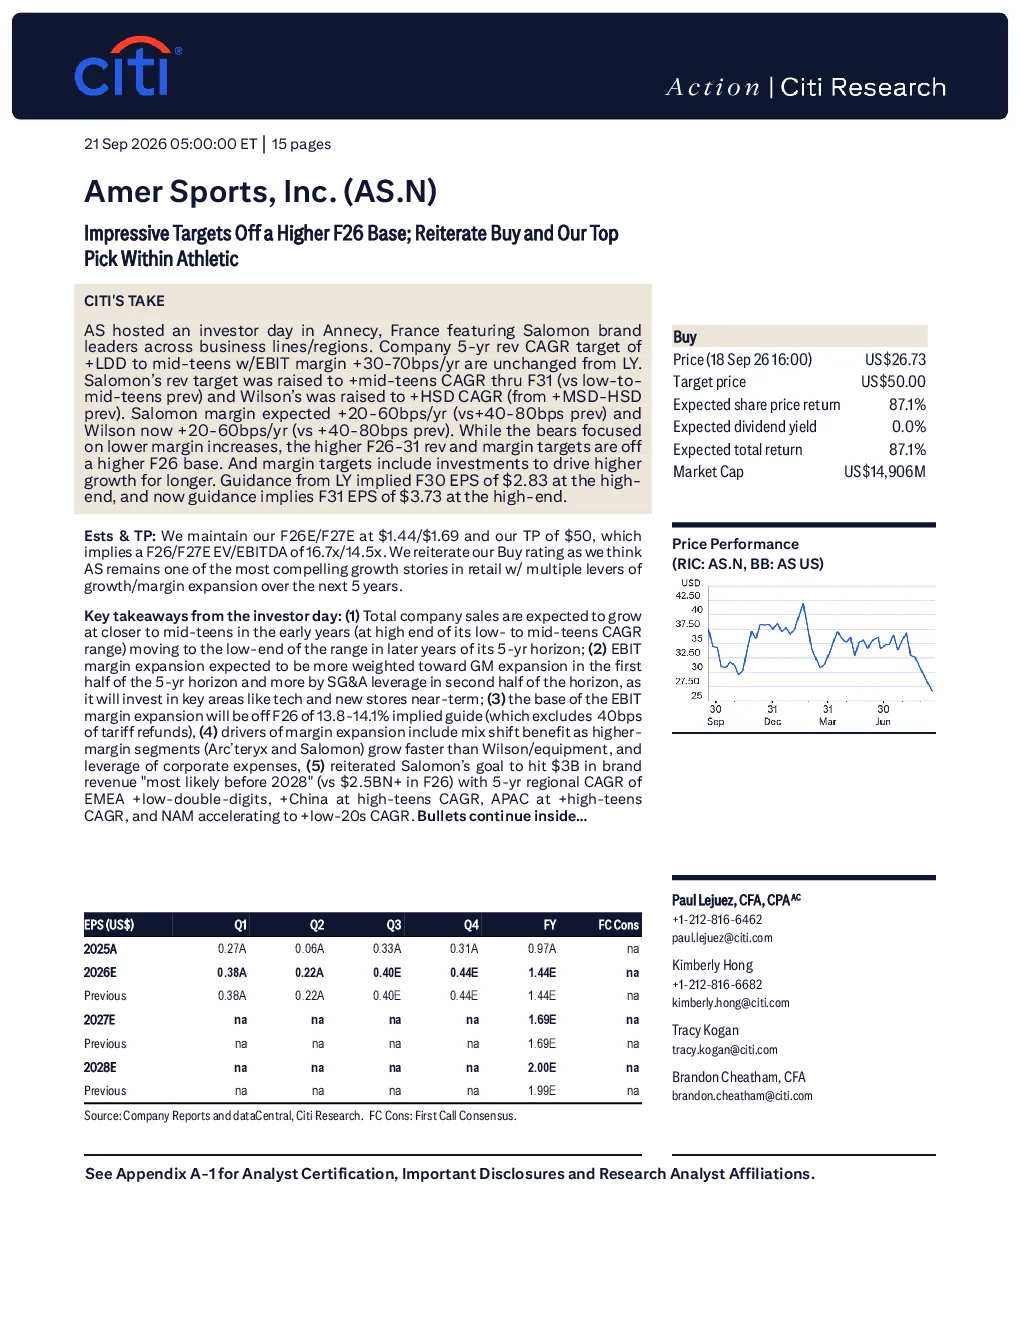
亚玛芬体育AS.N的研报主要分析了公司未来五年的增长潜力和利润率提升空间。报告指出,公司预计未来五年总销售额复合年增长率(CAGR)在低至中双位数区间,其中早期(2026-2028年)增速较快,后期逐渐放缓;EBIT利润率预计每年提升30-70个基点。报告还重点分析了Salomon、Arc'teryx和Wilson三大品牌的收入目标、区域CAGR、销售额CAGR及EBIT利润率提升目标,以及公司未来五年的资本支出计划。
运动品赛道的行业发展趋势如何?
运动品赛道的行业发展趋势呈现多元化和技术化特点。一方面,消费者对运动健康的需求持续增长,推动运动品市场扩张。另一方面,技术驱动的产品创新成为关键,如高性能材料、智能化装备等。品牌组合优化和费用杠杆是利润率提升的主要驱动力,同时,北美和中国的直营店扩张及产品营销策略也备受关注。未来五年,运动品市场预计将保持强劲增长,但需关注消费放缓、品牌表现不及预期等风险。
研报重点分析了亚玛芬体育的哪些方面?
研报重点分析了亚玛芬体育的品牌组合优化、区域增长策略和利润率提升路径。报告指出,Arc'teryx品牌增长潜力较大,Salomon和Wilson品牌在北美和国际市场仍有增长空间。品牌组合优化和公司费用杠杆是利润率提升的主要驱动力。此外,报告还分析了公司在北美和中国的直营店扩张计划,以及未来五年约4亿美元的资本支出主要用于直营店网络建设和IT基础设施升级。
当前运动品市场的市场现状如何判断?
当前运动品市场呈现稳健增长态势,但竞争加剧。消费者对运动健康的需求持续提升,推动市场扩张。技术驱动的产品创新成为行业亮点,品牌多元化策略成为主流。然而,市场也面临消费放缓、品牌表现分化等挑战。亚玛芬体育凭借其多元化的品牌组合和强劲的增长策略,在运动品市场中占据重要地位。未来五年,市场预计将保持双位数增长,但需关注宏观经济环境和消费者偏好变化。
研报提示了哪些主要风险?
研报提示了亚玛芬体育面临的主要风险包括:消费放缓可能影响市场需求;Arc'teryx品牌的市场接受度存在不确定性;中国市场面临政策环境和竞争压力;直营模式可能带来的库存风险;以及多品牌策略中某个品牌表现不及预期。此外,报告还基于DCF模型给出了50美元的目标价,但未涉及投资建议。投资者需关注这些风险因素,谨慎评估投资价值。