猜你想问
这份研报主要分析了什么内容?
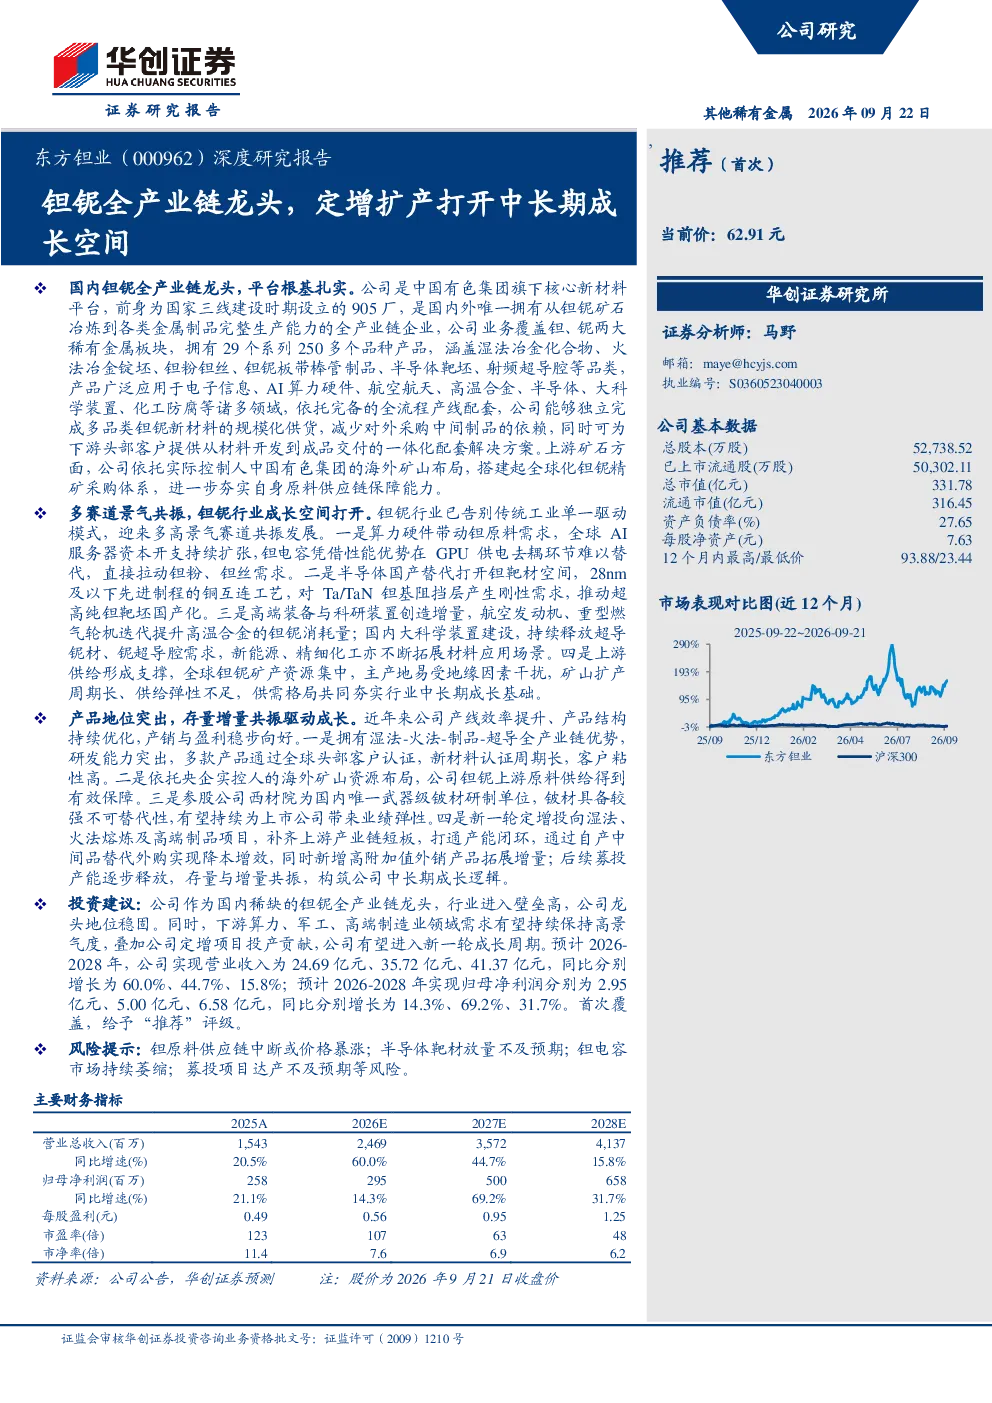
这份研报主要分析了东方钽业作为国内钽铌全产业链龙头的经营状况和未来成长空间。报告指出,东方钽业拥有从矿石冶炼到各类金属制品的完整生产能力,产品广泛应用于电子信息、航空航天、高温合金等领域。钽铌行业受益于AI算力、半导体国产替代、航空航天等多下游赛道景气共振,行业成长空间打开。公司凭借全产业链优势、海外矿山资源布局以及定增项目,将实现产能跃迁,推动业绩快速增长。预计2026-2028年公司营业收入分别为24.69亿元、35.72亿元、41.37亿元,同比分别增长60.0%、44.7%、15.8%;归母净利润分别为2.95亿元、5.00亿元、6.58亿元,同比分别增长14.3%、69.2%、31.7%。首次覆盖,给予“推荐”评级。
钽铌行业的发展趋势如何?
钽铌行业的发展趋势向好,主要受益于下游应用领域的景气度提升。AI算力、半导体国产替代、航空航天等赛道对高性能金属材料的需求持续增长,为钽铌行业提供了广阔的市场空间。钽材料在电子元器件、特种合金等领域具有不可替代性,随着5G、物联网、新能源汽车等技术的快速发展,对高端钽铌材料的需求将进一步扩大。同时,国内企业通过技术升级和产能扩张,正逐步提升在全球市场的竞争力,行业集中度有望进一步提升。
报告重点关注了东方钽业的哪些方面?
报告重点关注了东方钽业的全产业链优势、海外资源布局和定增扩产项目。东方钽业是国内钽铌行业的绝对龙头,拥有从矿石开采、冶炼到深加工的完整产业链,成本控制和产品多样性方面具有显著优势。此外,公司积极布局海外矿山资源,保障了原材料的稳定供应。近期实施的定增项目将显著提升公司产能,预计将推动业绩进入快速增长阶段。报告还分析了公司产品在电子信息、航空航天等领域的应用前景,认为这些领域的高景气度将为公司带来持续增长动力。
目前钽铌市场的现状如何?
目前钽铌市场呈现供需两旺的态势。一方面,下游应用领域如AI服务器、半导体设备、航空航天等对高性能钽铌材料的需求快速增长,市场空间广阔。另一方面,国内钽铌生产企业通过技术进步和产能扩张,正逐步满足市场需求。东方钽业等龙头企业凭借技术优势和规模效应,市场份额持续提升。然而,钽铌原材料价格波动、供应链稳定性等问题仍需关注,这些因素可能对行业整体发展产生影响。
研报提示了哪些主要风险?
研报提示了几个主要风险因素。首先,钽原料供应链中断或价格暴涨可能对公司成本控制和盈利能力造成压力。其次,半导体靶材市场放量不及预期,可能影响公司钽靶材业务的增长。第三,钽电容市场如果持续萎缩,可能对公司部分产品的销售造成负面影响。最后,募投项目达产不及预期,可能影响公司产能扩张计划和业绩目标的实现。这些风险因素需要投资者密切关注。