猜你想问
华熙生物2026年中报核心内容有哪些?
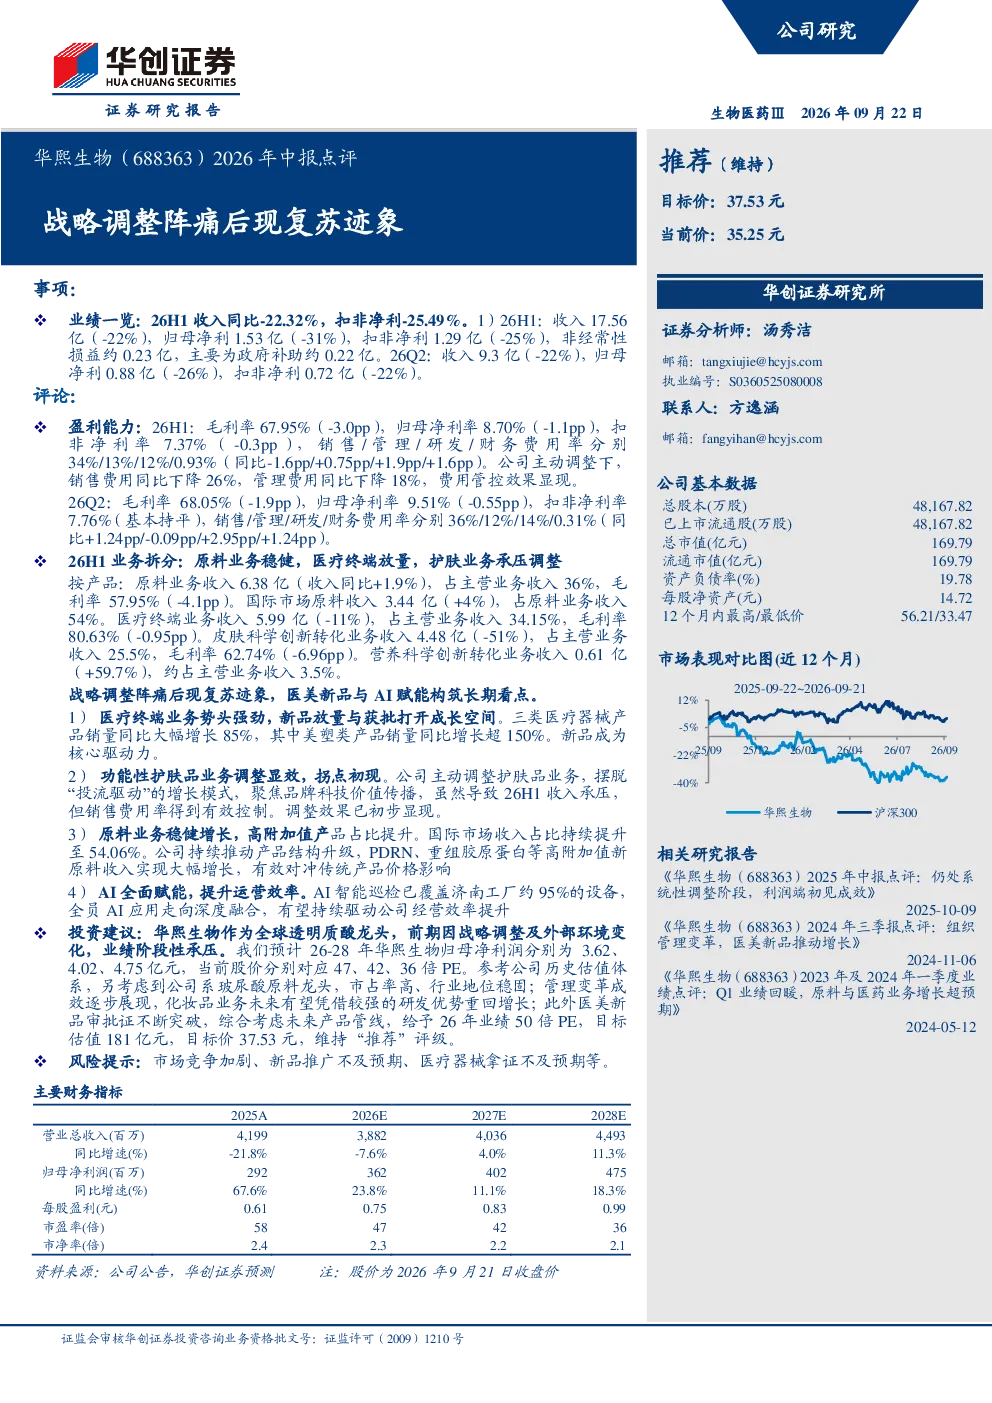
华熙生物2026年中报显示,公司战略调整后业绩出现复苏迹象。26H1收入同比-22.32%,扣非净利-25.49%。毛利率67.95%(-3.0pp),归母净利率8.70%(-1.1pp),扣非净利率7.37%(-0.3pp)。费用管控效果显现,销售费用率同比下降26%,管理费用率同比下降18%。业务拆分显示:原料业务稳健增长,收入6.38亿(+1.9%),毛利率57.95%(-4.1pp),国际市场收入占比54%。医疗终端业务收入5.99亿(-11%),毛利率80.63%(-0.95pp)。皮肤科学创新转化业务收入4.48亿(-51%),毛利率62.74%(-6.96pp)。营养科学创新转化业务收入0.61亿(+59.7%)。
华熙生物所属赛道的发展趋势如何?
华熙生物所属的医美原料赛道正经历快速发展和竞争加剧。国际市场收入占比提升至54.06%,高附加值产品如PDRN、重组胶原蛋白收入大幅增长,显示行业对创新产品的需求持续提升。AI赋能提升运营效率,智能巡检覆盖约95%设备,反映技术驱动成为行业趋势。但市场竞争激烈,原料业务毛利率下降,需关注行业集中度变化和新进入者挑战。
华熙生物报告重点分析了哪些业务方向?
华熙生物报告重点分析了原料、医疗终端、皮肤科学创新转化及营养科学创新转化四大业务。原料业务稳健增长,国际市场占比提升;医疗终端业务三类医疗器械销量增长85%,美塑类产品增长超150%;护肤业务调整显效,销售费用率下降;营养科学创新转化业务收入增长59.7%。AI赋能提升运营效率,反映数字化转型是行业重要方向。
当前华熙生物的市场现状如何?
华熙生物当前市场现状呈现调整期后的复苏迹象。整体业绩仍承压,26H1收入和扣非净利下降,但费用率显著改善,销售费用率下降26%,管理费用率下降18%,显示成本控制成效。原料业务保持增长,但毛利率有所下滑;医疗终端业务收入下降但销量增长强劲;皮肤科学创新转化业务受战略调整影响较大。整体看,公司正逐步消化调整阵痛,部分业务已现复苏动能。
华熙生物研报提示了哪些风险?
华熙生物研报提示的主要风险包括市场竞争加剧、新品推广不及预期、医疗器械拿证不及预期等。原料业务面临行业竞争和价格压力,高附加值产品收入增长依赖持续研发和市场接受度;医疗终端业务依赖新品放量,但医疗器械审批存在不确定性;皮肤科学创新转化业务收入大幅下滑,反映战略调整效果仍需时间验证。此外,行业政策变化也可能影响公司发展。