猜你想问
国泰君安期货商品研究晨报主要分析了哪些贵金属和基本金属?
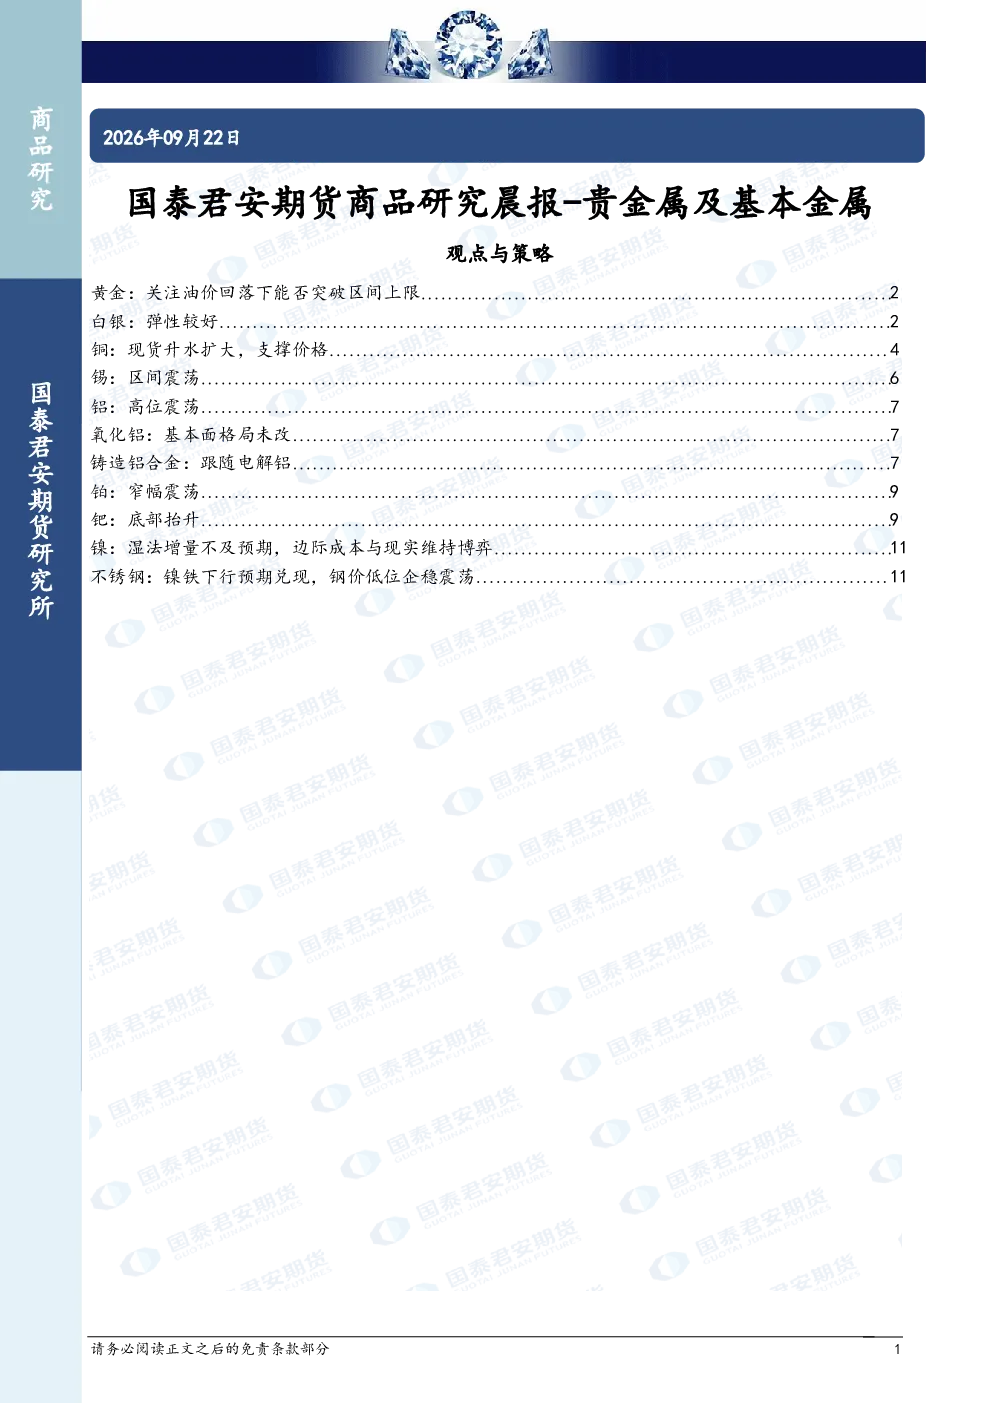
该研报重点分析了黄金、白银、铜、锡、铝、氧化铝、铸造铝合金、铂、钯、镍和不锈钢等贵金属及基本金属。报告对黄金关注油价回落下能否突破区间上限,对白银认为弹性较好,对铜指出现货升水扩大支撑价格,对锡判断区间震荡,对铝认为高位震荡,对铂和钯则判断为窄幅震荡和底部抬升。镍方面,报告指出湿法增量不及预期,边际成本与现实维持博弈。不锈钢则因镍铁下行预期兑现,钢价低位企稳震荡。此外,报告还追踪了各金属的基本面、宏观及行业新闻,并给出了趋势强度分析,如铜和铂钯趋势偏强,其余金属趋势中性。
报告对铜和铂的市场走势有何具体观点?
报告对铜的市场走势认为现货升水扩大,对价格形成支撑,并给出趋势强度为偏强。具体来看,英国支持沙特军事行动可能影响铜价,ACG Metals在土耳其投产铜精矿增加供应,而智利铜产量下降和中国精炼铜进口量下降则可能限制供应。对铂的市场走势,报告判断为窄幅震荡,趋势强度为偏强。影响铂价的因素包括俄乌冲突、美联储加息预期、俄罗斯免除谷物出口关税以及欧盟拟延长对俄制裁等宏观和地缘政治因素。
报告主要关注哪些基本金属的供需格局?
报告关注的基本金属供需格局包括:铜方面,英国支持沙特军事行动、ACG Metals土耳其铜精矿投产、智利铜产量下降和中国精炼铜进口量下降等影响供需;锡方面,报告指出区间震荡,但未提及具体供需变化;铝和氧化铝方面,中东局势紧张、印尼大宗商品出口机构调整、印尼计划2027年1月4日新交易所交易等因素可能影响供需;铂和钯方面,俄乌冲突、美联储加息预期、俄罗斯免除谷物出口关税、欧盟拟延长对俄制裁等宏观和地缘政治因素影响供需;镍方面,印尼总统退让大宗商品出口改革、印尼ENC项目产能爬坡、Eramet采矿活动重启、精炼镍库存减少、镍铁库存增加等因素影响供需;不锈钢方面,印尼总统退让大宗商品出口改革、印尼计划2027年1月4日新交易所交易、厄尔尼诺威胁镍冶炼厂电力供应等因素影响供需。
当前贵金属和基本金属市场处于何种状态?
当前贵金属和基本金属市场状态呈现分化。黄金和白银的趋势强度为中性,表明市场处于区间波动状态,关注油价等宏观因素能否突破区间上限。铜和铂钯的趋势强度为偏强,显示市场存在一定支撑或上涨动力,但具体需结合现货升水扩大、俄乌冲突等宏观和供需因素综合判断。锡、铝、氧化铝、铸造铝合金、镍和不锈钢的趋势强度均为中性,表明市场处于高位震荡或供需博弈状态,如铝高位震荡、镍湿法增量不及预期、不锈钢钢价低位企稳等。总体来看,市场受宏观和供需双重因素影响,波动性较大。
该研报提示了哪些潜在风险?
该研报提示的潜在风险包括:宏观层面,美元指数、美债收益率、油价和主要股指的波动可能影响金属价格;地缘政治层面,中美关系(习近平将访问美国)、俄乌冲突(特朗普称俄失去对柴油产业控制)、中东局势紧张等可能引发市场避险情绪;行业层面,印尼大宗商品出口政策调整、印尼计划2027年1月4日新交易所交易可能影响金属供应;镍方面,厄尔尼诺威胁镍冶炼厂电力供应、印尼ENC项目产能爬坡、Eramet采矿活动重启、精炼镍库存减少、镍铁库存增加等供需变化可能带来价格波动;不锈钢方面,印尼总统退让大宗商品出口改革、印尼计划2027年1月4日新交易所交易等因素也可能影响市场。此外,美联储加息预期、俄罗斯免除谷物出口关税、欧盟拟延长对俄制裁等宏观事件也可能带来不确定性。