猜你想问
国泰君安期货商品研究晨报主要分析了哪些贵金属和基本金属?
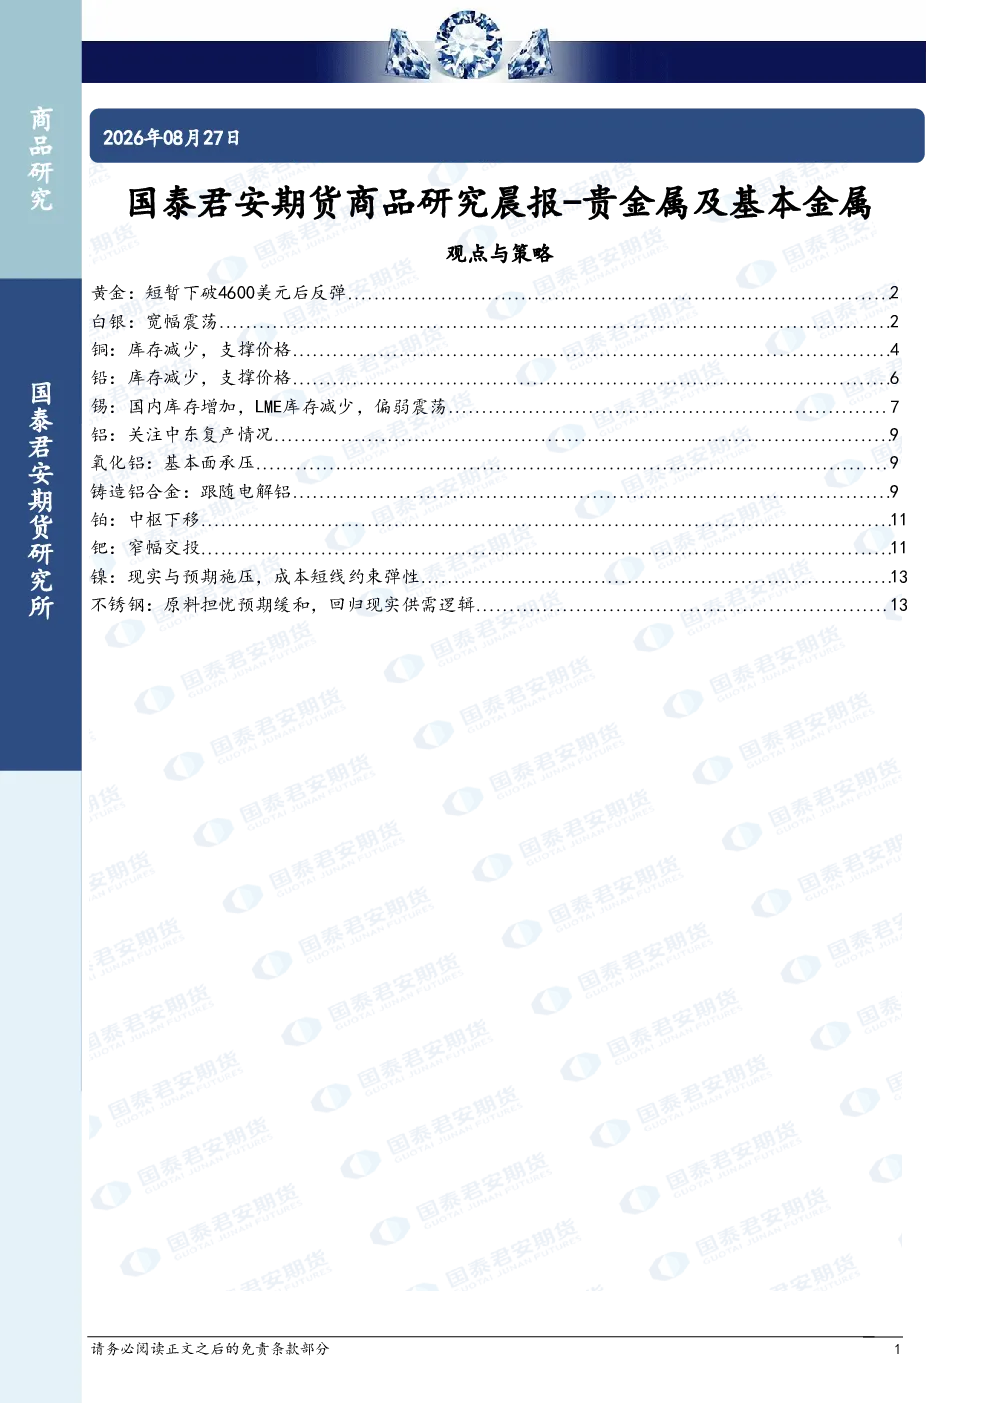
该研报主要分析了黄金、白银、铜、铅、锡、铝、氧化铝、铸造铝合金、铂、钯、镍和不锈钢等贵金属及基本金属。报告对每种金属提出了观点,并评估了其趋势强度,其中黄金和白银的趋势强度为强,铜、铅和铝的趋势强度为中性,锡的趋势强度为偏弱,其他金属的趋势强度也为中性。报告还提供了每种金属的关键数据和趋势强度分析。
报告对铜市场的主要观点是什么?
报告认为铜库存减少,对价格形成支撑。关键数据显示,美国7月PCE物价指数同比上涨3.7%,环比上涨0.2%;加拿大矿产商伦丁矿业下调2026年铜产量预估;中国2026年7月精炼铜进口量环比下降16.07%,同比下降16.44%;ICSG表示6月全球精炼铜市场供应短缺6万吨。这些数据表明铜市场的基本面有所改善,但整体趋势强度为中性。
报告如何分析锡市场的走势?
报告认为锡市场国内库存增加,LME库存减少,整体走势偏弱震荡。关键数据包括英伟达第二财季营收同比增长106%,数据中心业务营收同比增长117%;乘联分会数据显示,8月1-23日,全国乘用车市场零售同比下降22%;集邦咨询表示,2027年内存价格将在云服务商的AI基础设施预算中占据更大比重;美国7月核心PCE物价指数环比上涨0.2%,同比上涨3.3%。这些数据反映了锡市场面临的挑战和机遇,但整体趋势强度为偏弱。
报告对铝市场的主要关注点是什么?
报告关注铝市场的中东复产情况。关键数据包括英伟达第二财季营收同比增长106%,数据中心业务营收同比增长117%;美国7月PCE物价指数同比上涨3.7%,环比上涨0.2%。这些数据表明铝市场受到多种因素的影响,但整体趋势强度为中性。报告建议投资者密切关注中东地区的复产动态,以评估铝市场未来的走势。
该研报提示了哪些相关风险?
该研报提示了多种相关风险。例如,锡市场面临国内库存增加、LME库存减少的压力,整体走势偏弱震荡;镍市场受到现实与预期施压、成本短线约束弹性的影响;不锈钢市场原料担忧预期缓和,回归现实供需逻辑。此外,报告还提示投资者关注全球宏观经济环境、政策变化、供应链波动等因素,这些因素可能对贵金属及基本金属市场产生重大影响。投资者在做出投资决策时,应充分考虑这些风险因素。