猜你想问
这份研报的核心内容是什么?
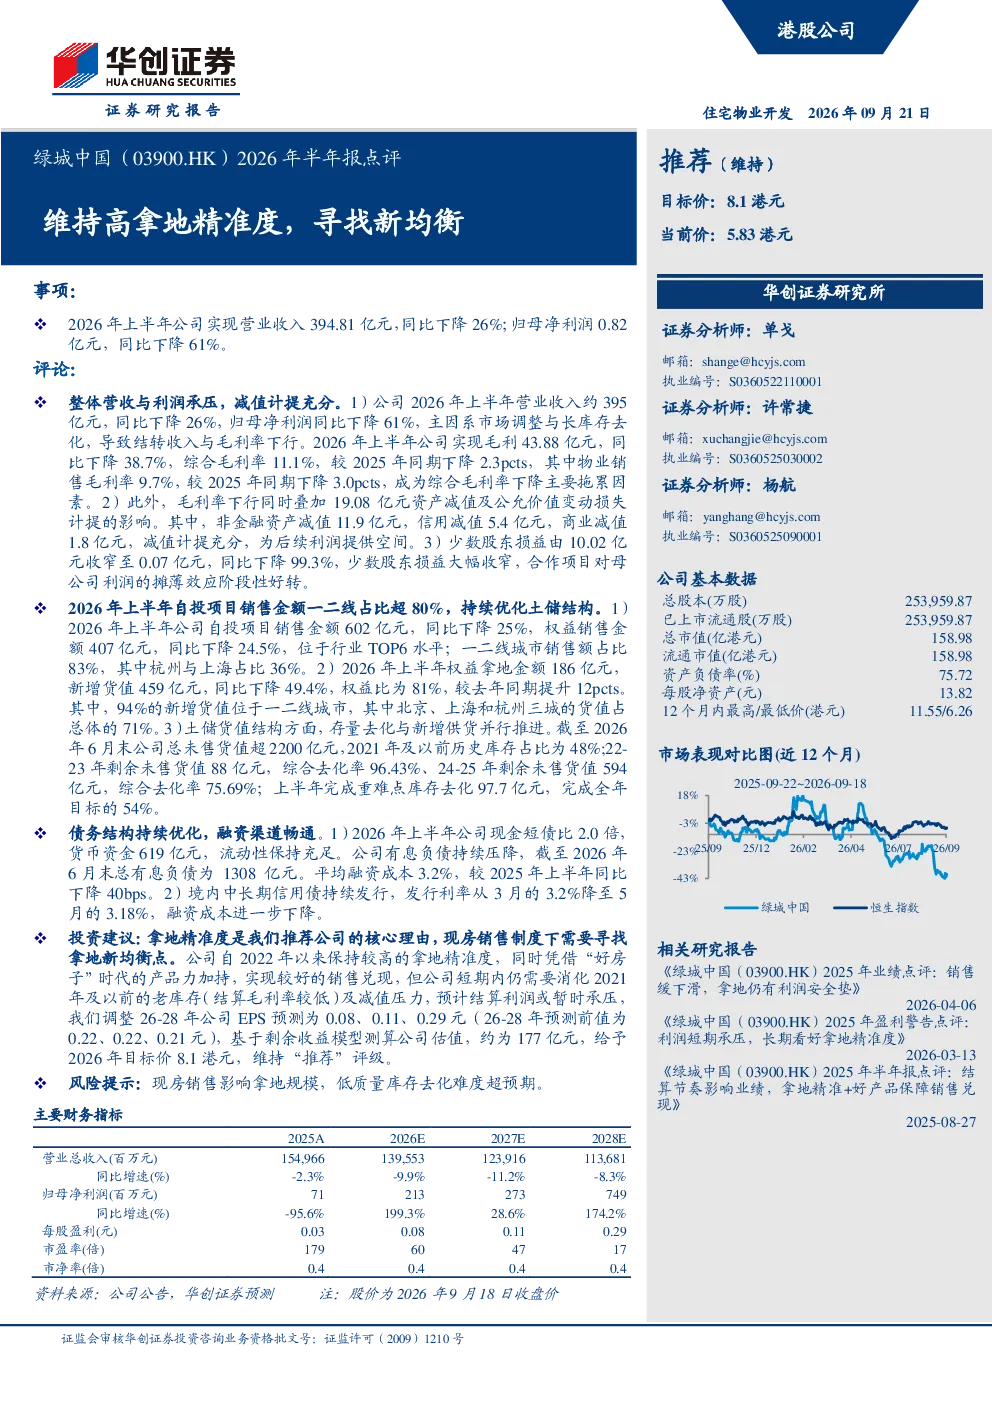
这份研报主要点评了绿城中国2026年上半年的业绩表现,指出公司营收和净利润同比下降,主要受市场调整和长库存去化影响。报告强调了公司维持高拿地精准度,并持续优化土地储备结构,尤其是一二线城市占比超80%。同时,报告分析了公司的资产减值、少数股东损益、债务结构等方面,并维持“推荐”评级,目标价8.1港元。
当前房地产赛道的发展趋势如何?
当前房地产赛道正经历市场调整期,企业面临库存去化和业绩压力。行业趋势显示,头部房企通过优化土储结构、提升拿地精准度来应对挑战。绿城中国作为行业龙头,在保持高拿地质量的同时,积极处理历史库存,一二线城市销售占比高,未来需在现房销售制度下寻找新的均衡点。整体看,行业向更稳健、更高质量的发展模式转型。
研报重点分析了绿城中国的哪些方面?
研报重点分析了绿城中国的业绩表现、土地储备、资产减值和债务结构。在业绩方面,报告指出公司上半年营收和净利润下滑,但减值计提充分为后续利润提供空间。土地储备方面,公司自投项目一二线占比超80%,权益拿地结构持续优化。债务结构方面,公司流动性充足,融资成本下降。报告还强调了拿地精准度是公司核心优势。
当前房地产市场现状如何判断?
当前房地产市场处于调整期,市场活跃度下降,企业普遍面临库存去化和销售压力。政策层面,现房销售制度对房企拿地策略产生影响,需更注重土地质量和回款能力。绿城中国等头部房企通过优化土储结构、提升运营效率来应对挑战。行业整体呈现向更稳健、更高质量发展的趋势,但低质量库存去化仍面临难度。
研报提示了哪些风险?
研报提示的主要风险包括现房销售制度可能影响房企拿地规模,以及低质量库存去化难度超预期。现房销售模式下,房企拿地节奏可能放缓,需平衡开发速度与回款压力。此外,部分房企的历史库存去化仍面临挑战,可能影响现金流和盈利能力。绿城中国虽保持较高拿地精准度,但仍需关注市场变化和库存处理进度。
你可能感兴趣
绿城中国(03900):2024年报点评:产品和拿地精准度才是主要矛盾
华创证券2025-04-01
2025年盈利警告点评:利润短期承压,长期看好拿地精准度
华创证券2026-03-13
房地产行业跟踪报告:地产股alpha取决于拿地精准度
房地产华创证券2025-10-10
房地产行业深度研究报告:选 alpha 为什么要聚焦拿地精准度?
房地产华创证券2026-06-08
主业协同发力,核心下游高景气有望维持——斯瑞新材2026年半年报点评报告
华龙证券2026-08-28
扣非利润高增,线上线下均衡发展——登康口腔2026年半年报点评
国泰海通证券2026-08-21
达梦数据(688692)2026年半年报点评:强推(维持)业绩符合预期,AI+DB开启新成长曲线
华创证券2026-09-01
2026年半年报点评:钾、锂板块维持高景气,2026上半年业绩高增
基础化工西南证券2026-09-10
2026年半年报点评:业绩如期高增,维持高比例分红
文化传媒东吴证券2026-08-13
2026年半年报点评:CPU+DCU双轮驱动,营收净利维持高增
华创证券2026-08-17