猜你想问
尿素价格近期走势如何?
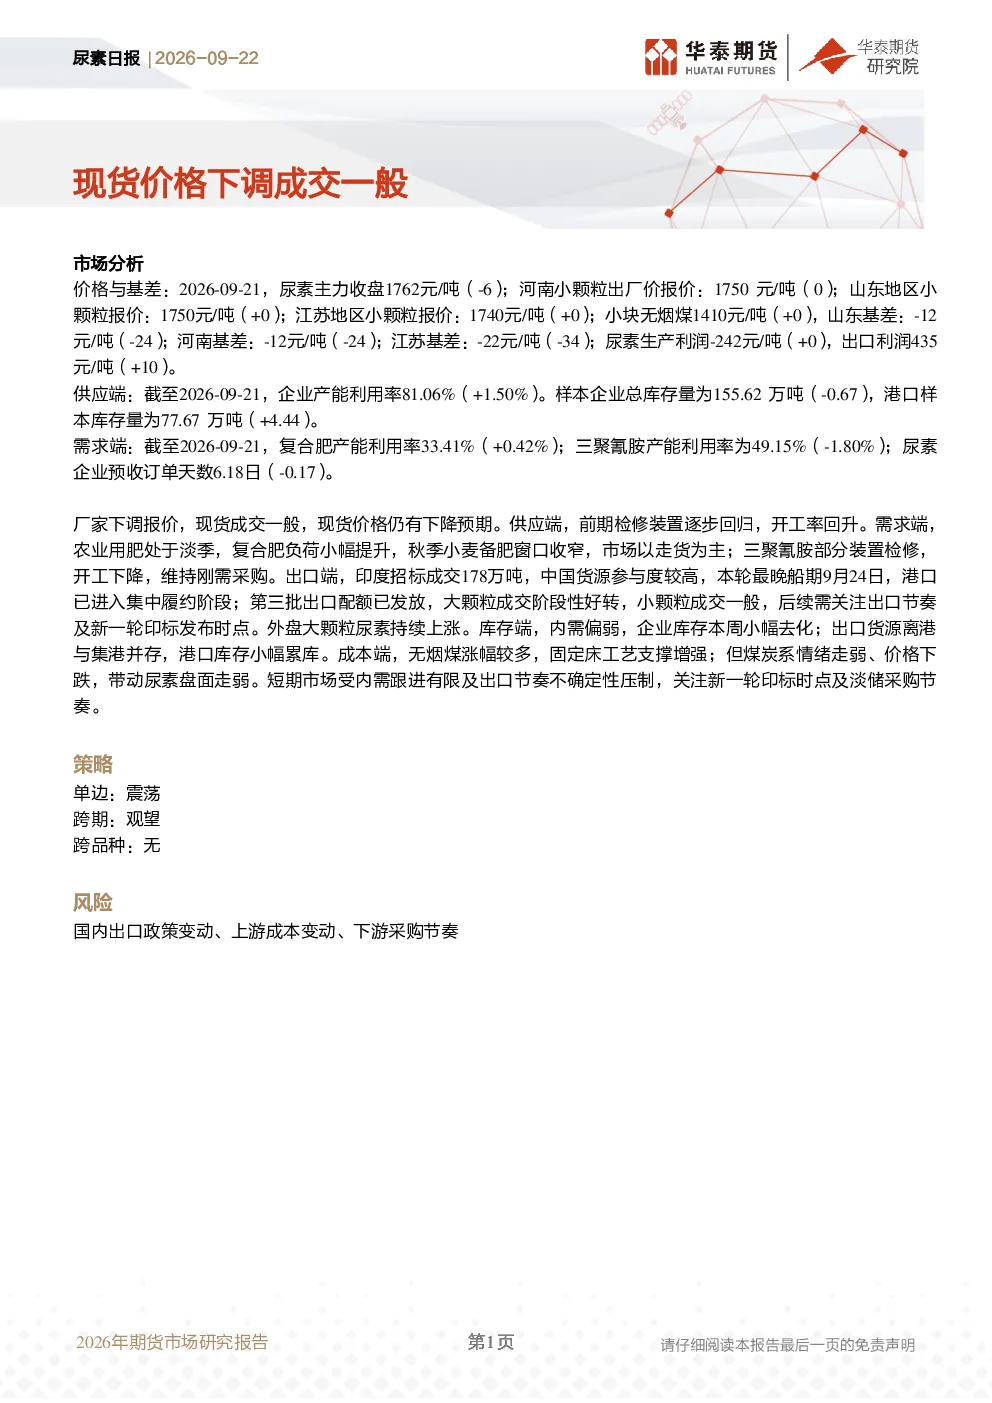
根据最新研报,尿素主力收盘价下跌6元至1762元/吨,厂家下调报价,现货成交一般,价格仍有下降预期。山东、河南、江苏小颗粒出厂价均为1750元/吨,基差持续走弱。供应端产能利用率回升至81.06%,库存小幅去化;需求端农业用肥淡季,复合肥负荷小幅提升,小麦备肥窗口收窄。出口端印度招标成交178万吨,中国货源参与度高,但需关注新一轮印标及出口节奏。成本端无烟煤价格波动,对尿素盘面影响较大。
尿素行业未来发展趋势?
尿素行业目前呈现震荡态势,供应端逐步回归,开工率回升,但内需跟进有限。需求端农业用肥进入淡季,复合肥负荷小幅提升,小麦备肥窗口收窄,市场以走货为主。出口端印度招标成交较高,但需关注新一轮印标发布时点及出口节奏。外盘大颗粒尿素持续上涨,对国内市场有一定影响。整体来看,尿素价格受供需关系及成本端波动影响较大,未来走势仍需密切关注市场动态。
本报告重点分析了哪些方面?
本报告重点分析了尿素市场的价格与基差、供应端产能利用率及库存变化、需求端复合肥及三聚氰胺产能利用率、市场动态包括厂家报价、现货成交、内外需情况、库存变化以及成本端无烟煤价格影响。报告指出厂家下调报价,现货成交一般,价格仍有下降预期,供应端逐步回归,需求端农业用肥淡季,出口端印度招标成交较高但需关注新一轮印标及出口节奏。成本端无烟煤价格波动对尿素盘面影响较大。
当前尿素市场现状如何判断?
当前尿素市场现状表现为价格震荡,厂家下调报价,现货成交一般,价格仍有下降预期。供应端产能利用率回升至81.06%,库存小幅去化;需求端农业用肥淡季,复合肥负荷小幅提升,小麦备肥窗口收窄,市场以走货为主。出口端印度招标成交178万吨,中国货源参与度高,港口进入集中履约阶段,但需关注新一轮印标及出口节奏。外盘大颗粒尿素持续上涨,成本端无烟煤价格波动对尿素盘面影响较大。整体市场受内需跟进有限及出口节奏不确定性压制。
本报告提示哪些风险?
本报告提示的主要风险包括国内出口政策变动、上游成本变动、下游采购节奏。具体而言,国内出口政策调整可能影响尿素出口量及利润,上游无烟煤价格波动可能传导至尿素成本端,下游采购节奏变化可能影响市场供需平衡。此外,需关注新一轮印度尿素招标的时点及规模,以及外盘尿素价格的变动对国内市场的影响。这些因素都可能对尿素市场走势产生重要影响。