猜你想问
上周EG主港库存微增对市场有何影响?
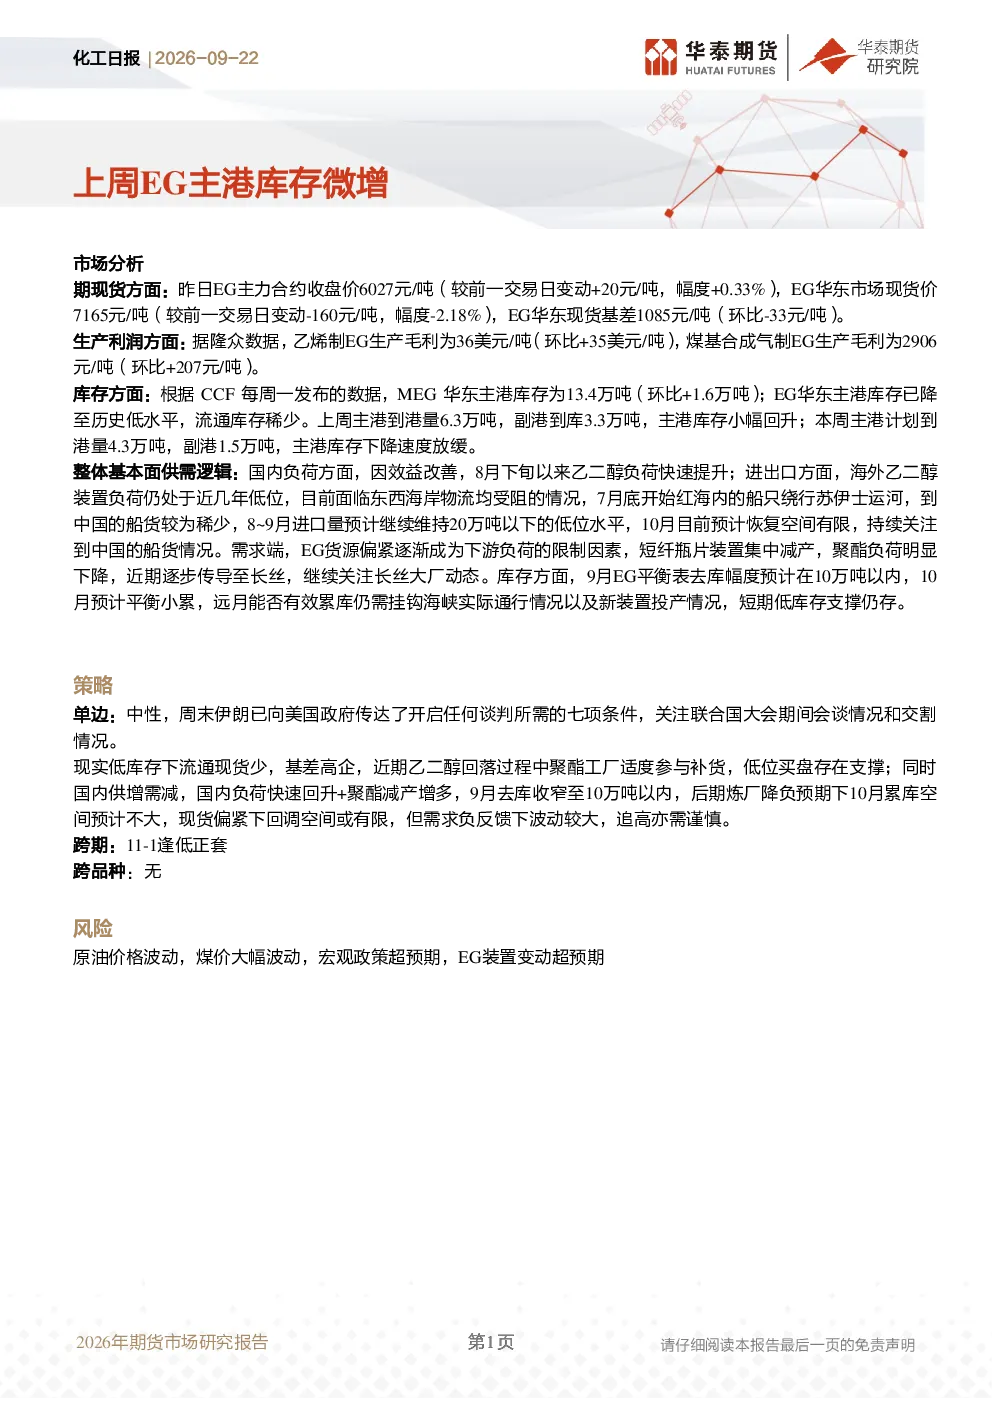
上周EG华东主港库存微增1.6万吨至13.4万吨,但整体仍处于历史低位水平,流通库存稀少。库存下降速度放缓主要由于主港到港量增加,但海外装置负荷低位及物流受阻导致进口量维持低位,国内负荷提升及下游负荷受限支撑了EG价格。短期低库存支撑仍在,但需关注后续库存变化及供需关系调整。
化工行业EG赛道发展趋势如何?
EG赛道短期受低库存支撑,但长期需关注海外物流恢复及国内新装置投产情况。乙烯制EG生产毛利上升,煤基EG生产毛利同样改善,显示成本端支撑。需求端受货源偏紧限制,短纤瓶片装置减产,聚酯负荷下降并传导至长丝,但整体负荷提升趋势仍存。未来需关注海峡通行及装置变动对供需格局的影响。
本报告重点分析了哪些方向?
本报告重点分析了EG期现货价格走势、生产利润变化、库存动态及供需逻辑。报告指出EG主力合约及现货价格近期波动,生产利润改善推动供应端变化,库存虽微增但总量稀少,国内负荷提升及下游负荷受限支撑需求。报告还评估了9月及10月的库存去化与累库预期,并提示需关注伊朗谈判、联合国大会期间会谈及交割情况等市场动态。
当前EG市场现状如何判断?
当前EG市场呈现低库存支撑下的供需错配状态。华东主港库存虽微增,但总量仍处历史低位,流通库存稀少。供应端受海外物流受阻及国内效益改善驱动负荷提升影响,需求端因货源偏紧限制下游负荷,短纤瓶片装置减产,聚酯负荷下降并逐步传导至长丝。市场短期支撑较强,但需警惕需求负反馈及波动风险。
本报告提示了哪些风险?
本报告提示的主要风险包括原油价格波动、煤价大幅波动、宏观政策超预期及EG装置变动超预期。海外物流受阻虽支撑短期价格,但若政策或成本端出现剧烈变动可能改变供需平衡。国内新装置投产及伊朗谈判进展等事件也可能对市场产生重大影响,需持续关注这些因素对EG价格及供需格局的潜在冲击。
你可能感兴趣
化工日报:本周EG主港库存微增
华泰期货2026-05-22
化工日报:EG主港库存持稳略增,市场弱势整理
华泰期货2025-09-23
化工日报:上周EG主港延续累库
华泰期货2026-02-10
化工日报:本周EG负荷平稳,主港库存下降
华泰期货2026-04-24
化工日报:到港偏少,EG主港库存下降至低位
基础化工华泰期货2025-08-28
化工日报:EG主港库存低位持稳,现货基差走弱
华泰期货2025-09-17
化工日报:EG主港库存低位持稳
华泰期货2025-09-18
化工日报:主港库存下降,EG基差反弹
华泰期货2025-10-24
化工日报:主港库存低位持稳,EG基差偏强
华泰期货2025-09-09
化工日报:到港偏少,EG主港库存下降至低位
华泰期货2025-08-26