猜你想问
这份研报的核心内容是什么?
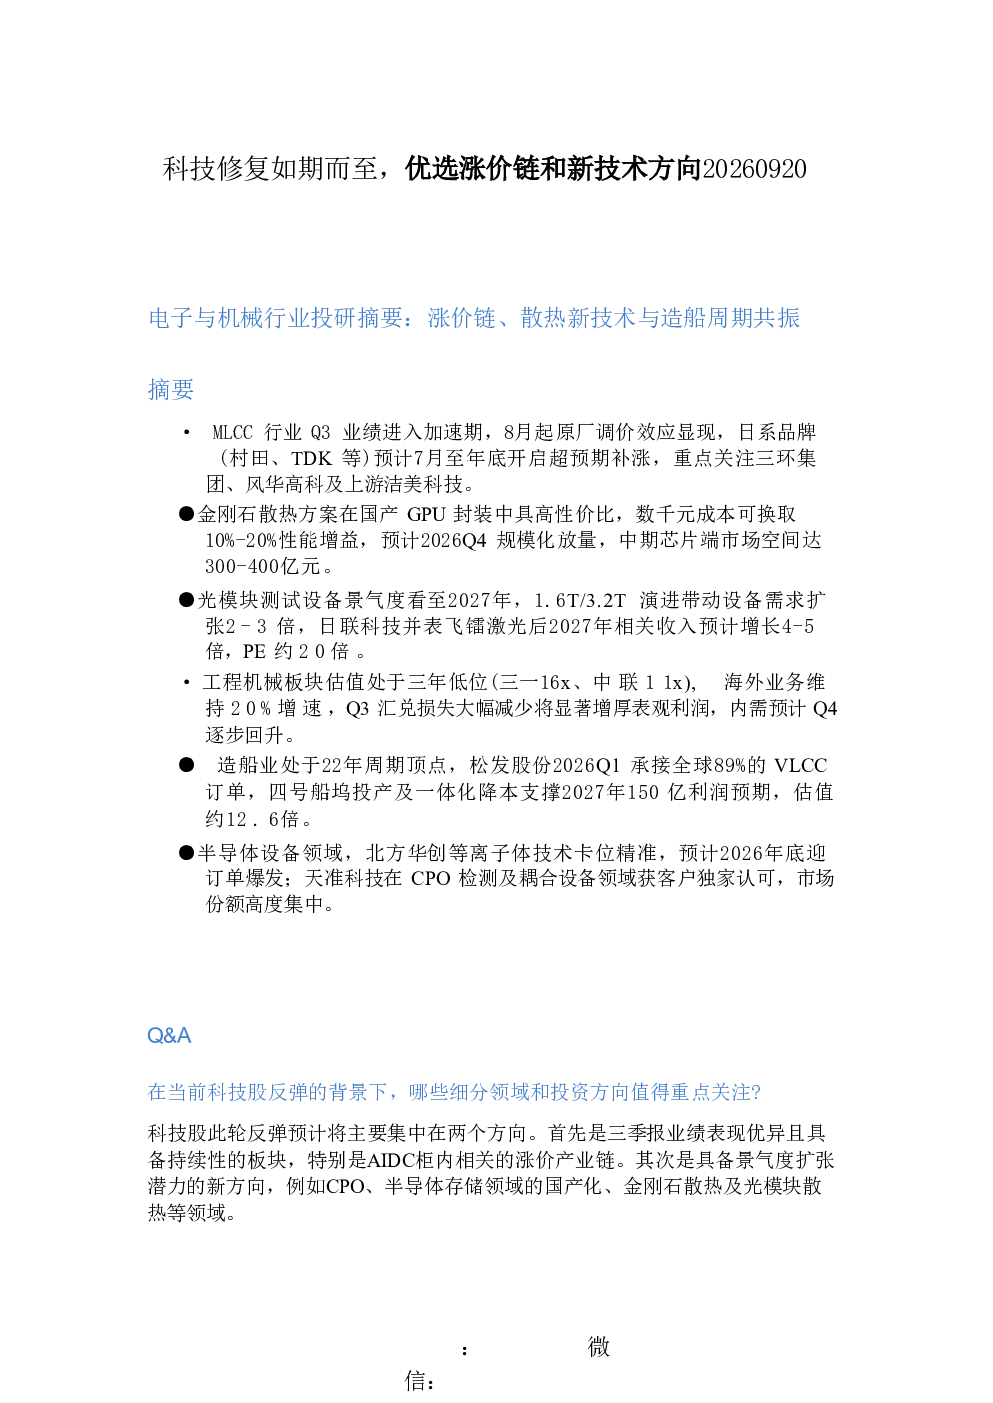
本报告聚焦电子与机械行业,核心观点包括MLCC行业Q3业绩加速期,日系品牌预计开启超预期补涨;金刚石散热方案国产化具性价比,2026Q4或规模化放量,市场空间达300-400亿元;光模块测试设备景气度看至2027年,1.6T/3.2T演进带动需求扩张。工程机械板块估值处于三年低位,海外业务增速20%,Q3汇兑损失减少将增厚利润。半导体设备北方华创等离子体技术卡位精准,光模块设备天准科技市场份额集中。
电子与机械行业未来发展趋势如何?
电子与机械行业未来发展趋势看好。MLCC领域关注三环集团、风华高科等;金刚石散热方案国产化将推动GPU封装性能提升,预计2026Q4规模化放量,市场空间达300-400亿元。光模块测试设备景气度持续至2027年,1.6T/3.2T演进带动需求扩张。工程机械板块海外业务强劲,内需预计Q4回升,造船业处于22年周期顶点,松发股份竞争优势显著,2027年利润预期150亿。
研报重点分析了哪些方向?
研报重点分析了MLCC行业投资逻辑,关注日系品牌补涨机会及三环集团、风华高科等国内企业;金刚石散热方案国产化进展及市场空间,预计2026Q4规模化放量;光模块测试设备景气度及天准科技市场份额;工程机械板块估值与业绩,松发股份订单承接能力及利润预期。
当前电子与机械行业市场现状如何?
当前电子与机械行业市场现状呈现分化。MLCC领域日系品牌补涨在即,国产厂商如三环集团、风华高科受益Q3业绩加速期。金刚石散热方案国产化具性价比,市场空间达300-400亿元。光模块测试设备景气度持续至2027年,1.6T/3.2T演进带动需求扩张。工程机械板块估值处于三年低位,海外业务增速20%,Q3汇兑损失减少将增厚利润,造船业处于景气度高点。
研报提示了哪些风险?
研报提示的风险包括:MLCC与CCL涨价链可能影响供应链稳定性,关注三环集团、风华高科及华正新材;国产织布机领域发展空间巨大,但特种电子布供需矛盾紧张至2027年上半年;美国对液压缸“双反”调查影响有限,但国产品牌需关注海外生产基地布局风险;短期工程机械销量波动不改变行业周期逐步上行趋势,但需警惕汇率波动对表观利润的影响。