猜你想问
大全能源2026年中报核心内容有哪些?
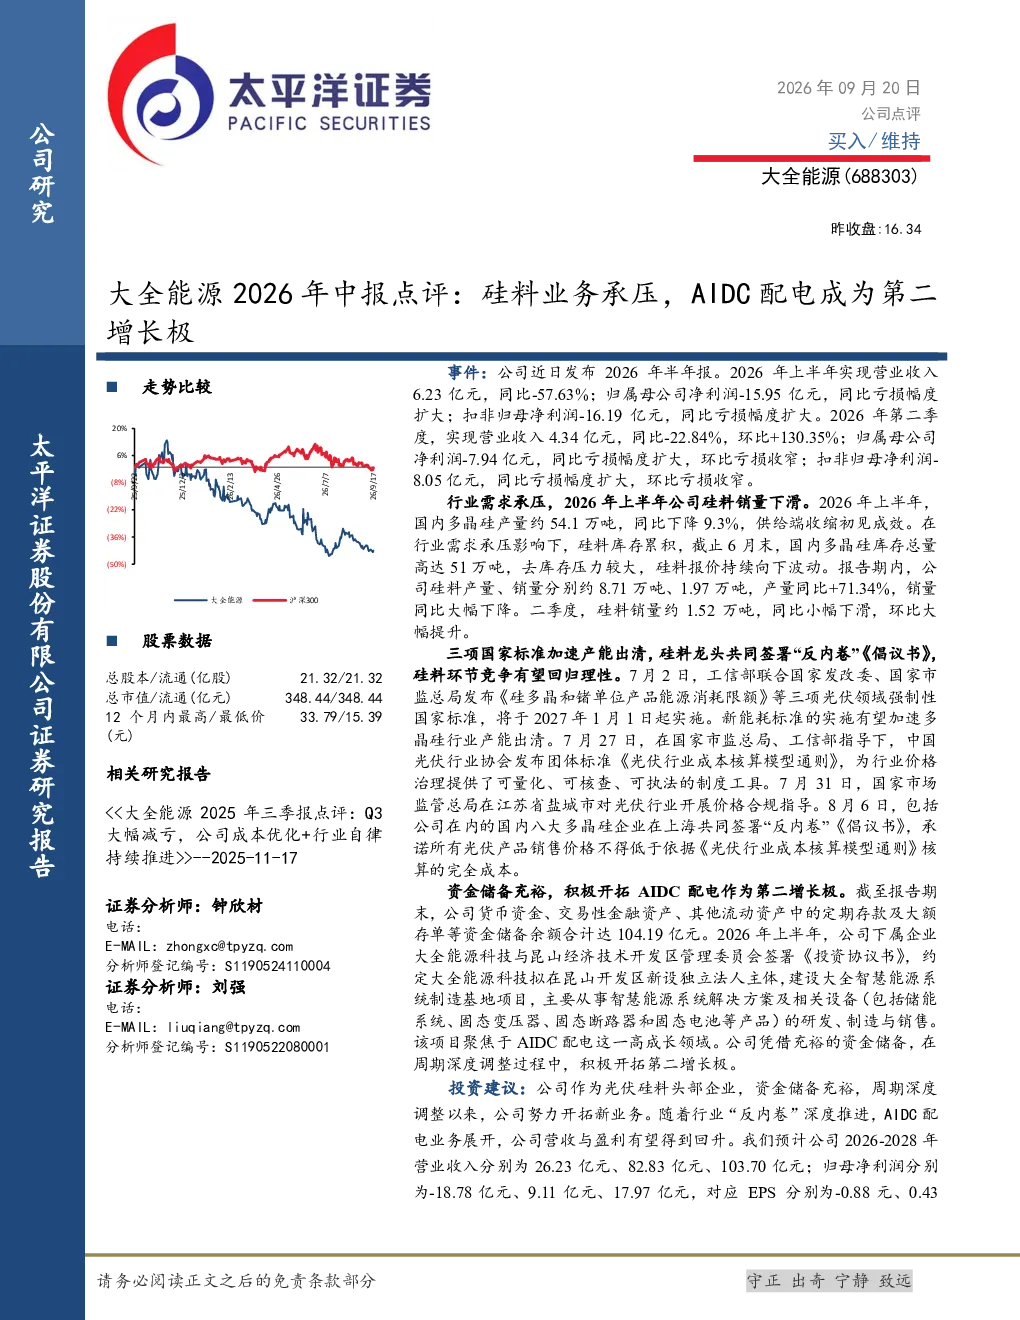
2026年上半年大全能源营业收入6.23亿元,同比下滑57.63%,归母净利润-15.95亿元,同比亏损扩大。二季度营收4.34亿元,同比-22.84%,环比增长130.35%;归母净利润-7.94亿元,同比亏损扩大,环比亏损收窄。硅料业务销量同比大幅下降,上半年销量1.97万吨,产量同比增加71.34%但销量明显下滑。
光伏行业发展趋势如何?
光伏行业面临需求承压,三项国家标准加速产能出清。硅料龙头签署“反内卷”倡议,承诺价格不得低于完全成本,竞争有望回归理性。工信部联合多部门发布光伏领域强制性国家标准及《光伏行业成本核算模型通则》,为行业价格治理提供制度工具。
研报重点分析了大全能源的哪些方面?
研报重点分析了大全能源硅料业务面临的压力,以及公司积极开拓AIDC配电作为第二增长极的战略布局。公司下属大全能源科技拟建设智慧能源系统制造基地,聚焦AIDC配电领域。
当前光伏市场现状如何?
当前光伏市场硅料需求承压,销量下滑明显,行业竞争激烈。硅料龙头签署价格承诺,旨在缓解“内卷”问题。同时,政策层面加强行业调控,发布强制性国家标准和成本核算模型,推动行业规范化发展。
研报提示了哪些风险?
研报提示的风险包括下游需求波动风险、原材料价格波动风险、市场竞争加剧风险以及政策变动风险。这些因素可能对公司业绩和行业格局产生重要影响,需密切关注。
你可能感兴趣
大全能源(688303.SH)2026年中报点评:中报业绩承压,积极布局AIDC
西部证券2026-09-11
公司事件点评报告:中报业绩承压,加速建设第二增长极
化石能源华鑫证券2025-08-25
2024年年报点评:原料药业务短期承压,看好CDMO成为新增长极
医药生物东吴证券2025-03-12
2026年中报点评:业绩阶段性承压,半导体设备构建第二增长曲线
机械设备东吴证券2026-09-01
【东方电子】下游需求波动导致短期业绩承压,手机和汽车业务构筑第二增长极<
未知机构2022-11-07
2026年中报点评:业绩短期承压,低压锂电第二增长曲线动能强劲
华西证券2026-08-25
南玻A2022年中报点评:玻璃主业承压,硅料硅片业务盈利修复
国泰君安证券2022-09-02
23业绩承压,新能源汽车业务打造公司第二增长极
轻工制造中泰证券2024-04-21
东山精密:23H1总体业绩承压,新能源汽车业务打造公司第二增长极
中泰证券2023-08-31
2026年中报点评:镍基主业收入高增,铜基产业化打开第二增长极
轻工制造东吴证券2026-09-01