猜你想问
这份研报的核心内容是什么?
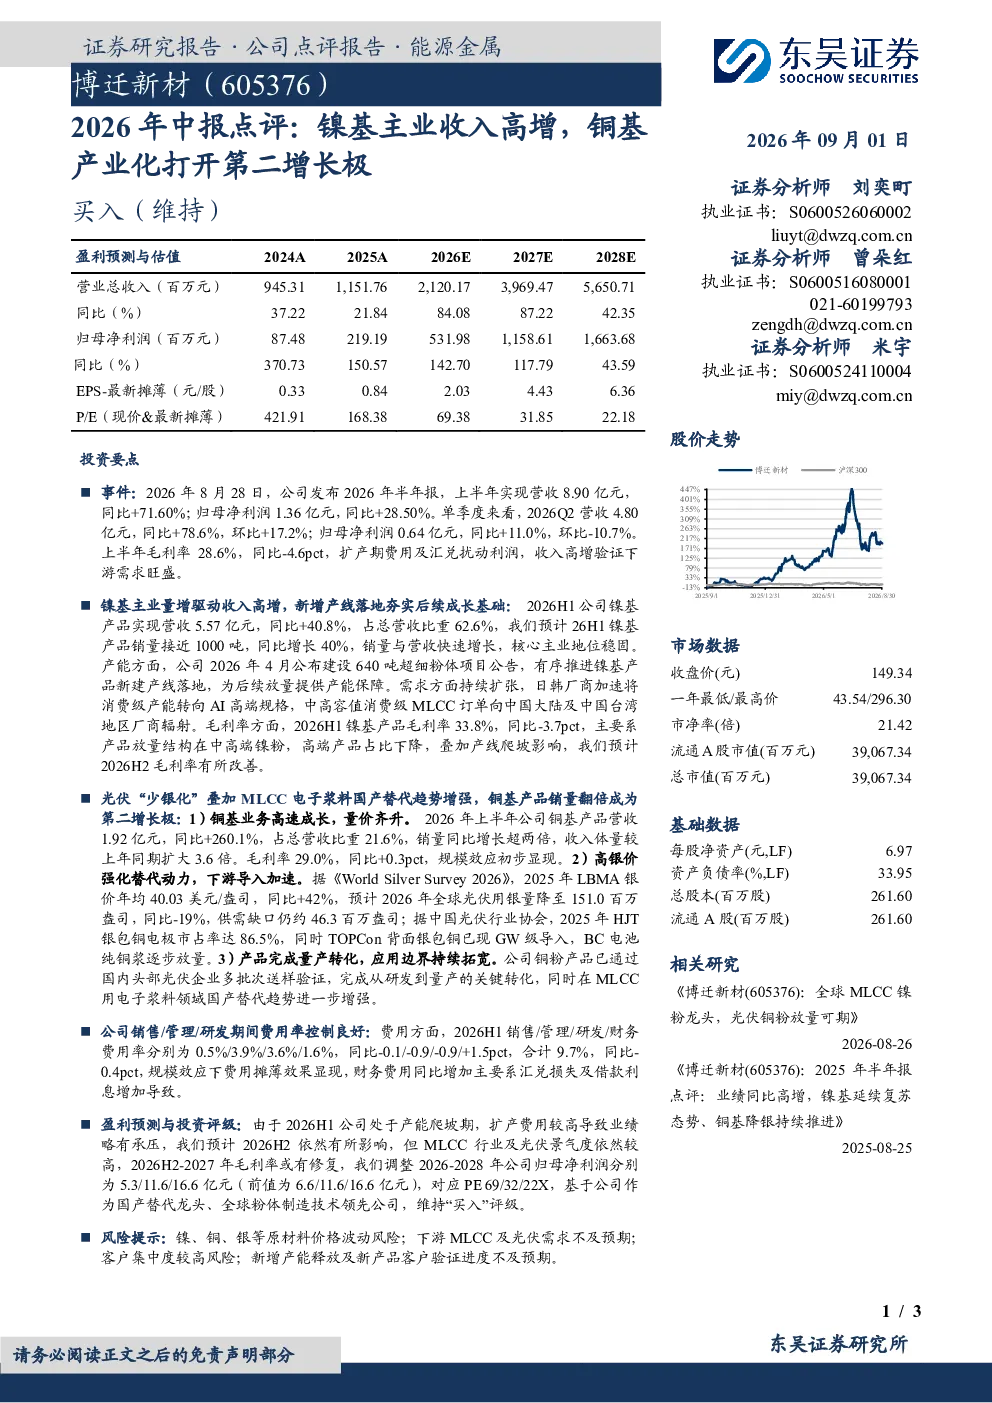
这份研报主要分析了博迁新材2026年上半年的业绩表现,指出公司营收和净利润均实现高增长。报告重点介绍了镍基主业的收入增长情况,以及铜基业务的快速发展,认为铜基业务成为公司第二增长极。此外,报告还分析了公司的费用控制情况,以及未来的成长性和风险提示。
轻工制造行业的发展趋势如何?
轻工制造行业正面临转型升级,技术创新和产品升级成为行业发展的关键。企业需要加强研发投入,提升产品附加值,同时关注市场需求变化,灵活调整产品结构。此外,环保政策趋严,企业需要加强环保投入,实现可持续发展。
这份报告重点分析了哪些方向?
这份报告重点分析了博迁新材的业绩表现和未来成长性。报告详细介绍了公司镍基主业和铜基业务的收入增长情况,以及公司的费用控制情况。此外,报告还分析了公司的市场地位和竞争优势,以及未来的发展潜力。
当前市场对博迁新材的估值如何?
根据报告提供的数据,博迁新材的市净率为21.42倍,流通A股市值为39,067.34百万元。公司2026-2028年的盈利预测分别为5.3亿元、11.6亿元和16.6亿元,对应PE分别为69倍、32倍和22倍。这些数据表明市场对博迁新材的未来发展持乐观态度。
这份研报提到了哪些风险提示?
这份研报提示了博迁新材面临的风险,包括原材料价格波动、下游需求不及预期、客户集中度较高、新增产能及新产品客户验证进度不及预期等。这些风险可能会对公司未来的业绩表现产生影响。公司需要加强风险管理,确保业务稳定发展。
你可能感兴趣
凯格精机2026年半年报点评:AI需求驱动主业高增,封装与点胶放量打开第二曲线
国泰海通证券2026-09-03
晶科能源2026年中报点评:组件出货稳居行业第一,储能业务高增有望成第二增长曲线
国金证券2026-08-27
主业稳健增长,谐波打开第二增长极
信达证券2025-05-01
煤价回升驱动盈利高增,资源梯次接续打开成长空间——潞安环能2026年中报点评
国泰海通证券2026-08-30
2026年中报点评:营收高增利润承压,FPC+能源管理打开新空间
电子设备东吴证券2026-08-30
2026年中报点评:“两机”业务高增&订单充足,一体化成品交付打开成长空间
机械设备东吴证券2026-08-31
2026年中报点评:无源器件高增,高速光互连打开成长空间
信息技术西南证券2026-08-27
2026年中报业绩点评:利润高增,创新业务打开成长空间
电子设备诚通证券2026-08-31
优优绿能主业稳健高增AIDC第二曲线打开当前市值隐含高赔率
未知机构2026-01-22
2026年中报点评:税政及非经损益扰动业绩,宠物供应链高增支撑主业
医药生物财信证券2026-08-27