猜你想问
这份研报的核心内容是什么?
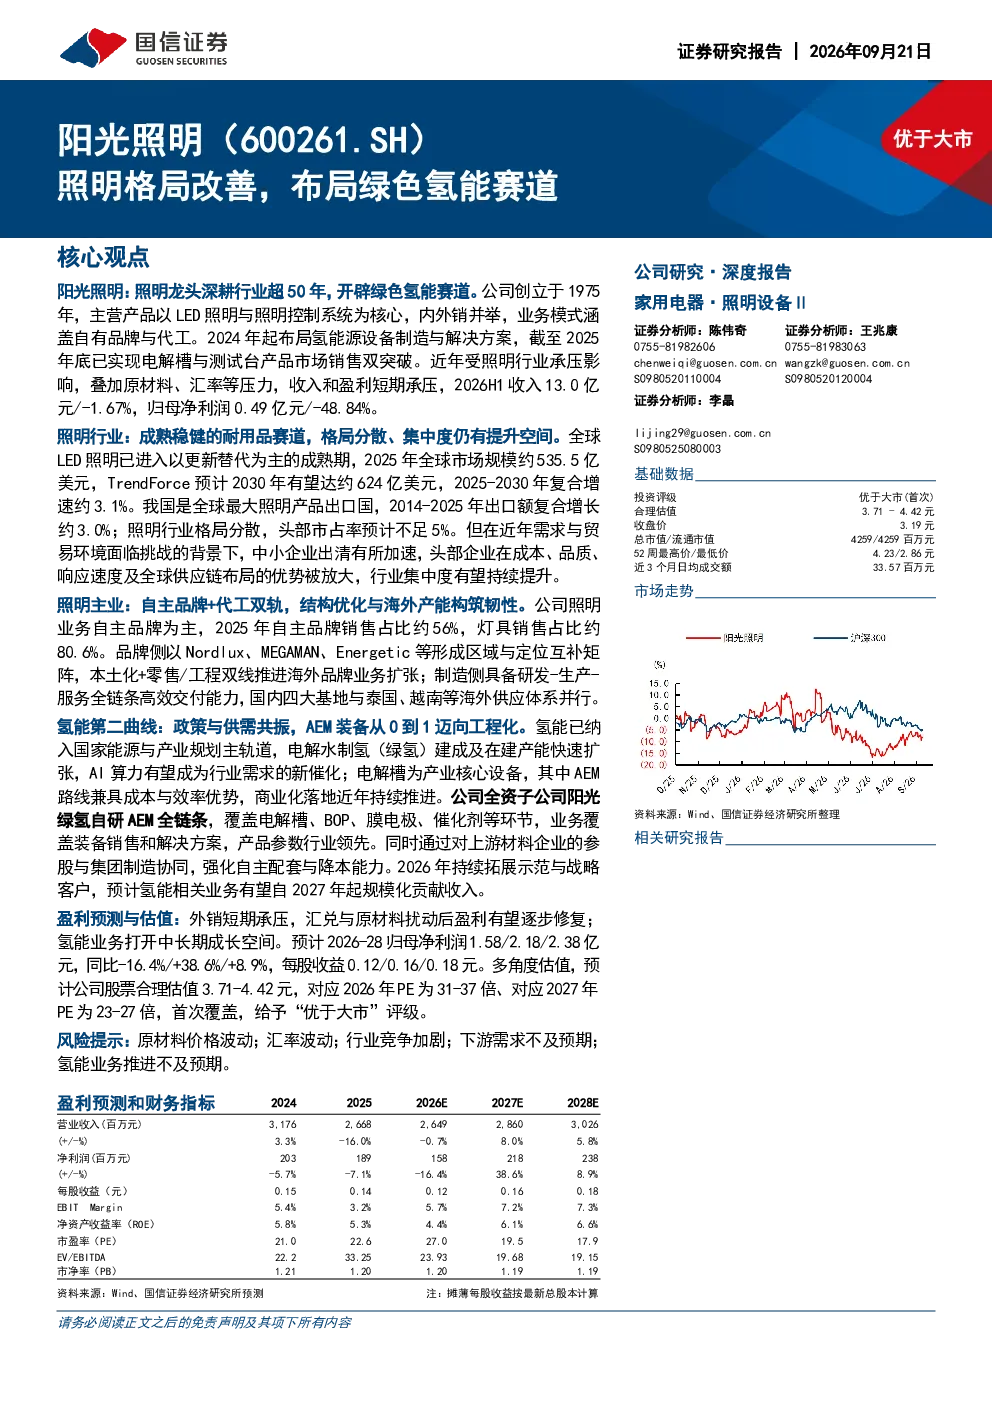
这份研报分析了阳光照明公司从传统照明业务向氢能源设备制造的转型战略。公司深耕照明行业超过50年,自2024年起布局氢能源设备制造与解决方案,截至2025年底已实现电解槽与测试台产品市场销售双突破。报告指出,虽然近期受照明行业压力及原材料、汇率等因素影响,公司收入和盈利承压,但氢能业务展现出长期成长潜力,预计自2027年起将规模化贡献收入。
绿色氢能赛道的发展趋势如何?
绿色氢能赛道已纳入国家能源与产业规划主轨道,电解水制氢(绿氢)产业快速发展。AI算力有望成为推动行业需求的新催化剂。电解槽作为核心设备,其中AEM路线因其成本与效率优势正加速商业化落地。全球绿氢产能快速扩张,预计2030年市场规模将达约624亿美元,复合增速约3.1%。我国是全球最大照明产品出口国,照明行业正经历整合期,头部企业优势明显,行业集中度有望提升。
报告重点分析了哪些方向?
报告重点分析了阳光照明的业务转型方向,包括其从单一大客户代工转向自主品牌为主的战略调整。公司照明业务采用自主品牌+OEM/ODM双轨模式,自主品牌销售占比已达56%,灯具销售占比约80.6%。品牌矩阵涵盖Nordlux、MEGAMAN、Energetic等,通过本土化及零售/工程双线拓展海外市场。同时,报告详细剖析了公司氢能业务布局,子公司阳光绿氢自研AEM全链条技术,覆盖电解槽、BOP、膜电极、催化剂等环节,产品参数行业领先。
当前照明行业的市场现状如何?
当前全球LED照明已进入成熟期,以更新替代为主,2025年市场规模约535.5亿美元,预计2030年达约624亿美元,复合增速约3.1%。我国是全球最大照明产品出口国,出口额复合增长约3.0%。行业格局分散,头部市占率不足5%,但在需求与贸易环境挑战下,中小企业出清加速,头部企业在成本、品质、响应速度及全球供应链方面的优势被放大,行业集中度有望持续提升。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、汇率波动、行业竞争加剧、下游需求不及预期以及氢能业务推进不及预期。报告指出,外销业务短期承压,受汇兑与原材料成本影响,盈利有待逐步修复。同时,氢能业务虽具长期潜力,但其商业化进程仍面临技术、市场等多重不确定性,需关注其规模化贡献的实际进展。此外,照明行业竞争激烈,中小企业出清可能引发的价格战也需警惕。