猜你想问
中国餐饮业2026年上半年的主要表现是什么?
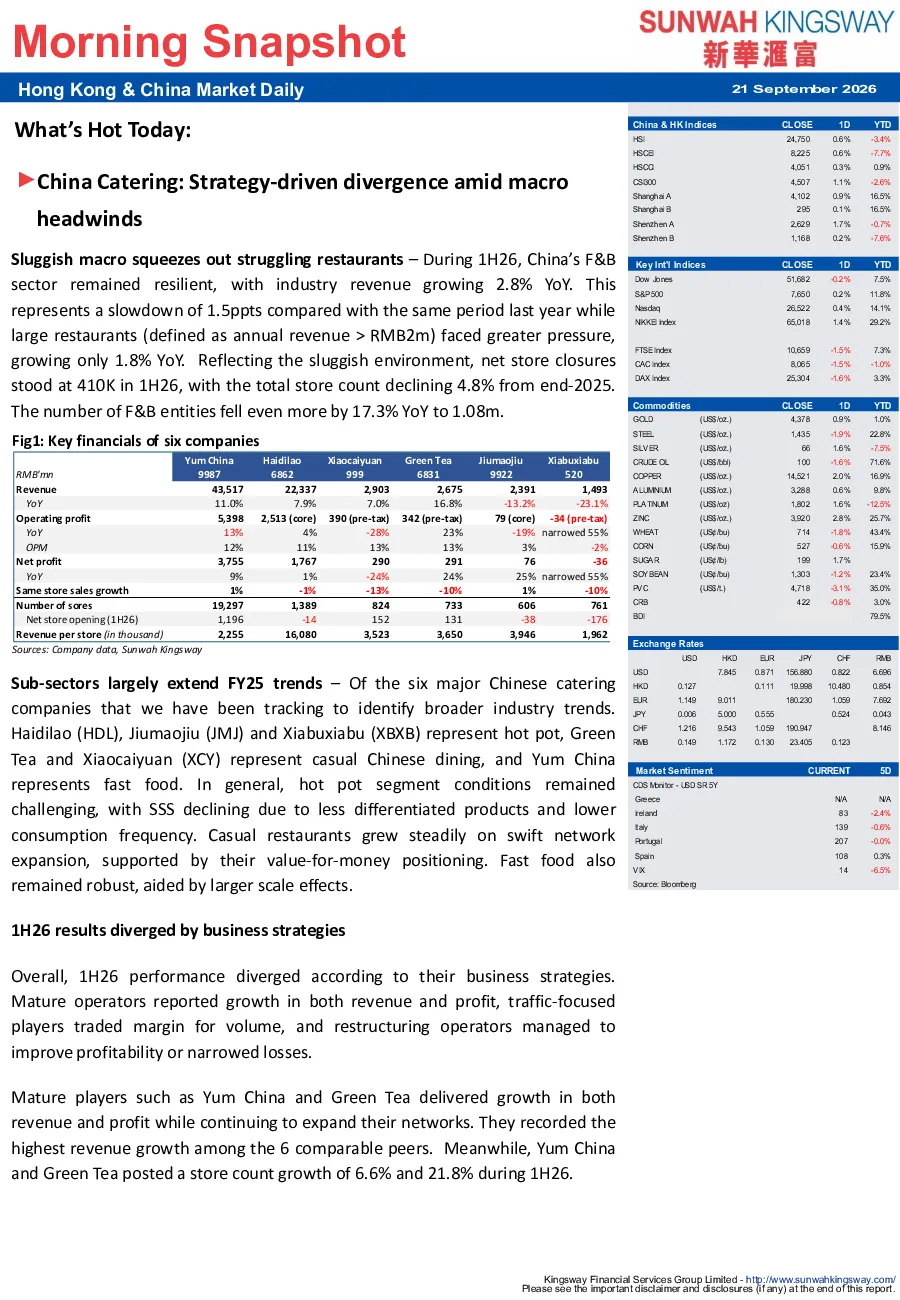
2026年上半年,中国餐饮业营收同比增长2.8%,增速放缓1.5个百分点。大型餐厅营收同比增长仅1.8%。行业面临宏观经济压力,净门店关闭41万家,门店总数同比下滑17.3%至108万家。火锅板块因产品差异化不足和消费频率降低,社会销售总收益(SSS)下降;休闲餐厅凭借网络扩张和物有所值的市场定位稳步增长;快餐行业保持强劲,规模效应显著。
餐饮行业不同类型企业的业绩分化体现在哪些方面?
1H26业绩表现因公司战略差异显著:成熟运营商如中国yum、绿茶实现营收和利润双增长,门店数量分别增长6.6%和21.8%。调整渠道组合或定价策略的企业如海底捞、外婆家利润率承压,海底捞核心经营利润率降至11.3%,外婆家净利率下降至10%。重组运营商如九毛九、下堡下堡通过精简门店网络实现利润改善,九毛九净利率提升至3.2%,下堡下堡亏损收窄55%。
餐饮行业的发展趋势有哪些?
餐饮行业面临宏观经济疲软和竞争加剧,预计下半年需求复苏受限。降价和外卖占比提升将进一步挤压利润,加速行业整合。强势品牌和供应链能力将获得市场份额。细分趋势显示火锅板块受挫,休闲餐厅稳步增长,快餐行业保持强劲。外卖占比持续上升,但平台佣金、配送及包装成本高,挤压利润。部分企业如小菜园策略性降低外卖占比,转向堂食。
当前餐饮市场的现状如何?
当前餐饮市场面临低迷宏观经济压力,门店总数同比下滑17.3%至108万家,净门店关闭41万家。激烈竞争推动餐厅降价吸引顾客,但降价未有效提振需求,同店销售额(SSS)持续承压,小菜园、绿茶、外婆家同比下降12.5%-10.1%。外卖占比持续上升,但外卖平台佣金、配送及包装成本高,挤压利润。部分企业如小菜园策略性降低外卖占比,转向堂食。
餐饮行业面临哪些风险?
餐饮行业面临宏观经济疲软和竞争加剧,预计下半年需求复苏受限。降价和外卖占比提升将进一步挤压利润,加速行业整合。外卖平台佣金、配送及包装成本高,挤压利润。同店销售额(SSS)持续承压仍是盈利关键风险。部分企业如小菜园策略性降低外卖占比,转向堂食,但财务结果分化,需关注利润改善可持续性。