猜你想问
这份研报主要分析了什么内容?
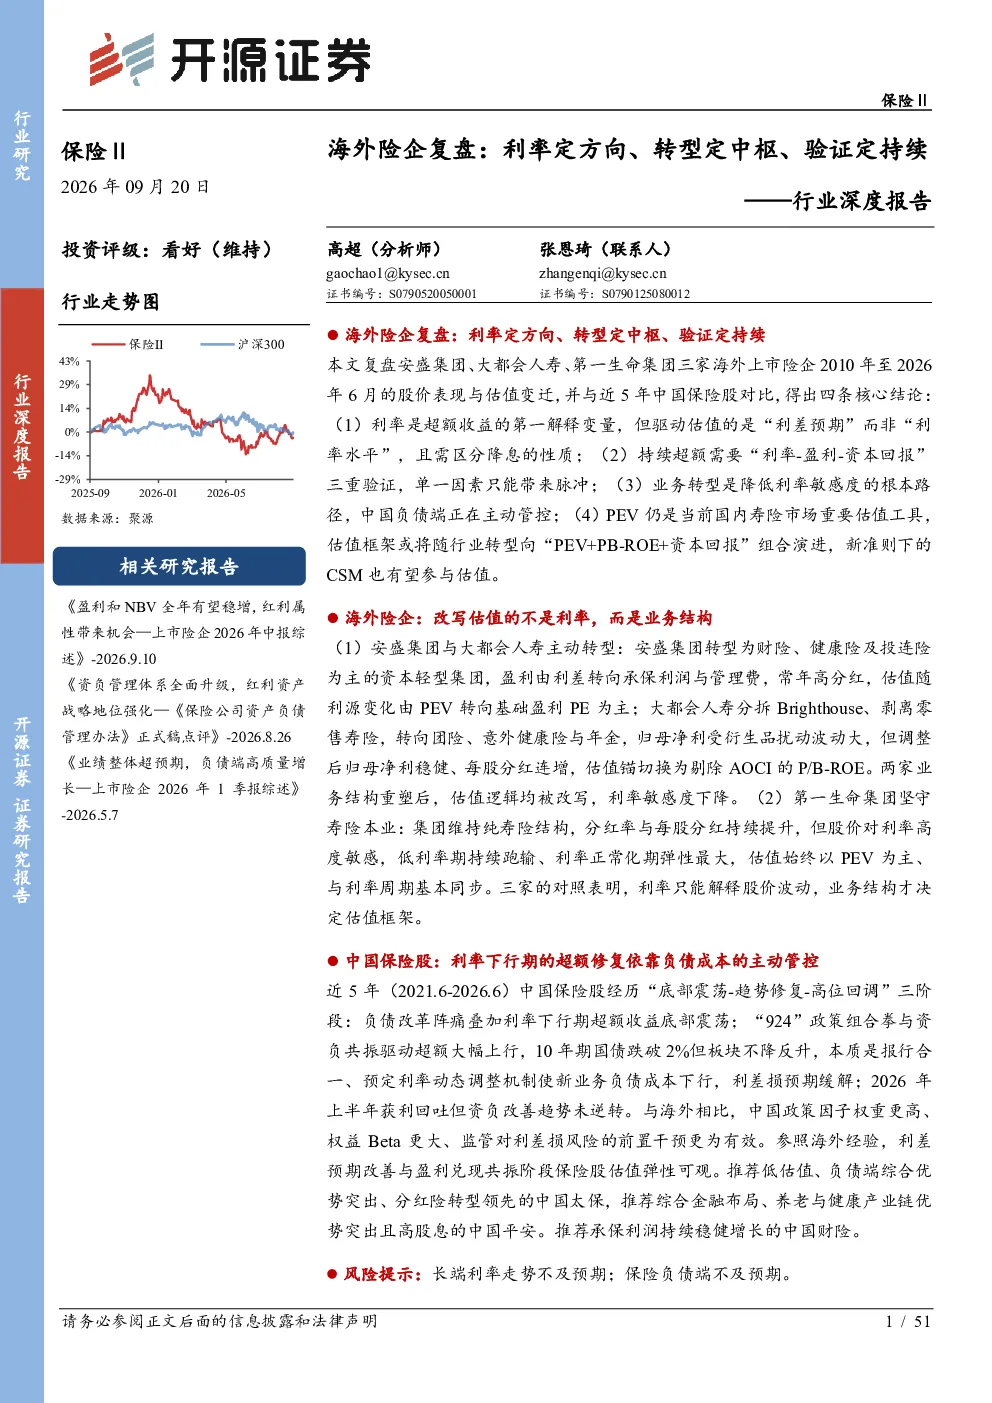
这份研报主要复盘了海外险企在利率环境变化下的经营策略与估值变迁,对比安盛集团、大都会人寿、第一生命集团等案例,分析利率、转型、验证对股价超额收益的影响,并结合中国保险股近五年表现,探讨行业发展趋势与估值框架演变。
保险行业未来发展趋势如何?
保险行业未来发展趋势显示,利率是超额收益的重要解释变量,但驱动估值的核心是利差预期而非利率水平。业务转型是降低利率敏感度的根本路径,中国负债端正通过主动管控实现转型。估值框架或将从PEV向PEV+PB-ROE+资本回报组合演进,新准则下的CSM也有望参与估值。
研报重点分析了哪些方向?
研报重点分析了海外险企的转型路径与估值变化,对比安盛集团、大都会人寿、第一生命集团的案例,揭示其业务模式调整对股价超额收益的影响。同时,复盘中国保险股近五年表现,总结行业政策因子权重、权益Beta特征及监管干预效果,并采用PEV、PB-ROE等估值方法进行交叉验证。
当前保险市场处于什么状态?
当前保险市场处于转型与验证并行的阶段。海外险企通过业务转型降低利率敏感度,估值逻辑从PEV转向基础盈利PE。中国保险股经历底部震荡、趋势修复与高位回调三阶段,政策组合拳推动权益牛市,但近期出现获利回吐与风格切换。市场整体需关注利率走势与负债端增长预期。
研报提示了哪些风险?
研报提示的主要风险包括长端利率走势不及预期,可能导致险企利差收窄;保险负债端增长不及预期,影响保费收入与估值预期。此外,政策变动与监管干预也可能对行业经营与估值产生不确定性影响,需持续关注利率环境与负债端改革进展。
你可能感兴趣
保险Ⅱ行业深度报告:海外险企复盘:利率定方向、转型定中枢、验证定持续
金融开源证券2026-09-20
上市险企2026年一季报综述:利率预期是资负经营的关键
金融国泰海通证券2026-05-05
投资端是业绩增长主因,资负经营更关键——上市险企2026年中报综述
金融国泰海通证券2026-09-06
上市险企2026年中报综述:盈利和NBV全年有望稳增,红利属性带来机会
金融开源证券2026-09-10
上市险企2022年中报综述:寿险转型初有成效,财险有望维持高景气度
金融开源证券2022-09-14
保险“险中取胜”行业系列深度报告之三:寿险转型方向清晰,态度、经验决定进展
金融开源证券2022-03-04
上市险企2024年年报综述:低利率环境下,资负匹配定保险股价值
金融国泰海通证券2025-04-06
保险II行业上市险企2025年中报综述:利润稳健增长,承保端表现亮眼
金融华西证券2025-09-06
五大上市险企2023年度保费收入分析与关系验证:利率、政策因素刺激增长
新华财经2024-01-29
上市险企2026年1季报综述:业绩整体超预期,负债端高质量增长
金融开源证券2026-05-07