猜你想问
携程2026年二季度财报核心数据有哪些?
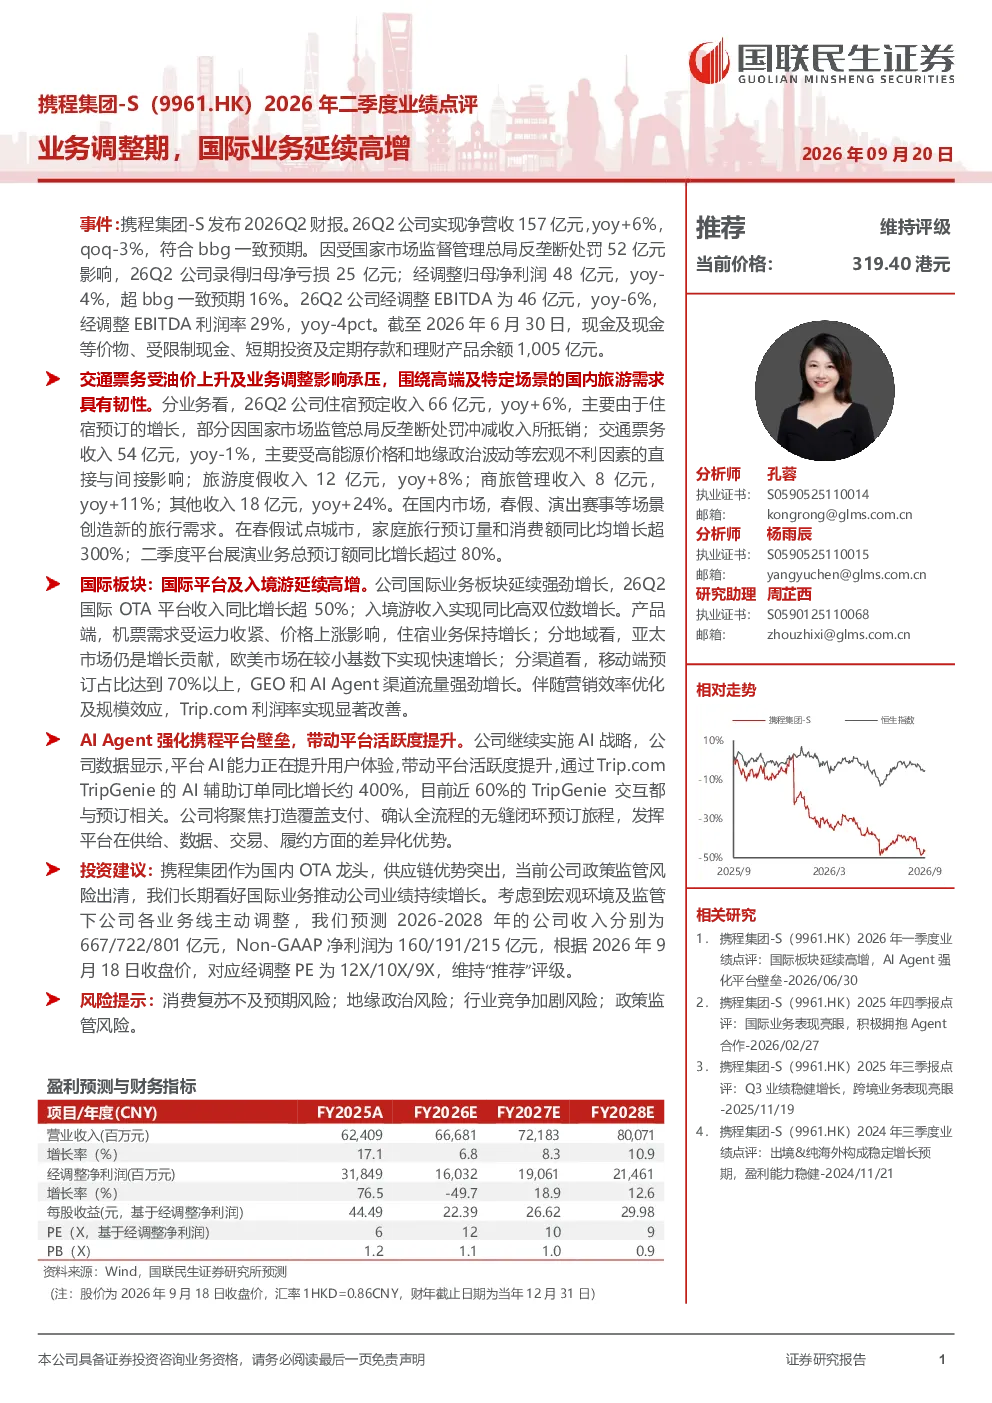
携程2026年二季度实现净营收157亿元,同比增长6%,环比下降3%。受反垄断处罚影响,归母净亏损25亿元;经调整归母净利润48亿元,同比下降4%,但超出预期。经调整EBITDA为46亿元,同比下降6%,利润率29%下降4个百分点。现金及现金等价物余额1,005亿元。
旅游行业2026年二季度发展趋势如何?
国内市场方面,春假、演出赛事等场景创造新旅行需求,家庭旅行预订量和消费额同比增长超300%;平台展演业务总预订额同比增长超过80%。国际板块表现强劲,OTA平台收入同比增长超50%,入境游收入高双位数增长。亚太市场仍是主要增长贡献,欧美市场在较小基数下实现快速增长。移动端预订占比超70%,GEO和AI Agent渠道流量强劲增长。
携程报告重点分析了哪些业务板块?
报告重点分析了交通票务、住宿预定、旅游度假、商旅管理和其他收入五大板块。交通票务收入54亿元,同比下降1%;住宿预定收入66亿元,同比增长6%;旅游度假收入12亿元,同比增长8%;商旅管理收入8亿元,同比增长11%;其他收入18亿元,同比增长24%。国际OTA平台收入同比增长超50%,入境游收入高双位数增长。
当前旅游市场整体状况如何判断?
当前旅游市场呈现国内国际双轮驱动格局。国内市场受益于春假等假日经济,消费需求旺盛,预订量和消费额显著增长。国际市场方面,OTA平台和入境游收入均实现高增长,亚太市场贡献主要增长动力,欧美市场增速较快。移动端预订占比提升,AI Agent等新渠道表现亮眼,营销效率优化带动利润率改善。
携程报告提示了哪些投资风险?
报告提示了消费复苏不及预期风险、地缘政治风险、行业竞争加剧风险、政策监管风险。消费复苏方面,需关注宏观经济环境对旅游消费的影响。地缘政治方面,国际局势不确定性可能影响入境游和出境游需求。行业竞争方面,OTA市场竞争激烈,需关注同业竞争压力。政策监管方面,需关注未来可能出台的行业监管政策影响。
你可能感兴趣
携程集团-S(9961.HK)2026年一季度业绩点评:国际板块延续高增,AI Agent强化平台壁垒
国联民生证券2026-06-30
2022年半年度业绩预告点评:二季度业绩延续高增,看好公司传统业务景气持续+新能源成长接力
华创证券2022-07-14
百奥赛图-B(2315.HK)2026年中期业绩公告点评:基石业务延续高增,抗体平台商业化提速
国联民生证券2026-09-03
布鲁可(0325.HK)2026年中期业绩公告点评:新品类加速放量,海外业务延续高增
国联民生证券2026-08-13
2026年中报点评:Q2业绩符合我们预期,大缸径业务延续高增
东吴证券2026-08-29
2026Q2业绩点评:国际业务延续高增,全球化战略持续深化
东吴证券2026-09-17
2026年半年度业绩点评国际业务延续高增,增长历史机遇期
国泰海通证券2026-08-24
百度集团-SW(9888.HK)2026年二季度业绩点评:GPU云高增验证AI需求,关注纳入港股通进程
国联民生证券2026-08-21
中牧股份2026年中报点评:化药业务延续强劲表现,主业经营利润高增
华创证券2026-09-07
2026年半年报点评PFA加速放量,血管介入与国际业务延续高增
国联民生证券2026-08-21