猜你想问
普信债久期逼近历史极值是什么意思?
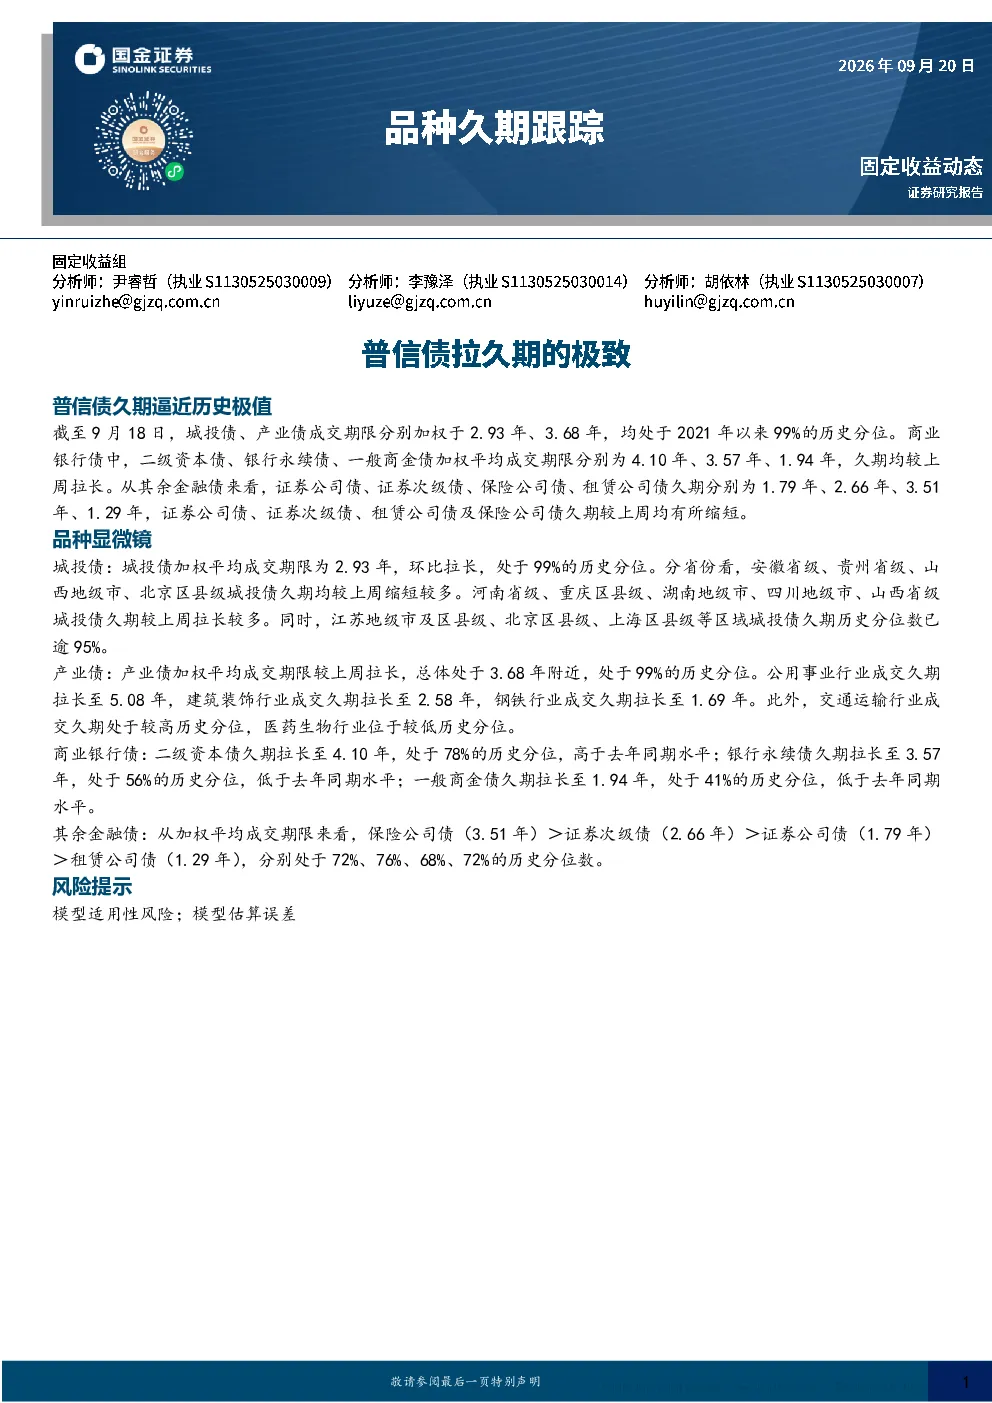
普信债久期逼近历史极值意味着当前普信债的加权平均成交期限接近历史最高水平。截至9月18日,城投债和产业债的加权平均成交期限分别为2.93年和3.68年,均处于2021年以来99%的历史分位。这表明投资者面临的利率风险增大,因为久期越长,价格对利率变化的敏感度越高。商业银行债中,二级资本债、银行永续债和一般商金债的加权平均成交期限分别为4.10年、3.57年和1.94年,均较上周拉长,进一步加剧了风险敞口。票息久期拥挤度指数也较上周上升,显示市场整体久期压力有所增加。
不同品种的普信债久期有何差异?
不同品种的普信债久期存在显著差异。城投债和产业债的加权平均成交期限分别为2.93年和3.68年,均处于历史高位。在城投债中,安徽省级、贵州省级、山西地级市等区域的久期较上周缩短较多,而河南省级、重庆区县级、湖南地级市等区域的久期拉长较多。产业债方面,公用事业行业成交久期拉长至5.08年,建筑装饰行业拉长至2.58年,钢铁行业拉长至1.69年,而交通运输行业处于较高历史分位,医药生物行业位于较低历史分位。商业银行债中,二级资本债久期拉长至4.10年,银行永续债拉长至3.57年,一般商金债拉长至1.94年。其余金融债中,保险公司债(3.51年)>证券次级债(2.66年)>证券公司债(1.79年)>租赁公司债(1.29年),分别处于72%、76%、68%、72%的历史分位数。这些差异反映了不同品种的风险收益特征和市场供需状况。
普信债久期逼近历史极值对投资者有何影响?
普信债久期逼近历史极值对投资者意味着利率风险增加。久期越长,债券价格对利率变化的敏感度越高,当利率上升时,债券价格下跌的风险加大。城投债和产业债的久期已处于历史高位,这意味着投资者在这些品种上的潜在损失可能更大。商业银行债的久期也普遍拉长,进一步增加了风险。票息久期拥挤度指数的上升也表明市场整体久期压力增大,投资者需要更加谨慎地评估风险。此外,不同品种久期的差异也要求投资者根据自身的风险偏好和投资目标进行选择,以分散风险。
当前普信债市场的现状如何?
当前普信债市场的现状是久期普遍偏高,风险加大。城投债和产业债的加权平均成交期限分别处于2021年以来99%的历史分位,商业银行债的久期也较上周拉长。票息久期拥挤度指数回落至46.3%的历史分位数水平,显示市场整体久期压力有所缓解,但仍然处于较高位置。分品种来看,城投债中部分区域久期缩短,部分拉长;产业债中不同行业的久期差异明显;商业银行债中二级资本债和银行永续债久期拉长,一般商金债久期缩短;其余金融债中保险公司债和证券次级债久期较长,证券公司债和租赁公司债久期较短。这些数据表明市场分化明显,投资者需要关注不同品种的具体情况。
普信债久期逼近历史极值存在哪些风险?
普信债久期逼近历史极值存在模型适用性风险和模型估算误差。首先,久期计算模型基于历史数据和市场假设,当市场环境发生重大变化时,模型的适用性可能降低。例如,如果未来利率走势与历史数据差异较大,久期计算的准确性可能受到影响。其次,模型估算误差也可能导致久期计算结果与实际情况存在偏差。例如,市场流动性变化、信用风险变化等因素可能无法完全被模型捕捉。此外,不同品种久期的差异也可能增加风险管理的难度。投资者需要意识到这些风险,并采取相应的风险管理措施,以降低潜在的损失。