猜你想问
本周机械设备行业市场表现如何?
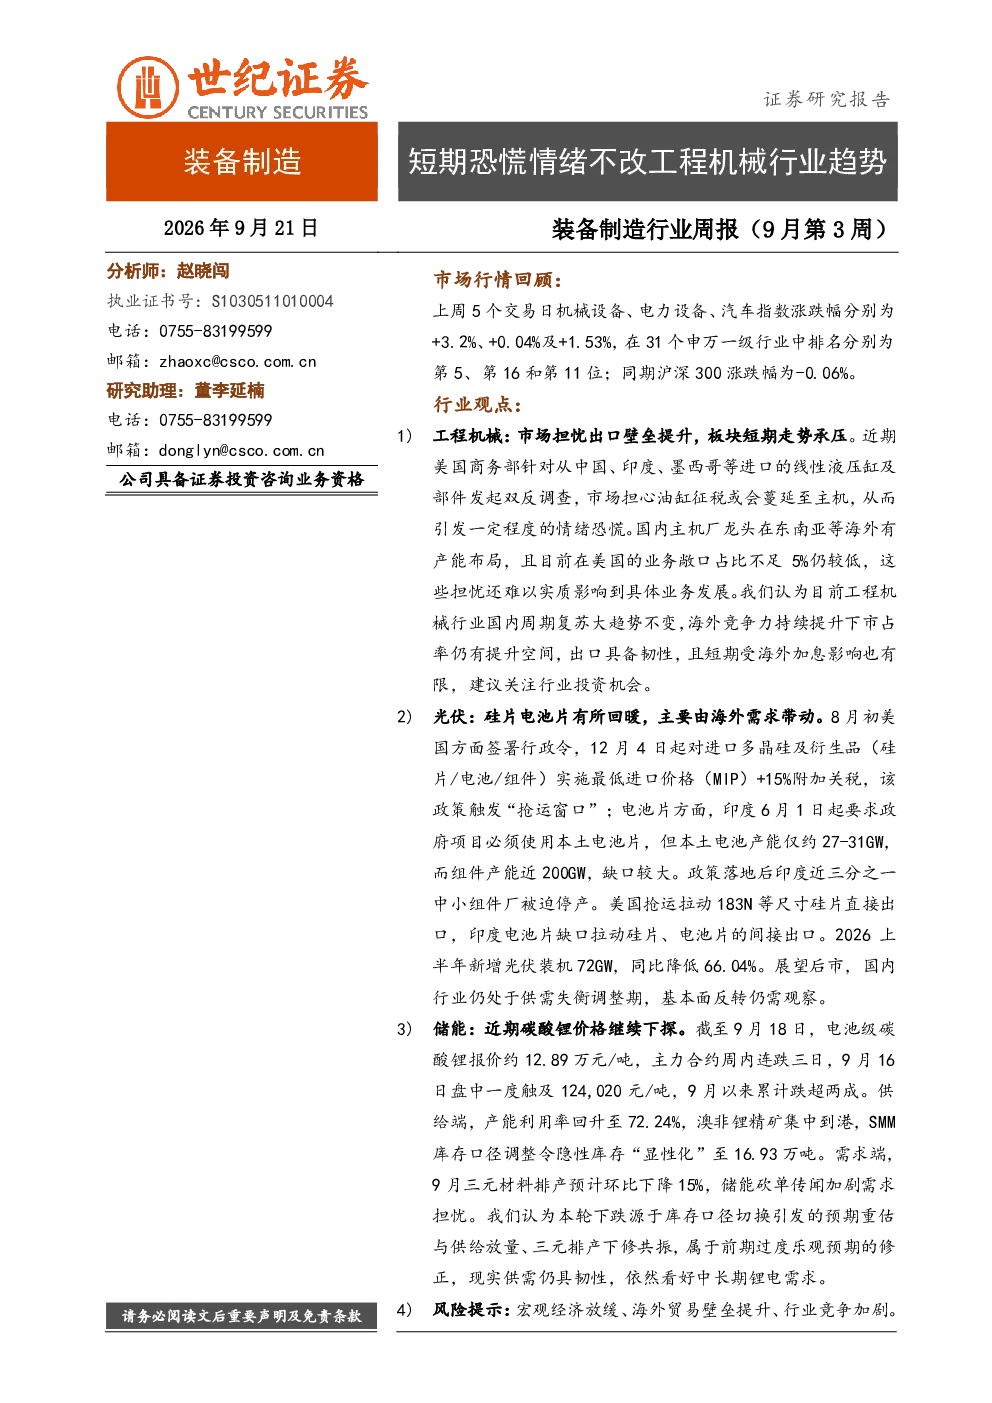
上周机械设备板块整体上涨3.2%,表现优于沪深300指数。通用设备、自动化设备和专用设备分别上涨5.63%、4.42%和3.9%,但工程机械和电池板块分别下跌6.25%和2.04%。板块内部涨跌分化明显,显示出行业内部结构性变化。
近期光伏赛道有哪些重要动态?
硅片电池片价格回暖主要由海外需求带动,美国MIP政策触发抢运,印度产能不足导致间接出口需求增加。国内光伏行业仍处于供需失衡调整期,基本面反转仍需观察。监管总局发布首个钙钛矿光伏国家标准,将于2027年实施,长期发展潜力受政策支持。
报告对工程机械行业有何核心分析?
报告指出市场担忧美国双反调查,但国内主机厂海外布局有限,行业国内周期复苏大趋势不变,出口具备韧性。建议关注行业投资机会,短期波动不改长期向好趋势。
当前机械设备市场处于什么阶段?
机械设备市场整体处于结构性调整期,部分细分领域如通用设备、自动化设备表现强劲,而工程机械和电池板块面临压力。行业内部存在分化,整体需求仍具韧性,但需关注外部环境变化对行业的影响。
研报提示了哪些主要风险?
报告提示宏观经济放缓、海外贸易壁垒提升和行业竞争加剧为主要风险因素。这些因素可能对机械设备行业产生负面影响,投资者需密切关注政策变化和市场动态,做好风险管理。
你可能感兴趣
装备制造行业周报(10月第3周):9月挖掘机销售持续较快增长
机械设备世纪证券2025-10-20
装备制造行业周报(9月第3周):硅片景气度有所改善
机械设备世纪证券2025-09-22
装备制造行业周报(7月第3周):工程机械销售保持增长趋势
机械设备世纪证券2025-07-21
装备制造行业周报(6月第3周):风电景气度趋势向好
机械设备世纪证券2025-06-23
2018年机械行业周报9月第2期:各地智能制造持续推进,油气装备迎来中长期发展机遇
机械设备新时代证券2018-09-09
工程机械行业跟踪点评:短期内销承压不改长期向上趋势,外销持续增长提升行业盈利能力
机械设备国信证券2025-06-18
装备制造行业周报(1月第3周):固态电池产业持续推进
电气设备世纪证券2026-01-26
装备制造行业周报(6月第3周):碳酸锂及光伏价格有所下降
机械设备世纪证券2026-06-22
装备制造行业周报(4月第3周):3月工程机械内需及出口保持增长
机械设备世纪证券2026-04-20
装备制造行业周报(8月第3周):关注光伏政策落地
机械设备世纪证券2025-08-18