猜你想问
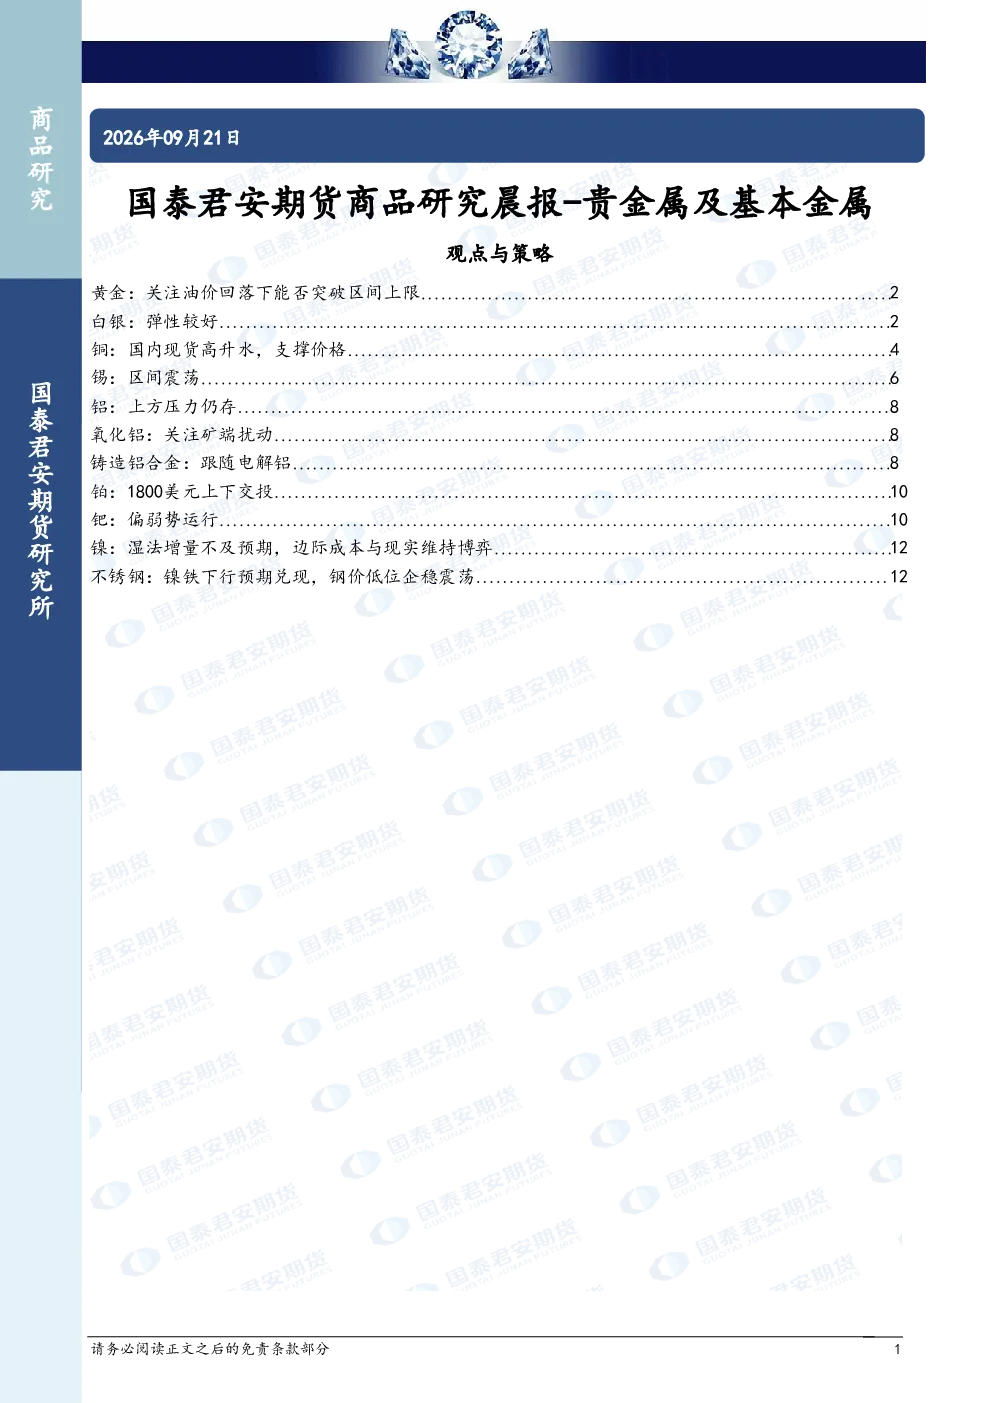
国泰君安期货商品研究晨报主要分析了哪些贵金属和基本金属?
该研报关注了黄金、白银、铜、锡、铝、氧化铝、铸造铝合金、铂、钯、镍和不锈钢等贵金属及基本金属。报告对黄金的走势持谨慎态度,关注油价对突破区间上限的影响;对白银表示弹性较好;铜因国内现货高升水而获得支撑;锡处于区间震荡;铝面临上方压力;氧化铝需关注矿端扰动;铸造铝合金跟随电解铝;铂和钯则处于中性交投区间;镍的湿法增量不及预期,边际成本与现实存在博弈;不锈钢因镍铁下行预期而低位企稳。
报告对铜行业的分析有哪些关键点?
报告指出铜行业的关键点在于国内现货高升水对价格的支撑作用。同时,全球能源运输面临严峻局面,霍尔木兹海峡的封锁和也门胡塞武装与沙特的冲突可能加剧,这些因素对铜价有潜在影响。此外,ACG Metals在土耳其的铜精矿产出、智利国家铜业公司铜产量下降以及Codelco复苏计划的推迟,也反映了铜行业的供需动态和供应链变化。
报告如何评估铝和氧化铝的未来趋势?
报告对铝和氧化铝的未来趋势持中性态度,指出铝面临上方压力,而氧化铝需关注矿端扰动。具体而言,国务院副总理何立峰率团赴美举行经贸磋商、也门胡塞武装对沙特的新一轮袭击以及霍尔木兹与曼德海峡的封锁,可能对铝价产生影响。此外,印尼计划于2027年1月在其新的商品交易所进行交易,锡和镍铁将纳入开业交易,这一政策变化也可能对铝和氧化铝市场带来不确定性。
报告对镍和不锈钢市场现状有何判断?
报告对镍和不锈钢市场现状的判断为中性。在镍方面,湿法增量不及预期,边际成本与现实存在博弈。不锈钢方面,镍铁下行预期导致钢价低位企稳震荡。具体来看,印尼总统普拉博沃在大宗商品改革上的退让、印尼计划在其新交易所交易锡和镍铁、印尼能源部对镍冶炼厂电力供应的监控、印尼ENC项目产能爬坡至50%、Eramet采矿活动的重启、中国精炼镍库存的减少以及SMM镍铁全产业链库存的增加,这些因素共同构成了镍和不锈钢市场的现状。
该研报提示了哪些潜在风险?
该研报提示了多个潜在风险。首先,全球经济形势的不确定性,如美国通胀仍然过高、美联储加息政策、伊朗霍尔木兹海峡的封锁以及特朗普对伊朗问题的表态,都可能对大宗商品市场产生波动。其次,地缘政治风险,如也门胡塞武装与沙特的军事冲突、美国AI四巨头的反垄断调查、日本央行的加息政策以及中国AI基础设施资本开支的增长,也可能对相关金属市场带来不确定性。此外,供应链风险,如印尼镍冶炼厂的电力供应问题、印尼大宗商品交易所的政策变化等,也可能对镍和铝等金属市场产生影响。