猜你想问
这份研报主要分析了什么内容?
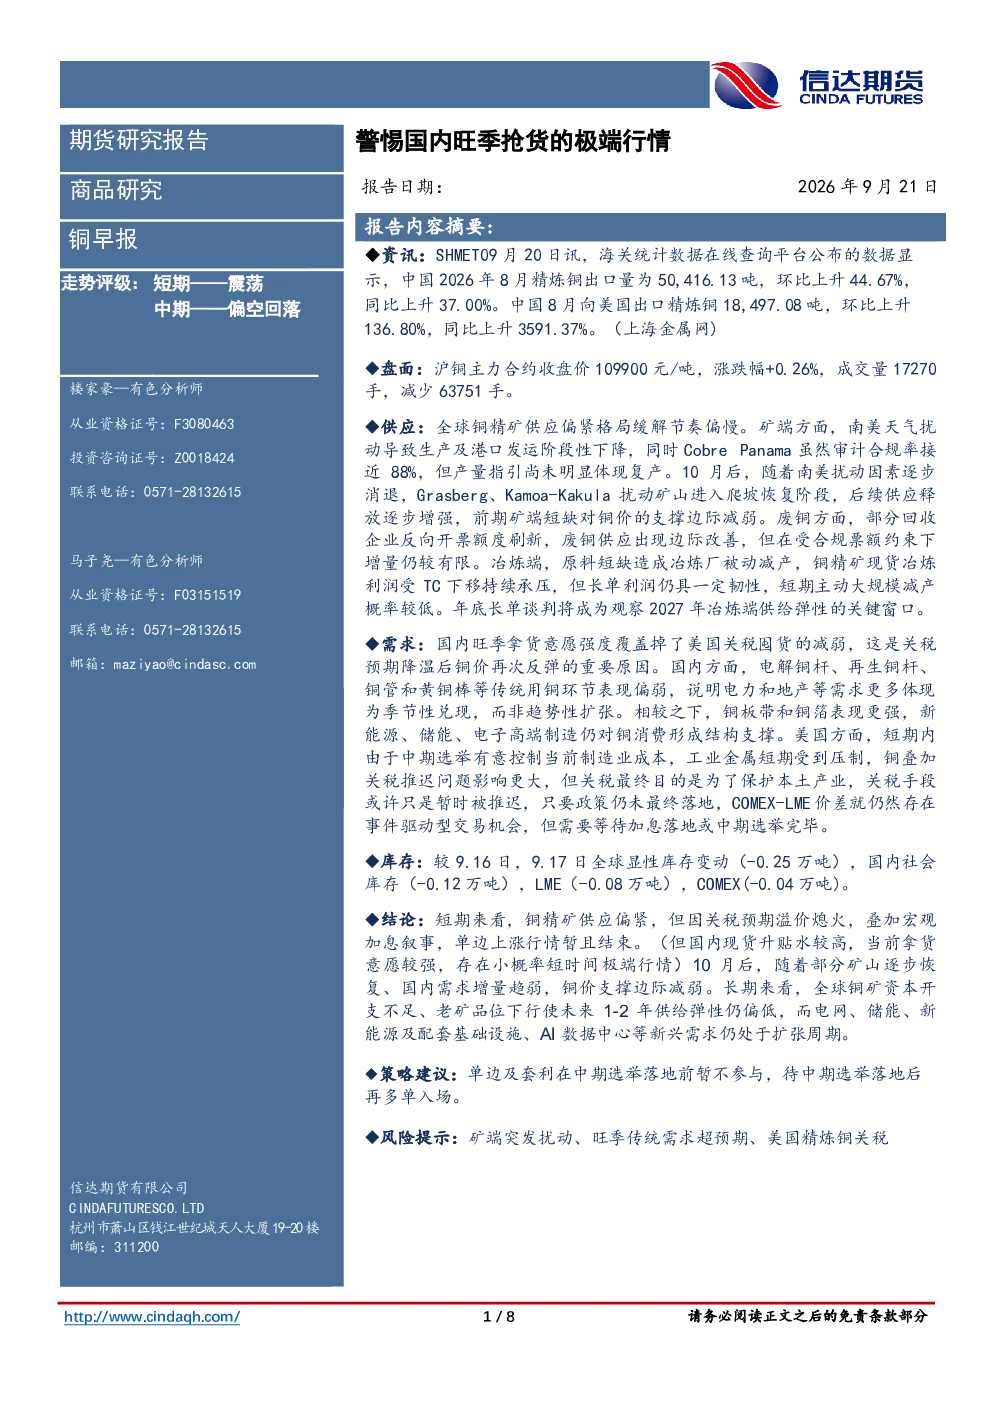
这份研报主要分析了铜市场的供需关系、价格走势以及相关风险。报告指出,全球铜精矿供应偏紧格局缓解节奏偏慢,南美天气扰动导致生产及港口发运阶段性下降,但10月后南美扰动因素逐步消退,Grasberg、Kamoa-Kakula矿山进入爬坡恢复阶段,后续供应释放逐步增强。国内旺季拿货意愿强度覆盖掉美国关税囤货的减弱,铜板带和铜箔表现更强,新能源、储能、电子高端制造仍对铜消费形成结构支撑。报告还分析了全球显性库存变动情况,并提示了矿端突发扰动、旺季传统需求超预期、美国精炼铜关税等风险。
铜行业未来发展趋势如何?
铜行业未来发展趋势显示,全球铜矿资本开支不足、老矿品位下行使未来1-2年供给弹性仍偏低,而电网、储能、新能源及配套基础设施、AI数据中心等新兴需求仍处于扩张周期。国内电解铜杆、再生铜杆、铜管和黄铜棒等传统用铜环节表现偏弱,电力和地产需求更多体现为季节性兑现。铜板带和铜箔表现更强,新能源领域对铜消费形成结构支撑。但10月后,随着部分矿山逐步恢复、国内需求增量趋弱,铜价支撑边际减弱。
报告重点分析了哪些方向?
报告重点分析了铜市场的供应、需求和库存情况。供应方面,重点关注全球铜精矿供应偏紧格局缓解节奏,以及南美矿山生产恢复情况。需求方面,分析了国内旺季拿货意愿与美国关税囤货的对比,以及铜板带和铜箔在新能源领域的表现。库存方面,报告监测了全球显性库存变动、国内社会库存、LME和COMEX库存情况。此外,报告还分析了冶炼端利润情况以及美国精炼铜关税问题。
当前铜市场现状如何判断?
当前铜市场现状表现为铜精矿供应偏紧格局缓解节奏偏慢,南美天气扰动导致生产及港口发运阶段性下降,但国内旺季拿货意愿强度覆盖掉美国关税囤货的减弱,铜价再次反弹。沪铜主力合约收盘价109900元/吨,涨跌幅+0.26%,成交量17270手,减少63751手。全球显性库存变动(-0.25万吨),国内社会库存(-0.12万吨),LME(-0.08万吨),COMEX(-0.04万吨)。但报告也指出,单边上涨行情暂且结束,存在小概率短时间极端行情。
研报提示了哪些风险?
研报提示了矿端突发扰动、旺季传统需求超预期、美国精炼铜关税等风险。矿端方面,南美天气扰动可能导致生产及港口发运阶段性下降,影响全球铜精矿供应。需求方面,国内电解铜杆、再生铜杆、铜管和黄铜棒等传统用铜环节表现偏弱,电力和地产需求更多体现为季节性兑现,存在传统需求超预期的风险。美国精炼铜关税问题也可能对铜价产生影响。此外,报告还提到COMEX-LME价差仍存在事件驱动型交易机会,需等待加息落地或中期选举完毕。