猜你想问
这份研报的核心内容是什么?
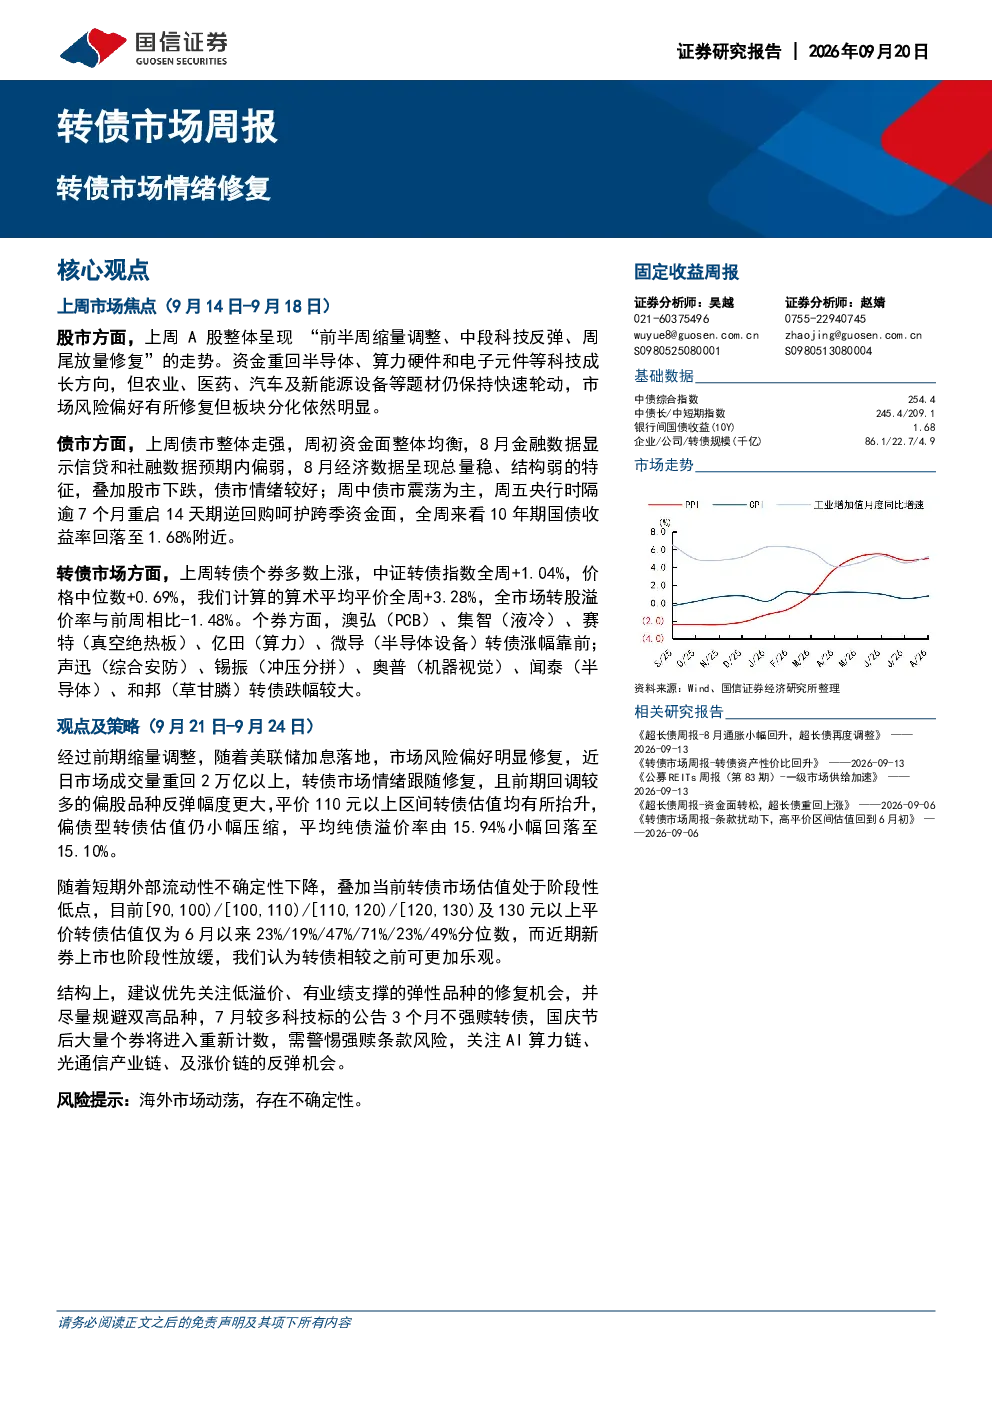
这份研报的核心内容是分析转债市场情绪修复的情况。随着美联储加息落地,市场风险偏好明显修复,转债市场情绪也跟随修复。前期回调较多的偏股品种反弹幅度更大。当前转债市场估值处于阶段性低点,不同平价区间的转债估值均处于较低分位数。近期新券上市也阶段性放缓,使得转债市场相较之前更加乐观。研报还分析了上周股市、债市和转债市场的表现,并提出了投资策略建议。
转债市场未来的发展趋势如何?
研报指出,转债市场情绪修复,随着市场风险偏好的提升,转债市场有望继续表现。当前转债市场估值处于历史低位,为投资者提供了较好的介入机会。建议优先关注低溢价、有业绩支撑的弹性品种的修复机会,并尽量规避双高品种。同时,需警惕强赎条款风险,特别是7月较多科技标的公告3个月不强赎转债,国庆节后大量个券将进入重新计数。关注AI算力链、光通信产业链、及涨价链的反弹机会。
研报重点分析了哪些方向?
研报重点分析了转债市场的情绪修复情况、估值水平以及投资策略。具体包括:1)转债市场情绪修复,分析美联储加息落地后市场风险偏好的变化对转债市场的影响;2)估值分析,指出当前转债市场估值处于阶段性低点,不同平价区间的转债估值均处于较低分位数;3)投资策略,建议优先关注低溢价、有业绩支撑的弹性品种的修复机会,并尽量规避双高品种;4)强赎风险,提醒投资者关注7月较多科技标的公告3个月不强赎转债,国庆节后大量个券将进入重新计数;5)行业机会,关注AI算力链、光通信产业链、及涨价链的反弹机会。
当前转债市场的现状如何?
当前转债市场处于情绪修复阶段,随着美联储加息落地,市场风险偏好明显修复,转债市场情绪跟随修复。前期回调较多的偏股品种反弹幅度更大。估值方面,当前转债市场估值处于阶段性低点,不同平价区间的转债估值均处于较低分位数。上周转债个券多数上涨,中证转债指数全周+1.04%,价格中位数+0.69%,算术平均平价全周+3.28%,全市场转股溢价率与前周相比-1.48%。但市场仍存在板块分化,需谨慎选择投资标的。
研报提到了哪些风险提示?
研报提示的主要风险包括:1)海外市场动荡,存在不确定性,可能影响国内市场情绪和资金流向;2)强赎条款风险,7月较多科技标的公告3个月不强赎转债,国庆节后大量个券将进入重新计数,需警惕相关风险;3)市场波动风险,转债市场受宏观经济、行业政策等多重因素影响,存在一定波动风险。建议投资者密切关注市场动态,合理配置资产,控制投资风险。