猜你想问
这份研报主要分析了哪些核心矛盾?
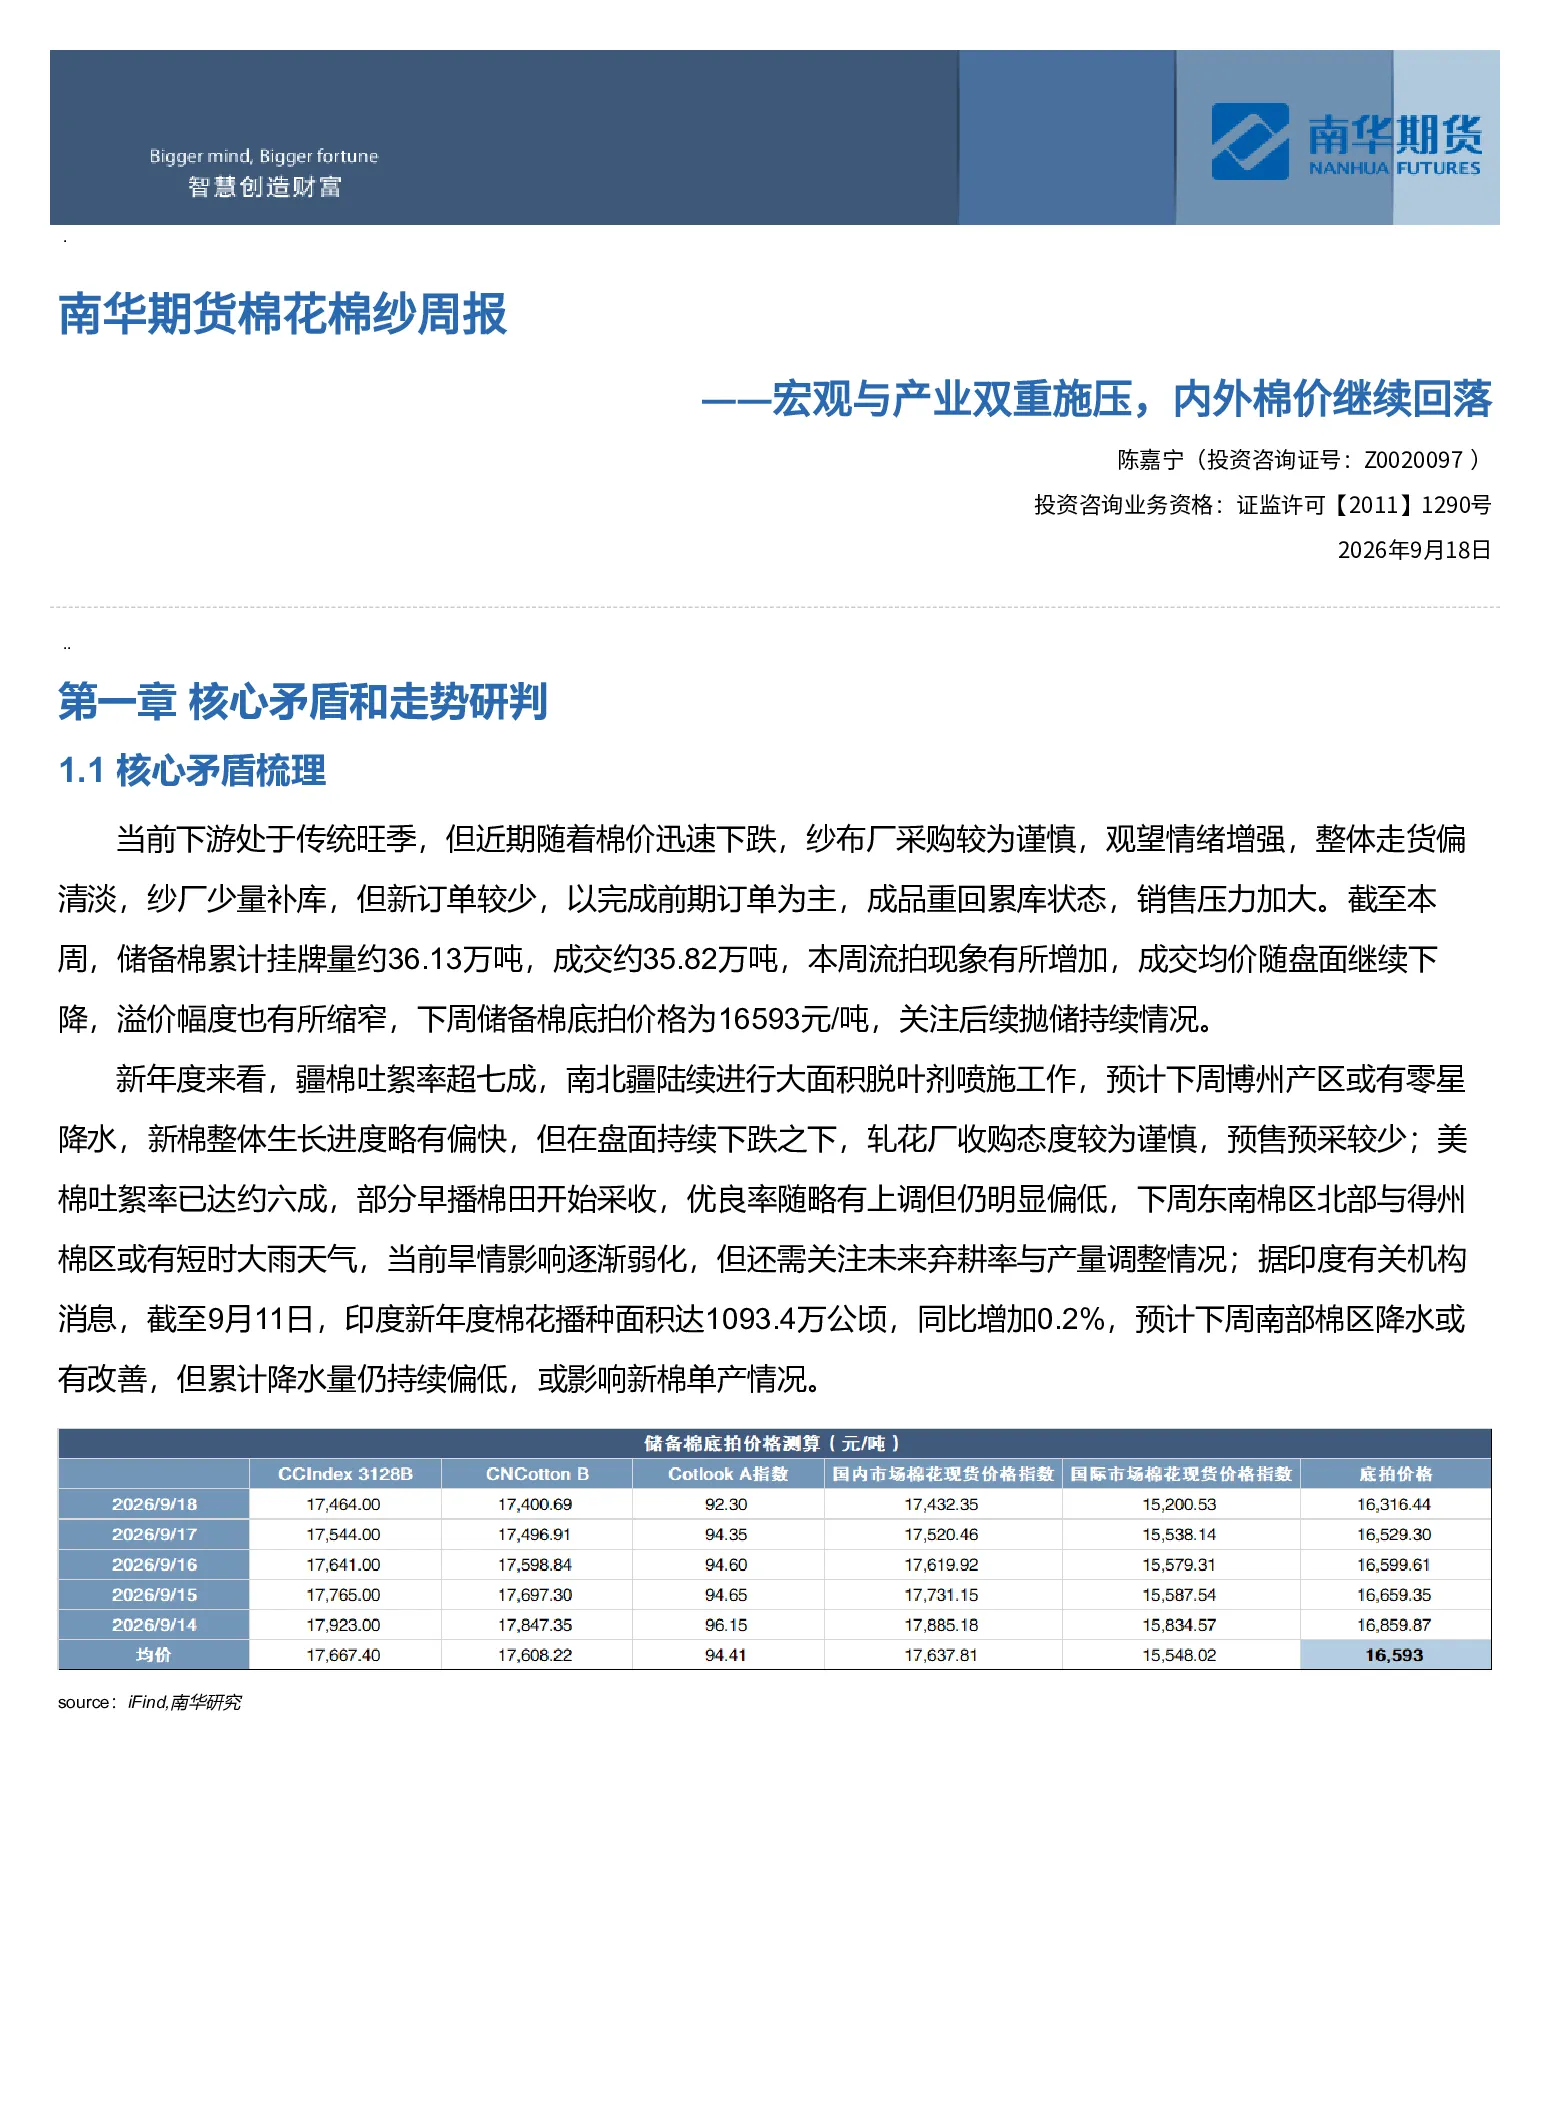
本报告分析了下游纱厂采购谨慎、观望情绪增强导致成品累库;储备棉流拍增加、成交均价下降;新棉生长加快但轧花厂收购态度谨慎;美棉吐絮率超六成优良率偏低,天气改善或影响产量;印度新棉播种面积增加但降水偏少或影响单产等核心矛盾。
棉花行业近端和远端的交易逻辑是什么?
近端交易逻辑主要基于美联储加息导致美元走强,内外棉价偏弱;国内抛储持续但流拍增加,下游需求欠佳;新棉临近上市,有效供给增加,棉价承压。远端交易逻辑则关注全球产量预期下降,供需趋紧对棉价形成支撑;国内棉纱库存高企,下半年旺季表现或不及上半年;新疆棉产量降幅有限,新棉上市后套保压力加大。
报告对棉花价格及价差走势有何研判?
报告预计下周CF2701波动区间15500-16100,01合约相对坚挺,1-5价差稳中偏强。基差走势方面,现货供应减少,基差持稳。盘面利润走势研判花纱价差或有修复,但空间有限。
当前棉花市场的现状如何?
当前棉花市场呈现宏观与产业双重施压,内外棉价继续回落。下游纱厂采购谨慎,成品累库,销售压力加大;储备棉流拍增加,成交均价下降;新棉生长进度加快但轧花厂收购态度谨慎;美棉吐絮率超六成优良率偏低,天气改善或影响产量;印度新棉播种面积增加但降水偏少或影响单产。
这份研报提示了哪些主要风险?
报告提示的主要风险包括北半球产量继续下调可能导致棉价上涨;国内下游旺季需求好于预期可能增加棉价压力;中美贸易关税政策调整可能对棉花进出口产生影响。
你可能感兴趣
南华期货棉花棉纱周报:内外棉价⼤幅回落
纺织服装南华期货2026-05-17
南华期货棉花棉纱周报:内外棉价大幅回落20260516
南华期货2026-05-16
南华期货棉花棉纱周报:天气担忧持续发酵,内外棉价强势上行20260823
南华期货2026-08-23
南华期货棉花棉纱周报:棉价高位回落,政策风险提升20260508
南华期货2026-05-08
南华期货棉花棉纱周报:新棉陆续吐絮 棉价加速回落
南华期货2026-09-14
南华期货棉花棉纱周报——棉价高位回落,政策风险提升
南华期货2026-05-08
南华期货棉花棉纱周报:新棉陆续吐絮,棉价加速回落20260913
南华期货2026-09-13
南华期货棉花棉纱周报:棉价迅速回落,库存仍为撑
南华期货2025-08-01
南华期货棉花棉纱周报:棉价高位回落,产区风险仍存20260907
南华期货2026-09-07
棉花棉纱周报:多头资金获利了结,内外棉价承压回落
东吴期货2026-09-07