猜你想问
ECI和ELI指数本周表现如何?
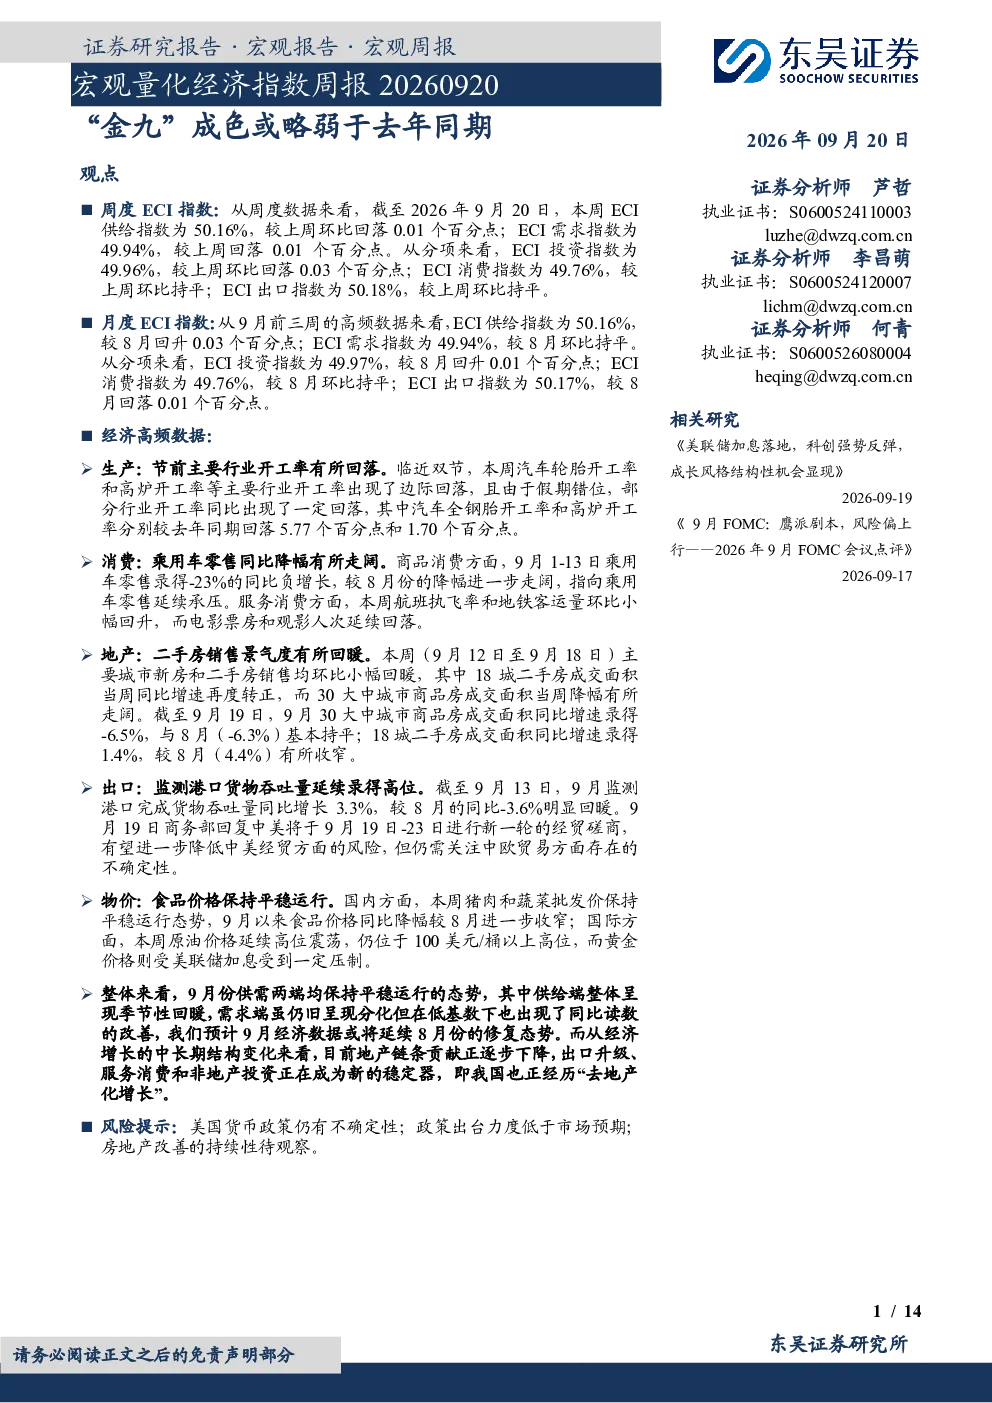
截至2026年9月20日,ECI供给指数为50.16%,需求指数为49.94%,均小幅回落,其中投资指数回落,消费指数持平,出口指数持平。ELI指数为-0.52%,较上周回落0.05个百分点。这表明经济活动整体平稳,但需求端略显疲软。月度数据显示供给端有所回升,需求端持平,投资和出口指数分化。这些数据综合反映了当前经济处于季节性调整阶段,供给端逐步回暖,但需求端仍需观察。
本周高频数据显示哪些行业趋势?
本周高频数据显示工业生产方面,节前主要行业开工率回落,汽车轮胎、高炉开工率同比下滑,但港口炼焦煤库存、建筑钢材库存下降,螺纹钢产量回升,电厂负荷率下降,显示部分行业存在产能调整。消费方面,乘用车零售同比降幅扩大,但新能源车市场零售增长,航班执飞率、地铁客运量回升,但电影票房、观影人次回落,表明消费结构分化。投资方面,基建投资有所回暖,石油沥青装置开工率回升,水泥发运率回升,螺纹钢和建材表观需求增长,房地产投资方面土地供应、商品房成交面积、二手房成交面积环比回升,显示地产链条边际改善。出口方面,出口价格指数回升,波罗的海干散货指数回落,韩国前10日出口总额同比增速大幅回升,但国内监测港口货物吞吐量环比回落,离港船舶数量回升,出口表现分化。通胀方面,食品价格平稳,猪肉批发价回升,蔬菜批发价回落,黄金价格回落,白银价格回升,基本金属价格普遍上涨,原油价格维持高位震荡,通胀压力总体可控。
报告如何分析9月经济走势?
报告认为9月份供需两端保持平稳运行,供给端季节性回暖,需求端分化但在低基数下同比改善,预计9月经济延续修复态势。经济正经历“去地产化增长”,地产链条贡献下降,出口升级、服务消费和非地产投资成为新的稳定器。供给端方面,9月供给指数回升,显示生产活动逐步恢复,但需求端仍存在结构性问题,如投资指数回落、消费指数持平等,但低基数效应下同比数据有所改善。出口方面,出口价格指数回升,韩国出口增速大幅回升,但国内港口吞吐量回落,显示出口外需韧性增强,但内需支撑仍需观察。总体来看,9月经济修复基础尚不牢固,但结构性亮点逐渐显现,经济运行在合理区间。
当前市场处于什么状态?
当前市场处于经济修复与结构分化的阶段。从高频数据看,工业生产、消费、投资、出口均呈现分化态势,部分行业如新能源车、基建投资表现较好,而传统行业如汽车、地产仍面临压力。ECI和ELI指数小幅回落,显示经济活动整体平稳但需求端略显疲软。通胀方面,食品价格平稳,基本金属价格上涨,原油价格高位震荡,通胀压力总体可控但需关注结构性物价变化。流动性方面,央行净投放8268亿元,7天shibor利率小幅回升,10年期国债收益率小幅回落,显示货币政策维持稳健。总体来看,市场在经济修复过程中存在结构性机会,但整体复苏动能尚需加强。
研报提示哪些风险因素?
研报提示的主要风险因素包括:美国货币政策不确定性,美联储加息或缩表进程可能影响全球流动性环境和资产价格;政策出台力度低于预期,国内稳增长政策若未能及时落地可能延缓经济修复进程;房地产改善持续性待观察,尽管地产投资数据有所回暖,但土地供应、商品房成交面积等指标仍需持续监测,地产链条对经济的拖累效应仍存。此外,全球经济下行风险、地缘政治冲突等外部因素也可能对国内经济造成冲击。这些风险因素需持续关注,以评估经济修复的可持续性。