猜你想问
这份研报主要分析了什么内容?
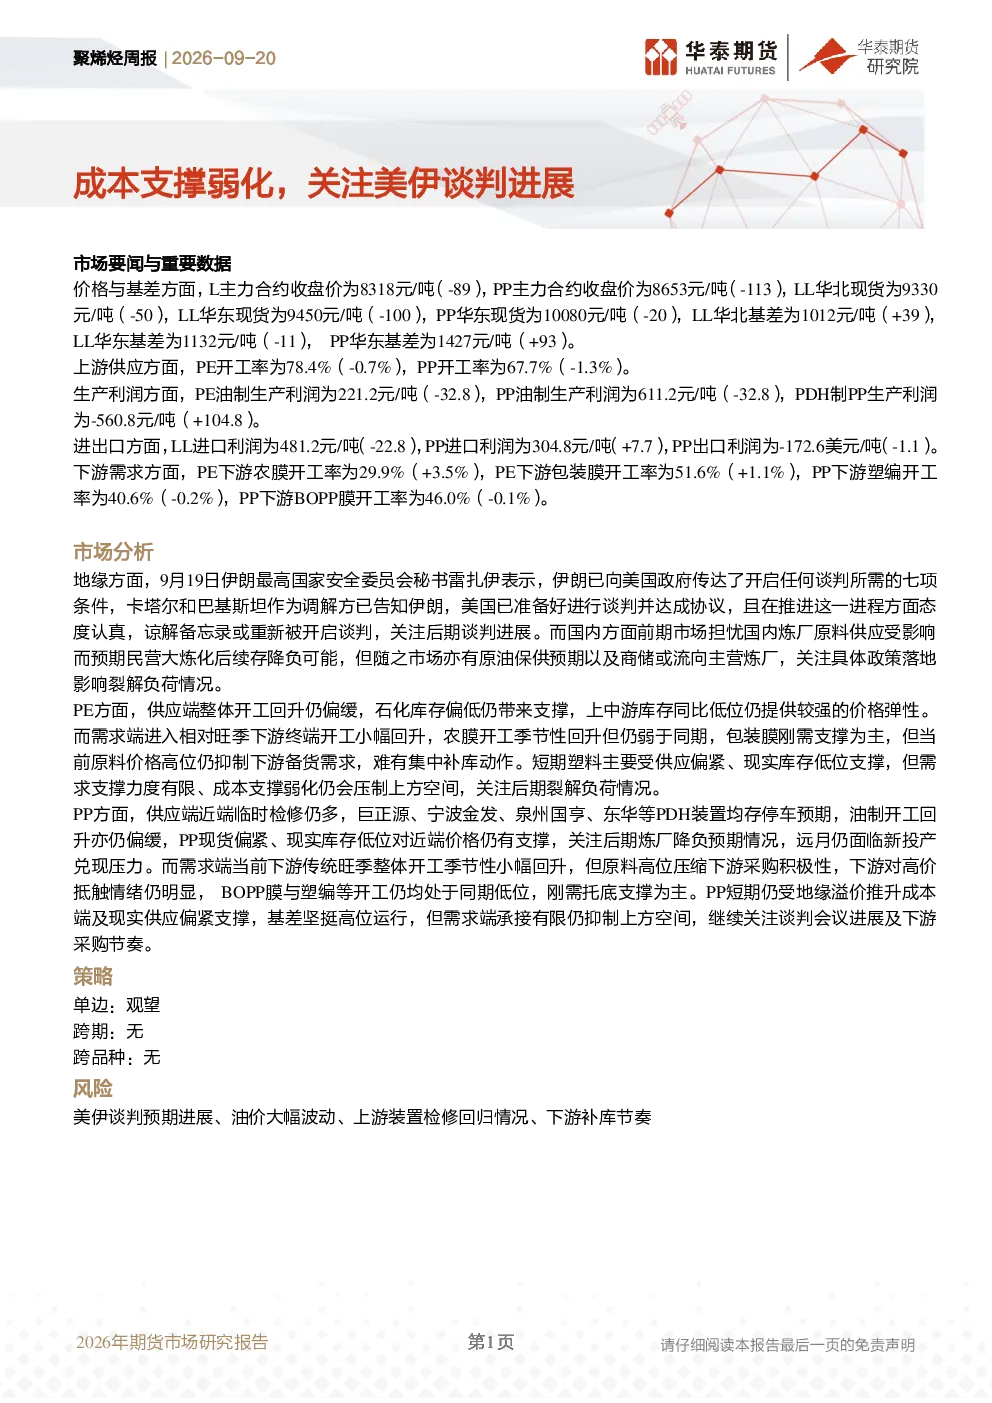
这份研报主要分析了聚烯烃市场的供需情况、价格走势以及影响因素。报告详细解读了聚乙烯和聚丙烯的价格与基差、上游供应、生产利润、进出口情况以及下游需求等关键数据。同时,报告还探讨了地缘政治(如美伊谈判)和国内政策对市场预期的影响,分析了PE和PP两个品种的市场动态和短期支撑逻辑。此外,报告还提供了相关的图表目录,包括聚烯烃基差、跨期结构、生产利润与开工率等数据,为投资者提供了全面的市场分析视角。
聚烯烃行业未来发展趋势如何?
聚烯烃行业未来发展趋势受多种因素影响。从供应端看,PE和PP的开工率有所回升,但增速偏缓,且存在临时检修等因素影响供应稳定性。从需求端看,下游开工率如农膜、包装膜、塑编等有所回升,但原料高位抑制了企业的备货意愿,刚需成为主要支撑。地缘政治因素如美伊谈判进展、国内原油保供及商储流向等将对市场预期产生重要影响。此外,生产利润的变化、进出口情况以及库存水平也是影响行业趋势的关键变量。投资者需密切关注这些因素的变化,以判断聚烯烃行业的未来走向。
研报重点分析了聚乙烯和聚丙烯的哪些方面?
研报重点分析了聚乙烯和聚丙烯的市场动态和影响因素。对于PE,报告关注了供应端开工回升偏缓、石化库存偏低对价格的支撑作用,以及需求端下游开工小幅回升但原料高位抑制备货的情况。短期来看,PE市场受供应偏紧和库存低位支撑,但需求支撑有限。对于PP,报告分析了供应端临时检修多、油制开工回升偏缓、现货偏紧和库存低位对近端价格的支撑,以及需求端传统旺季开工小幅回升但原料高位压缩采购、刚需托底的现状。短期来看,PP市场受成本端及供应偏紧支撑,但需求承接有限。报告还探讨了PE和PP的生产利润、进出口利润等关键数据,为投资者提供了深入的市场分析。
当前聚烯烃市场现状如何?
当前聚烯烃市场现状呈现供需偏紧但需求支撑有限的态势。从价格与基差来看,L主力合约收盘价8318元/吨,PP主力合约收盘价8653元/吨;LL华北现货9330元/吨,LL华东现货9450元/吨,PP华东现货10080元/吨;LL华北基差1012元/吨,LL华东基差1132元/吨,PP华东基差1427元/吨。从供应端看,PE开工率78.4%,PP开工率67.7%,供应端存在临时检修多、开工回升偏缓的情况。从生产利润看,PE油制生产利润221.2元/吨,PP油制生产利润611.2元/吨,PDH制PP生产利润-560.8元/吨。从需求端看,PE下游农膜开工率29.9%,PE下游包装膜开工率51.6%,PP下游塑编开工率40.6%,PP下游BOPP膜开工率46.0%,下游开工率有所回升,但原料高位抑制了企业的备货意愿。总体来看,聚烯烃市场短期受供应偏紧和库存低位支撑,但需求支撑有限。
研报提示了哪些主要风险?
研报提示了以下主要风险:首先,美伊谈判的进展不确定性较大,可能对市场预期产生重大影响;其次,国际油价波动会直接影响聚烯烃的成本端,进而影响市场走势;再次,上游装置的检修和回归可能改变市场的供需格局;最后,下游补库节奏的不确定性也会对市场产生影响。这些因素都可能对聚烯烃市场带来风险,投资者需密切关注相关动态,以便及时调整投资策略。