猜你想问
这份研报主要分析了哪些行业趋势?
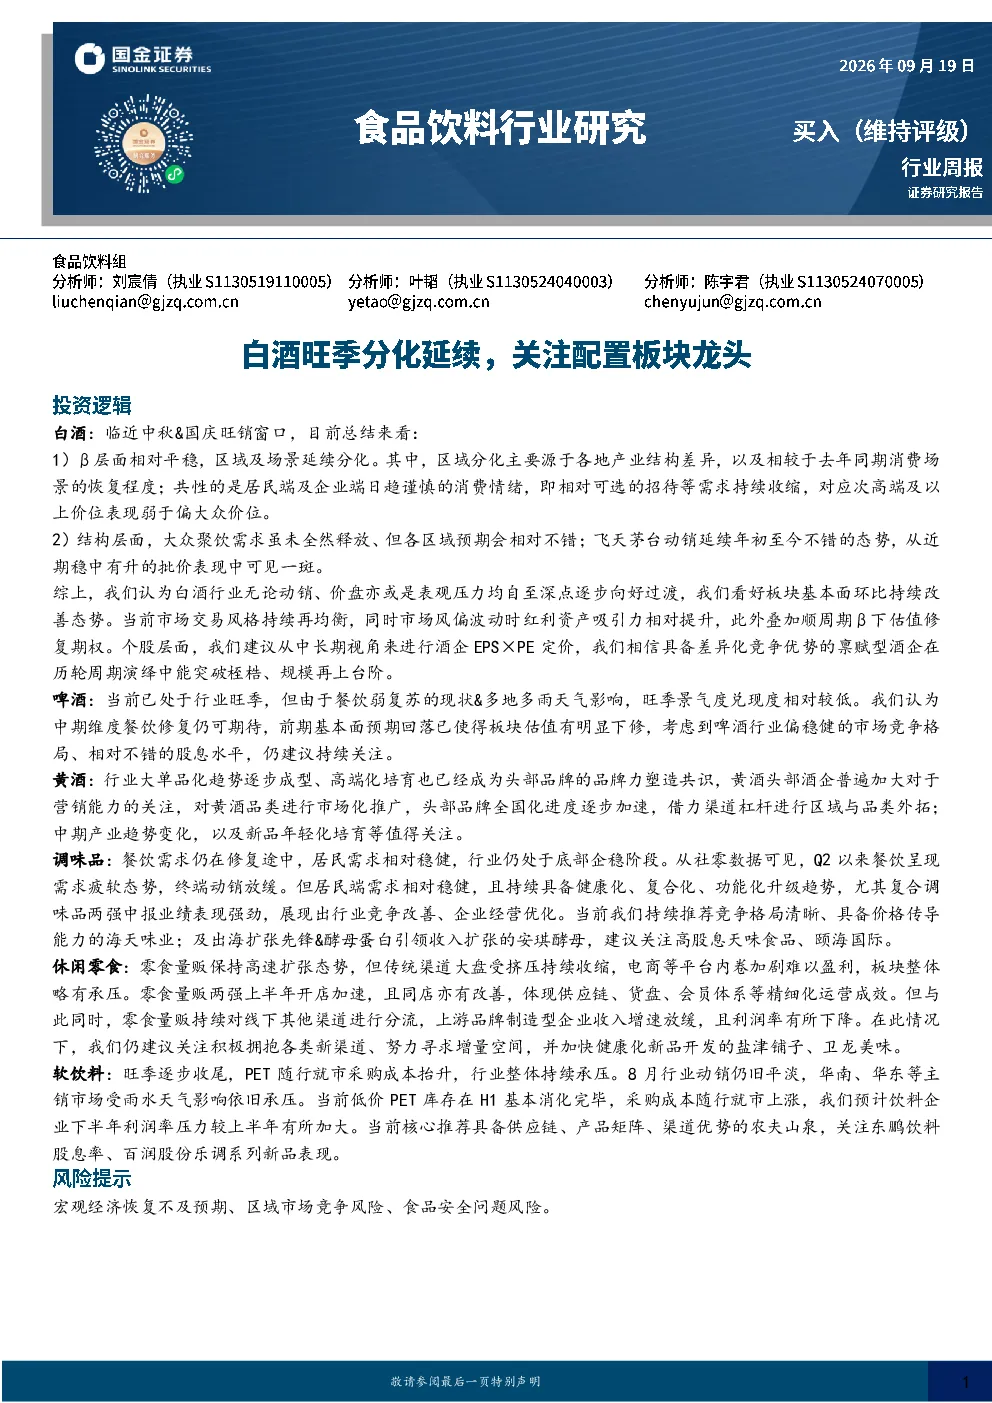
这份研报主要分析了白酒、啤酒、黄酒、调味品、休闲零食和软饮料六大行业的趋势。白酒行业临近中秋国庆旺季,景气度下行趋缓但预期相对不错;啤酒行业进入旺季但景气度兑现度较低;黄酒行业大单品化趋势逐步成型,高端化培育成为共识;调味品行业处于底部企稳阶段,餐饮需求修复中;休闲零食行业零食量贩高速扩张但传统渠道受挤压;软饮料行业旺季逐步收尾,PET采购成本抬升,行业持续承压。
白酒行业目前的核心观点是什么?
白酒行业核心观点是景气度下行趋缓,区域及场景分化延续。大众聚饮需求未全然释放但预期相对不错,飞天茅台动销良好,批价稳中有升。行业量价利逐步筑底,头部单品价盘表现超预期,渠道去库步入尾声,价稳意味着社会库存去化良好,渠道情绪企稳。26H2板块营收/业绩跌幅环比收窄,表观企稳酒企数量提升,EPS已度过出清斜率最陡峭阶段,板块红利属性强化。建议从中长期视角进行酒企EPS×PE定价,看好具备差异化竞争优势的禀赋型酒企。
报告重点分析了哪些赛道的投资机会?
报告重点分析了白酒、啤酒、黄酒、调味品、休闲零食和软饮料赛道的投资机会。白酒板块维持“买入”评级,推荐高端酒(贵州茅台、五粮液)、稳健区域龙头(金徽酒、今世缘、迎驾贡酒)、顺周期弹性标的(古井贡酒、山西汾酒、泸州老窖),关注具备新产品、新渠道、新范式催化的弹性酒企。啤酒板块维持“中性”评级,建议持续关注。黄酒板块建议关注配置契机。调味品板块持续推荐海天味业,关注安琪酵母,建议关注天味食品、颐海国际。休闲零食板块建议关注盐津铺子、卫龙美味。软饮料板块核心推荐农夫山泉,关注东鹏饮料股息率、百润股份乐调系列新品表现。
当前市场对食品饮料行业的主流判断是什么?
当前市场对食品饮料行业的判断呈现分化态势。白酒行业景气度趋稳但分化延续,啤酒行业景气度兑现度较低但中期修复可期待,黄酒行业高端化趋势明确,调味品行业处于底部企稳阶段,休闲零食行业高速扩张但面临渠道挤压,软饮料行业受成本上涨压力。整体看,各赛道处于不同发展阶段,需结合具体行业和公司分析投资机会。
研报提示了哪些投资风险?
研报提示了宏观经济恢复不及预期、区域市场竞争风险、食品安全问题风险等投资风险。宏观经济恢复不及预期可能导致行业整体景气度下滑;区域市场竞争风险可能影响企业市场份额和盈利能力;食品安全问题风险可能对相关企业声誉和销售造成冲击。投资者需关注这些风险因素,结合自身风险承受能力进行投资决策。