猜你想问
这份报告主要分析了宇树科技的哪些核心内容?
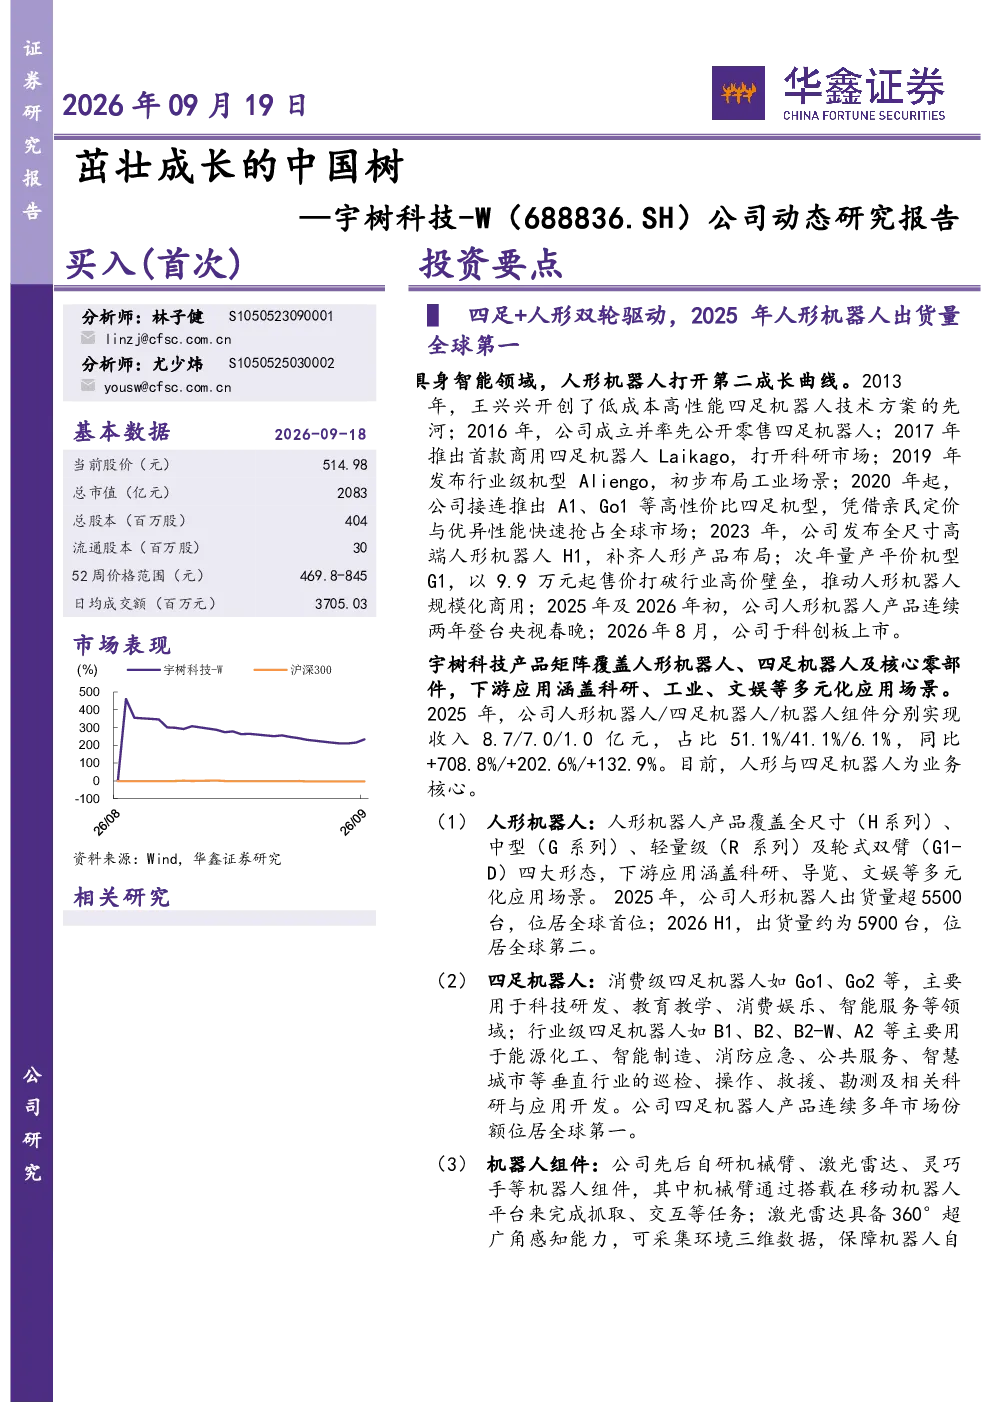
这份报告主要分析了宇树科技在具身智能领域的核心内容,包括其四足机器人与人形机器人的双轮驱动战略,2025年人形机器人出货量全球第一(超5500台)及四足机器人市场份额连续多年位居全球第一(2023-2025年累计出货量超3.3万台)。报告还详细介绍了公司全栈自研的技术优势,如核心零部件自研率超90%、率先实现人形机器人规模化量产(2024年G1定价9.9万元),以及与英伟达合作推出搭载Blackwell GPU的H2人形机器人等关键数据。此外,报告还涵盖了公司软硬件协同优化的技术细节,如自研关节模组高强度抗冲击、AI融合定位算法实现集群协同控制,以及开源UnifoLM-WMA/VLA等具身大模型等。
具身智能赛道的发展趋势如何?
具身智能赛道正快速发展,宇树科技作为行业领先者展现了该领域的巨大潜力。公司通过四足机器人技术切入市场,逐步扩展至人形机器人,覆盖科研、工业、文娱等多元化场景。2025年人形机器人出货量全球第一,四足机器人市场份额连续多年位居全球第一,显示出该赛道的高增长性和广阔前景。技术方面,公司全栈自研,核心零部件自研率超90%,率先实现人形机器人规模化量产,并与英伟达合作推出高性能人形机器人,算力达2070万亿次FP4浮点运算,技术领先优势明显。下游生态方面,80%+产品应用于科研及文娱领域,高校科研人形机器人采购中宇树占比超40%,市场接受度高,未来有望向工业等领域进一步拓展。
报告重点分析了宇树科技的哪些方面?
报告重点分析了宇树科技的双轮驱动战略,即通过四足机器人与人形机器人实现市场领先地位。四足机器人方面,公司市场份额连续多年位居全球第一(2023-2025年累计出货量超3.3万台);人形机器人方面,2025年出货量全球第一(超5500台)。技术层面,报告强调了公司全栈自研能力,核心零部件自研率超90%,率先实现人形机器人规模化量产,并与英伟达合作推出搭载Blackwell GPU的H2人形机器人,算力达2070万亿次FP4浮点运算。此外,报告还分析了公司软硬件协同优化的技术细节,如自研关节模组高强度抗冲击、AI融合定位算法实现集群协同控制,以及开源UnifoLM-WMA/VLA等具身大模型等。营收方面,2023-2026H1营收分别为1.6/3.9/17.0/11.5亿元,同比增长29.5%/146.8%/332.6%/48.5%,2024年扭亏为盈,2025年业绩大幅增长。
目前具身智能市场的现状如何?
目前具身智能市场正处于快速发展阶段,宇树科技作为行业领先者展现了该领域的巨大潜力。公司通过四足机器人技术切入市场,逐步扩展至人形机器人,覆盖科研、工业、文娱等多元化场景。2025年人形机器人出货量全球第一,四足机器人市场份额连续多年位居全球第一,显示出该赛道的高增长性和广阔前景。技术方面,公司全栈自研,核心零部件自研率超90%,率先实现人形机器人规模化量产,并与英伟达合作推出高性能人形机器人,算力达2070万亿次FP4浮点运算,技术领先优势明显。下游生态方面,80%+产品应用于科研及文娱领域,高校科研人形机器人采购中宇树占比超40%,市场接受度高,未来有望向工业等领域进一步拓展。然而,市场竞争也在加剧,公司需持续保持技术领先优势以巩固市场地位。
这份报告提示了哪些风险?
这份报告提示了宇树科技面临的一些风险,包括原材料价格上涨、整合低于预期、下游需求不及预期、地缘政治风险、项目进度低于预期等。原材料价格上涨可能影响公司成本控制,进而影响盈利能力;整合低于预期可能导致公司市场份额不及预期;下游需求不及预期可能影响公司产品销量;地缘政治风险可能对公司的供应链和业务拓展造成影响;项目进度低于预期可能影响公司技术领先优势的巩固。此外,2026H1扣非净利润同比下降,主要系研发投入及销售费用增加,这也提示投资者需关注公司的费用控制能力。这些风险需引起投资者关注,并在投资决策中综合考虑。