猜你想问
安盛集团USI收购的研报核心内容是什么?
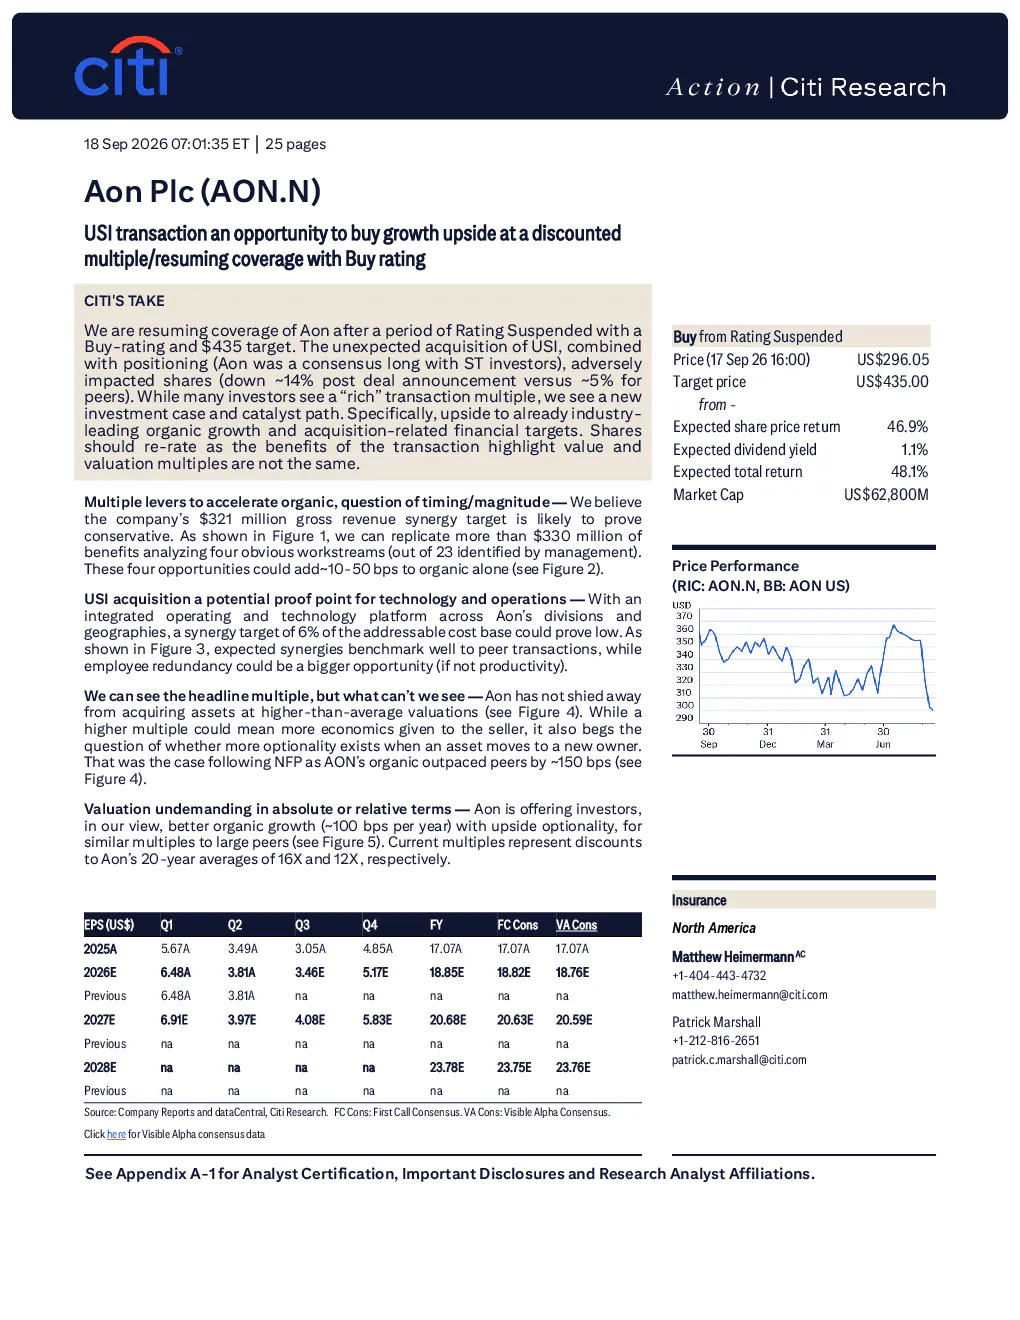
该研报指出中信恢复对安盛集团的覆盖并给予“买入”评级,目标价435美元。核心在于USI控股公司的收购将为安盛带来增量机会,实现行业领先的有机增长,并有望达成收入和成本协同效应目标。同时,安盛在人才投资、数据中心及资本市场活动方面仍具优势,更有能力管理保险与经济的混合利好。
保险行业未来发展趋势如何?
研报分析保险行业在持续投资于生产商人才、数据中心方面具有长期利好,同时资本市场活动带来的周期性收益也值得关注。安盛集团被认为更有能力管理保险与经济的混合利好,USI收购的技术与运营协同效应可能成为行业标杆。员工冗余问题被视为潜在机遇,但需关注整合风险。
研报重点分析了哪些方向?
研报重点分析了USI收购的估值倍数、协同效应目标及有机增长预期。USI收购估值倍数为16.8倍EBITDA和14.5倍协同效应调整EBITDA,目标协同效应约3.95亿美元。分析师基准情景下有机增长预期约为30个基点。此外,报告还评估了安盛集团的市盈率、财务预测调整及目标价435美元对应的估值水平。
当前安盛集团的市场现状如何?
当前安盛集团的市盈率与大型同行相似,但较其2020年平均市盈率16倍和12倍有所折让。USI收购带来的有机增长具有上行潜力,财务预测已恢复,预计2027-2028年下调,2029-2030年上调。USI收购对股价短期产生约14%的下跌,但分析师认为存在新的投资案例和催化剂路径,协同效应与同行交易相比具有良好基准。
研报提示哪些风险?
研报提示经济疲软、保险费率下降、利率变动、保险行业盈利能力下降、收购整合不力、未承保业务量变化、技术/社会变革等风险。收购USI虽创造机遇,但也存在整合风险,包括生产商和客户留存风险。员工冗余可能带来挑战,需关注整合效率及协同效应的实际落地情况。
你可能感兴趣
怡安:USI交易以折价倍数买入增长上行的机会,恢复覆盖给予买入评级
花旗2026-09-18
首次覆盖立讯H股给予买入评级;自2027年起,光通信与铜缆的替代标的为立讯
花旗2026-08-16
以大江苏为根基,乘势快速发展,首次覆盖给予“买入”
国泰君安证券2020-12-07
测试周期上行:行业扩张中持续增长,首次覆盖给予买入评级
美银美林2026-03-16
给予买入评级,上行潜力为17.6%
招银国际2019-01-18
基本面推动增长,政策支持仍在;首次覆盖给予“买入”评级
交银国际2015-12-02
首次覆盖,给予买入评级,风机龙头受益行业复苏,盈利增长提速
西部证券2017-12-27
鼎泰高科:首次覆盖给予买入评级,目标价430港元——AI PCB隐形冠军,2026-28年有望迎来强劲增长
美银证券2026-09-18
Lumentum(LITE US)通过光技术促进AI增长,首次覆盖给予买入评级
招银国际2026-06-12
持续看好长期增长前景;首次覆盖并给予买入评级
交银国际2016-06-17