猜你想问
这份研报的核心内容是什么?
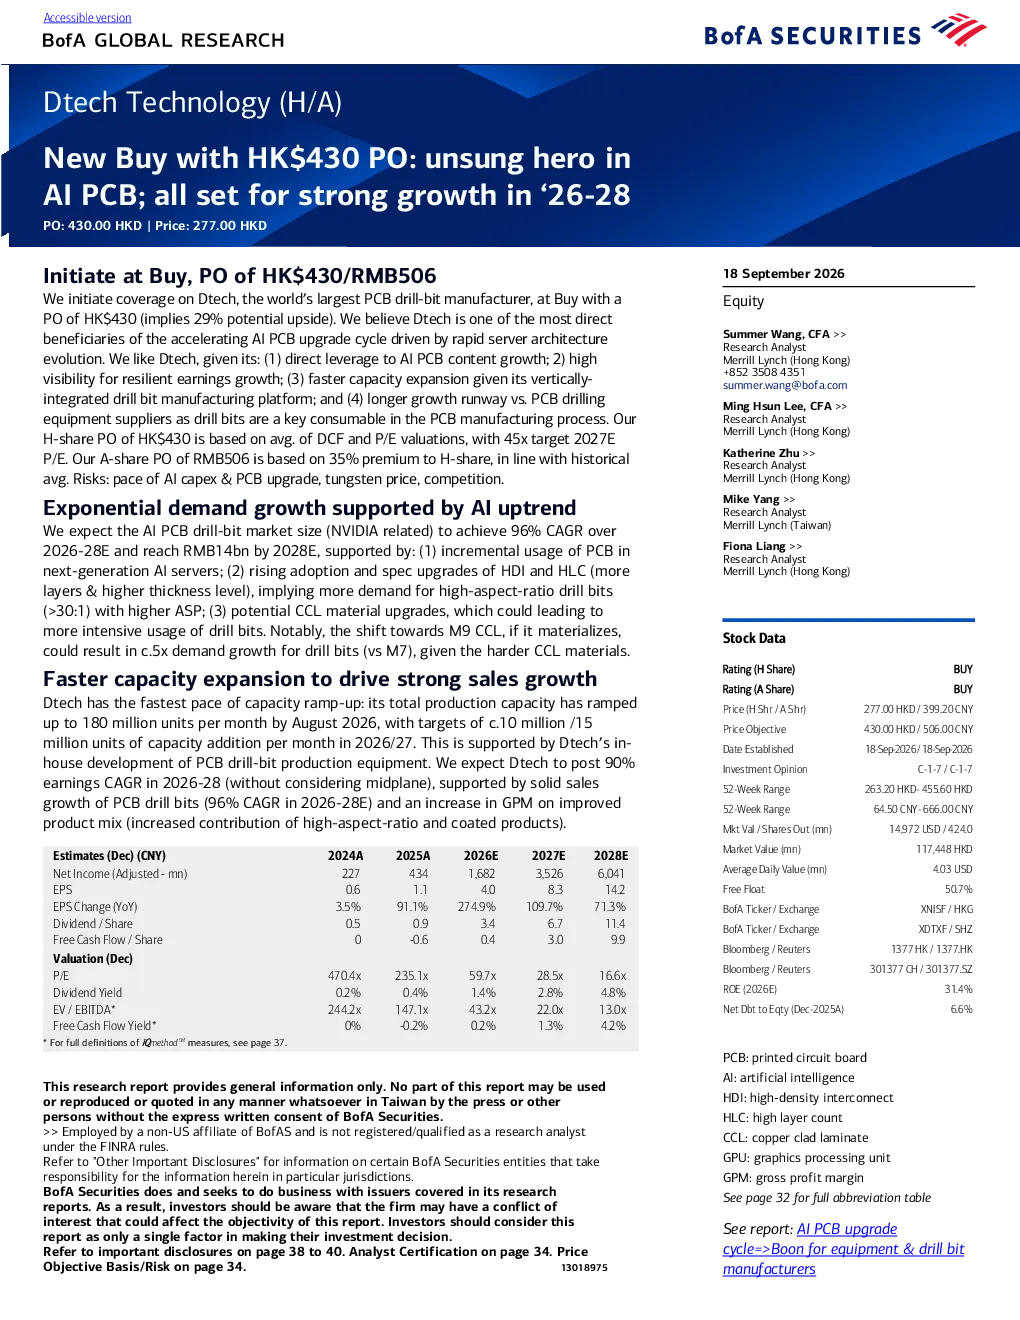
这份研报对鼎泰高科进行了首次覆盖分析,给予买入评级,目标价设定为430港元。报告指出,鼎泰高科作为全球最大的PCB钻头制造商,是AI PCB升级周期中的主要受益者。主要理由包括AI PCB需求强劲增长、公司产能扩张迅速、高利润率、竞争优势以及广阔的增长空间。预计2026-2028年,AI PCB钻头市场规模将实现96%的复合年增长率,达到140亿元人民币,鼎泰高科的市场份额有望进一步提升。
AI PCB行业的发展趋势如何?
AI PCB行业正处于快速发展阶段,预计2026-2028年将实现96%的复合年增长率,市场规模将达到140亿元人民币。主要驱动因素包括新一代AI服务器中PCB的增量使用、HDI和HLC的采用率和规格升级对高纵横比钻头和涂层钻头需求的增加,以及CCL材料升级可能带来的钻头使用强度提升。这些因素共同推动了AI PCB钻头市场的强劲增长。
研报重点分析了哪些方面?
研报重点分析了鼎泰高科的产能扩张、产品结构升级、市场地位和竞争优势。报告指出,鼎泰高科拥有全球最快的产能扩张速度,到2026年8月总产能已达到每月1.8亿件,并计划在2026年和2027年每月分别增加约100万件和150万件。此外,公司垂直整合的制造平台和全球最大的PCB钻头涂层中心,使其能够保持高于竞争对手的ASP和利润率。
当前AI PCB市场的现状如何?
当前AI PCB市场正处于快速发展阶段,市场需求强劲,预计未来几年将保持高速增长。AI技术的快速发展推动了AI服务器等设备的需求增加,进而带动了AI PCB市场的增长。同时,HDI和HLC等先进PCB技术的应用,也对PCB钻头提出了更高的要求,促进了高纵横比钻头和涂层钻头需求的增加。
研报提示了哪些风险因素?
研报提示了AI资本支出增长放缓、AI PCB规格升级放缓、PCB钻头市场竞争加剧、原材料价格波动和高性能钨钢供应短缺等风险因素。这些因素可能对AI PCB市场和鼎泰高科的经营业绩产生不利影响。例如,AI资本支出增长放缓可能导致AI服务器需求下降,进而影响AI PCB市场的增长。此外,PCB钻头市场竞争加剧和原材料价格波动也可能对鼎泰高科的成本控制和盈利能力带来挑战。