猜你想问
怡安集团最新研报核心内容是什么?
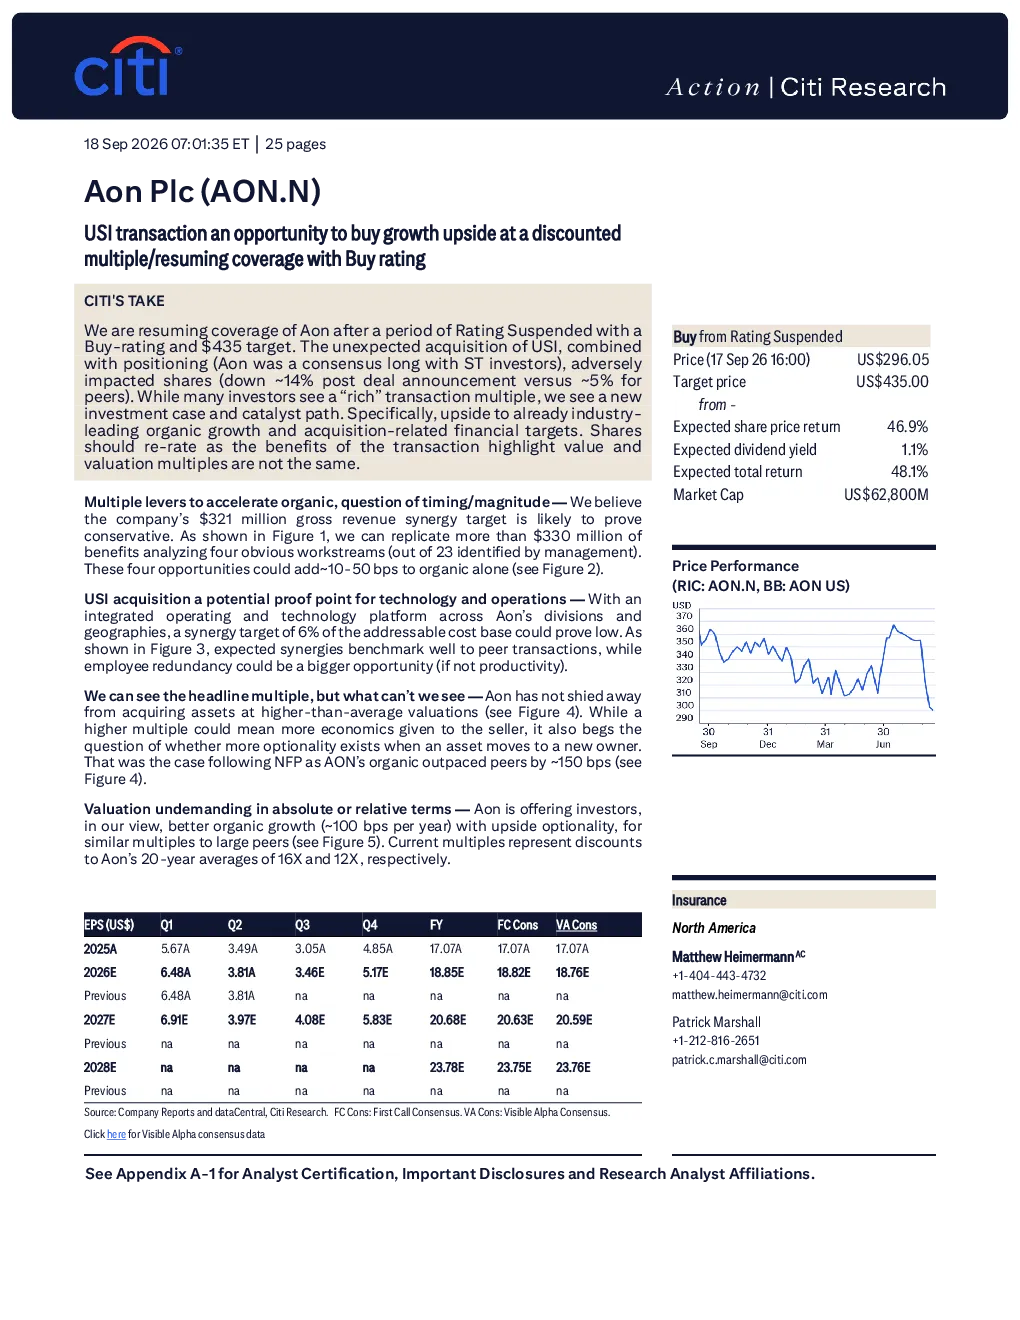
花旗研究恢复对安盛集团(Aon)的覆盖,给予“买入”评级,目标价435美元。主要基于USI控股公司(USI)的收购将为Aon带来增量机会,实现行业领先的有机增长,并可能实现管理层在收入和成本协同效应方面的目标。同时,安盛在人才、数据中心投资及资本市场活动方面仍具优势,并能有效管理保险和宏观经济利好。
报告分析的行业发展趋势如何?
分析师认为USI控股公司(USI)的收购将为Aon带来显著增量机会,推动其实现行业领先的有机增长。通过整合USI的技术和运营平台,Aon可能获得更高协同效应,并改善收入和成本结构。此外,安盛在人才管理、数据中心投资及资本市场活动方面的优势,将进一步增强其在全球咨询市场的竞争力。
报告重点分析了哪些方向?
报告重点分析了USI控股公司(USI)收购的协同效应、技术和运营整合潜力、估值合理性以及财务预测。分析师认为Aon对32.1亿美元的营收协同效应目标是保守的,可能贡献10-50个基点的有机增长。同时,USI收购后,Aon的有机增长率预计将超过同行约150个基点,证明估值合理性。
当前市场对安盛集团有何判断?
当前市场对安盛集团(Aon)的估值相对保守,其市盈率与大型同行相似,但提供了更好的有机增长潜力。分析师认为Aon以高于平均估值收购USI是合理的,因为USI的收购将显著提升其有机增长率,并带来长期上行潜力。当前估值较Aon20年平均市盈率折让,显示出市场对其未来增长的信心。
研报提示了哪些风险?
研报提示了经济疲软、保险费率下降、利率变化、保险行业盈利能力下降、收购整合风险、未承保业务量变化、技术/社会变革及资本市场和建筑收入波动等风险。这些因素均可能影响Aon的业绩表现。特别是收购整合过程中可能出现的挑战,如员工冗余、文化冲突等,需要关注。
你可能感兴趣
USI交易为以折价倍数买入增长上行的机会,恢复覆盖给予怡安买入评级
花旗2026-09-18
测试周期上行:行业扩张中持续增长,首次覆盖给予买入评级
美银美林2026-03-16
Lumentum(LITE US)通过光技术促进AI增长,首次覆盖给予买入评级
招银国际2026-06-12
持续看好长期增长前景;首次覆盖并给予买入评级
交银国际2016-06-17
基本面推动增长,政策支持仍在;首次覆盖给予“买入”评级
交银国际2015-12-02
首次覆盖,给予买入评级,风机龙头受益行业复苏,盈利增长提速
西部证券2017-12-27
鼎泰高科:首次覆盖给予买入评级,目标价430港元——AI PCB隐形冠军,2026-28年有望迎来强劲增长
美银证券2026-09-18
亚太信号与噪声:选择你的跑鞋,首次覆盖亚瑟士并给予买入评级
美国银行证券2025-07-11
全球人工智能计算领域的新兴领军企业,启动覆盖,给予买入评级及150美元目标价
美国银行证券2026-03-24
中芯国际(0981.HK):穿越周期的规模化扩张,约束下的实力强化——首次覆盖给予买入评级
招银国际全球资本市场2026-06-26