猜你想问
新宙邦研报核心内容是什么?
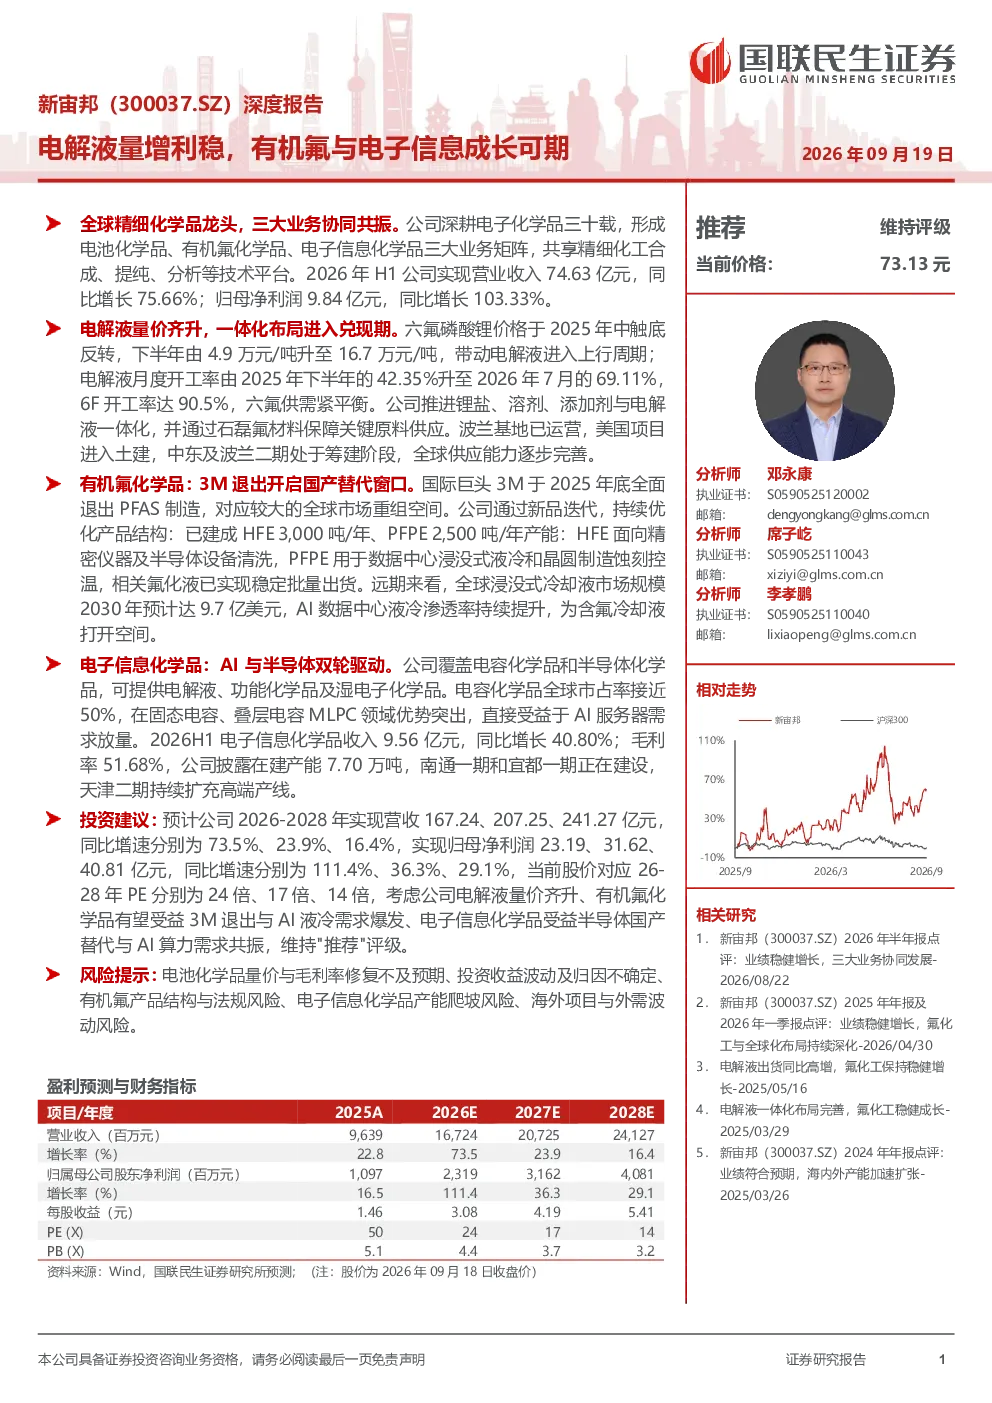
该研报分析新宙邦在电子化学品领域的三大业务板块:电池化学品、有机氟化学品和电子信息化学品。报告指出,公司2026年上半年业绩高增主要得益于电池化学品销量与盈利修复、电子信息化学品高增长,以及联营和合营企业投资收益增加。电池化学品方面,公司通过一体化布局提升全球供应能力,推进锂盐、溶剂、添加剂与电解液一体化生产,并利用石磊氟材料保障关键原料供应。有机氟化学品业务受益于国际巨头3M退出PFAS制造带来的国产替代机遇,以及AI算力需求推动的数据中心浸没式液冷需求爆发。电子信息化学品业务则受益于半导体景气与国产化率提升,公司在电容化学品和半导体化学品领域均有布局,覆盖电解液、功能化学品及湿电子化学品。
电子化学品赛道发展趋势如何?
电子化学品赛道发展趋势向好,特别是在电池化学品和有机氟化学品领域。电池化学品方面,电解液行业正经历量价齐升阶段,新宙邦通过一体化布局和关键原料保障,提升成本竞争力。有机氟化学品领域,国际巨头3M退出PFAS制造为国内企业带来国产替代机遇,同时AI算力需求推动数据中心浸没式液冷需求爆发,为有机氟化学品提供增长空间。电子信息化学品方面,半导体景气度提升和国产化率提高,推动电容化学品和半导体化学品需求增长,新宙邦在固态电容、叠层电容MLPC领域优势突出,并布局含氟冷却液等高端产品。
研报重点分析了新宙邦的哪些业务方向?
研报重点分析了新宙邦的三大业务方向:电池化学品、有机氟化学品和电子信息化学品。电池化学品方面,报告强调公司一体化布局进入兑现期,通过锂盐、溶剂、添加剂与电解液一体化生产,并利用石磊氟材料保障关键原料供应,提升成本竞争力。有机氟化学品业务方面,报告指出公司受益于3M退出PFAS制造带来的国产替代机遇,以及AI算力需求推动的数据中心浸没式液冷需求爆发,已建成氢氟醚(HFE)3,000吨/年、全氟聚醚(PFPE)2,500吨/年产能,相关氟化液已实现稳定批量出货。电子信息化学品业务方面,报告强调公司覆盖电容化学品和半导体化学品,电容化学品全球市占率接近50%,在固态电容、叠层电容MLPC领域优势突出,半导体化学品国产替代持续放量,已布局含氟冷却液等高端产品。
当前电子化学品市场现状如何?
当前电子化学品市场现状积极,电池化学品领域正经历量价齐升阶段,新宙邦通过一体化布局和关键原料保障,提升成本竞争力。有机氟化学品领域,国际巨头3M退出PFAS制造为国内企业带来国产替代机遇,同时AI算力需求推动数据中心浸没式液冷需求爆发,为有机氟化学品提供增长空间。电子信息化学品方面,半导体景气度提升和国产化率提高,推动电容化学品和半导体化学品需求增长,新宙邦在固态电容、叠层电容MLPC领域优势突出,并布局含氟冷却液等高端产品。总体来看,电子化学品市场需求旺盛,国产替代加速,头部企业通过技术布局和产能扩张,迎来发展机遇。
研报提示了哪些风险?
研报提示了以下风险:电池化学品量价与毛利率修复不及预期,可能影响公司业绩表现;投资收益波动及归因不确定,可能影响公司整体盈利稳定性;有机氟产品结构与法规风险,需关注政策变化对产品需求的影响;电子信息化学品产能爬坡风险,新项目达产进度可能存在不确定性;海外项目与外需波动风险,国际市场需求变化可能影响公司出口业务。这些风险需引起投资者关注,需结合公司实际情况进行综合判断。