猜你想问
煤炭周报核心内容是什么?
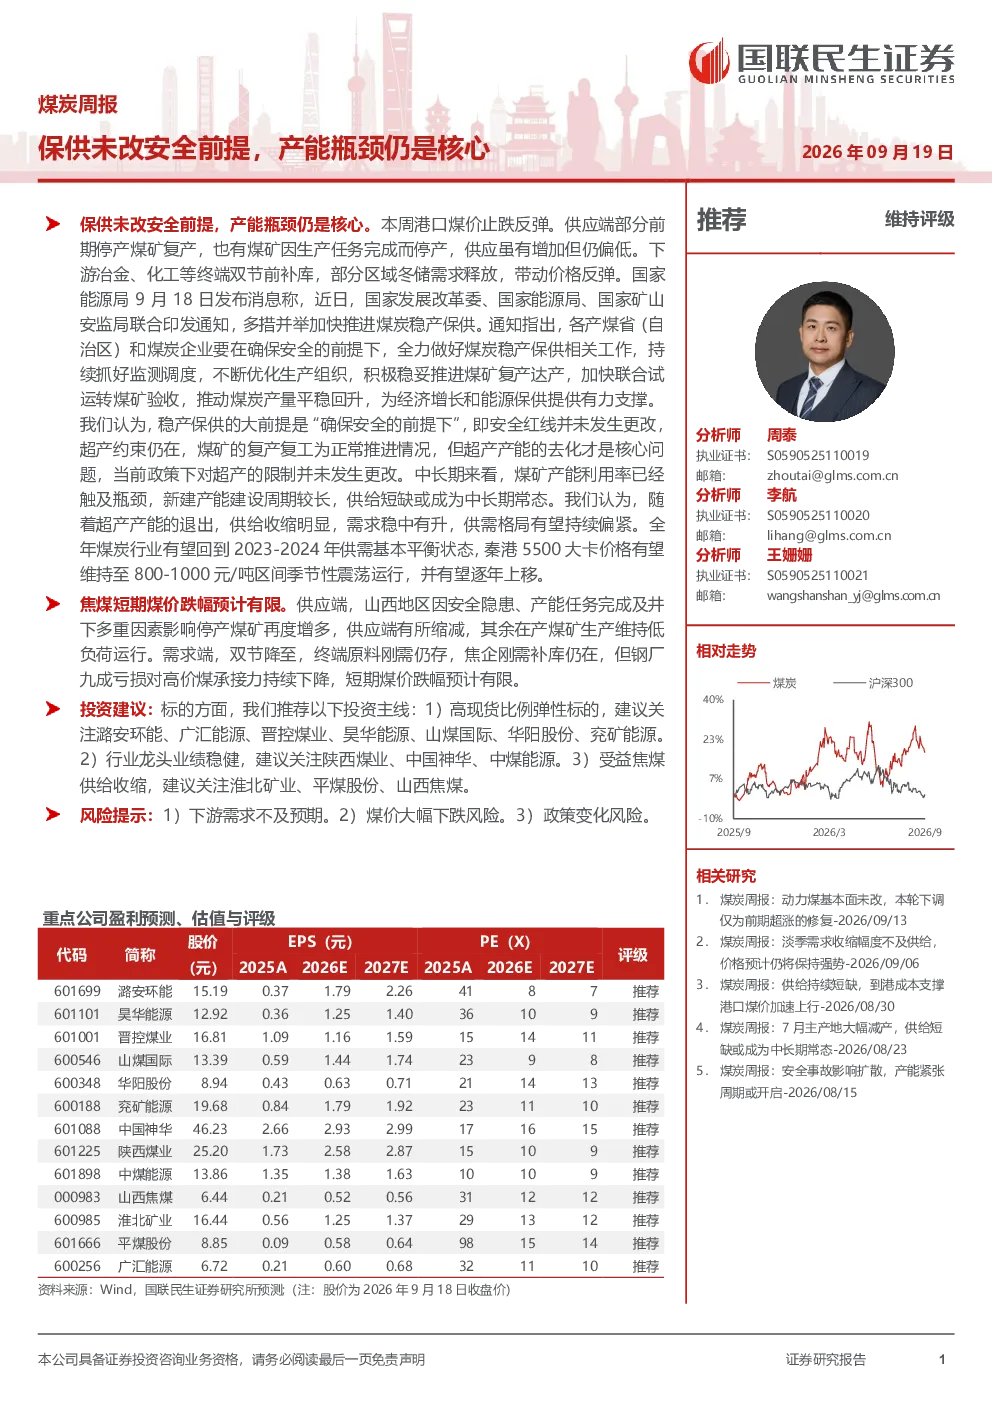
本周煤炭市场核心观点是保供未改安全前提,产能瓶颈仍是核心。港口煤价止跌反弹,部分煤矿复产但超产约束仍在,下游补库带动价格反弹。国家能源局强调确保安全前提下稳产保供,安全红线未改。中长期看,煤矿产能利用率已触及瓶颈,供给短缺或成常态。随着超产产能退出,供需格局有望持续偏紧。全年煤炭行业有望回到2023-2024年供需基本平衡状态,秦港5500大卡价格有望维持至800-1000元/吨区间季节性震荡运行,并有望逐年上移。
煤炭行业发展趋势如何?
煤炭行业中长期发展趋势显示产能利用率已触及瓶颈,供给短缺或成常态。随着超产产能退出,供需格局有望持续偏紧。国家能源局强调安全前提下稳产保供,安全红线未改。全年煤炭行业有望回到2023-2024年供需基本平衡状态,秦港5500大卡价格有望维持至800-1000元/吨区间季节性震荡运行,并有望逐年上移。国际市场方面,澳大利亚煤炭出口量增长,印度计划新煤矿投产,印尼煤炭出口量大幅下降,波兰动力煤进口量激增等动态也反映全球煤炭供需变化。
本报告重点分析了哪些方向?
本报告重点分析了煤炭供应端的安全前提与产能瓶颈问题。供应端部分煤矿复产但超产约束仍在,国家能源局强调确保安全前提下稳产保供。同时关注下游需求变化,补库带动价格反弹。中长期看,煤矿产能利用率已触及瓶颈,供给短缺或成常态。报告还跟踪了产地煤炭价格涨跌互现、中转地煤价下降、国际煤价上涨、环渤海港口库存上升、下游需求稳中有升、运输行情平稳等数据动态。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为供应端部分煤矿复产但超产约束仍在,港口煤价止跌反弹,下游补库带动价格反弹。产地煤炭价格涨跌互现,中转地煤价下降,国际煤价上涨,环渤海港口库存上升,下游需求稳中有升,运输行情平稳。中信煤炭板块周跌幅3.1%,动力煤子板块跌幅最大,江钨装备涨幅最大,兖矿能源跌幅最大。整体看,市场处于供需偏紧状态,但价格波动受多重因素影响。
本报告有哪些风险提示?
本报告提示的主要风险包括下游需求不及预期可能导致煤炭价格承压;煤价大幅下跌风险,尤其当供应端政策调整或国际市场变化时;政策变化风险,如安全红线调整可能影响煤炭产能释放。此外,全球煤炭供需格局变化,如澳大利亚煤炭出口量增长、印尼煤炭出口量大幅下降等,也可能对国内市场产生影响。需关注这些因素对煤炭市场价格的潜在影响。